首页/文章/ 详情

EMC仿真的真正价值:不是“算得最准”,而是“更早做对”
30分钟前浏览6

一 篇 面 向 非 专 业 读 者 的 5 分 钟 科 普

写给产品经理、结构工程师和项目负责人——不讲公式,只讲这件事到底值不值、怎么做才划算。
核心观点

“好的EMC仿真,不是把实验室里的失败在电脑里再演一遍,而是在产品做出来之前,告诉团队风险在哪里、为什么发生,以及应该改什么。”

这篇文章讲什么

EMC仿真到底在解决什么问题?为什么很多团队做了仿真却没帮上忙?怎样用一套可落地的方法,让仿真真正产生价值?

全文约5分钟,读完你至少能判断出:团队现在的仿真方式,究竟是在复现失败,还是在建立能力。

一EMC究竟是什么?

电子产品工作时,电流和电压不断变化,会产生看不见的电磁能量。如果这些能量“跑错了地方”,就可能干扰无线通信、传感器、控制器,甚至影响周围设备。

EMC,也就是电磁兼容,关注的正是两个问题:产品不要过多干扰别人,也要能承受外界的电磁干扰。
很多团队把EMC当作产品研发末期的一场“考试”:样机做好后送去认证,通过就上市,不通过就加磁环、改滤波、补屏蔽、重新打板。

代价是什么

越晚发现风险,修改空间越小,时间和成本也越高。认证失败的成本,从来不只是那一笔测试费。

二为什么传统仿真容易陷入困境?

常规思路往往希望建立一个尽可能完整的模型,把整机、线缆、外壳、PCB和器件都放进去,再复现测试结果。听起来很严谨,却容易走向两个极端:

模型太简单

漏掉真正主导问题的机制,结论不可信。

模型太复杂

计算周期和建模成本失控,工程上落不了地。

更关键的是,即使仿真成功复现了“某个频点超标”,也不等于团队知道了根因。

现象可能有很多,但背后的物理原因通常更有限,例如噪声电流走了什么路径、回路面积是否过大、参考平面是否不连续、滤波器是否被寄生参数削弱。

这才是真正的浪费

只复现现象,不解释根因,同类问题仍可能在下一代产品中重复出现。仿真没有变成能力,就只是一次昂贵的复现。

三核心价值:把不确定风险变成确定边界

正向设计换了一个问题:仿真不是追求“全世界最精确的数字”,而是帮助工程师建立一个可执行的设计边界。

这个边界要回答三个问题

01  怎样的设计更可能通过认证?

02  做到什么程度已经足够?

03  怎样避免为了保险而过度堆料?
产品采用什么架构、工艺和成本方案,决定了它能够达到的性能上限。仿真的任务,是把影响这个上限的关键特征逐一找出来,并尽量做到最好。

· 优化噪声回流路径

· 减小关键回路面积

· 改善场分布

· 控制寄生参数

这样即使某次方案仍未通过认证,团队也获得了有价值的结论:现有架构的能力边界已经清楚,下一步应调整架构或成本,而不是继续盲目试错。

四怎样让仿真真正“简单、高效、落地”?

1

按流程解耦

把需求、设计、验证和认证分开看,明确每个阶段会产生什么风险。

2

按功能和状态解耦

复杂产品往往有很多模块和工况,不必一次模拟所有情况,而应优先寻找最关键链路、失效模式和极限状态。

3

按电磁机理解耦

沿着“场分布—电流路径—物理根因—优化措施”的因果链,找到真正可改变的设计特征。
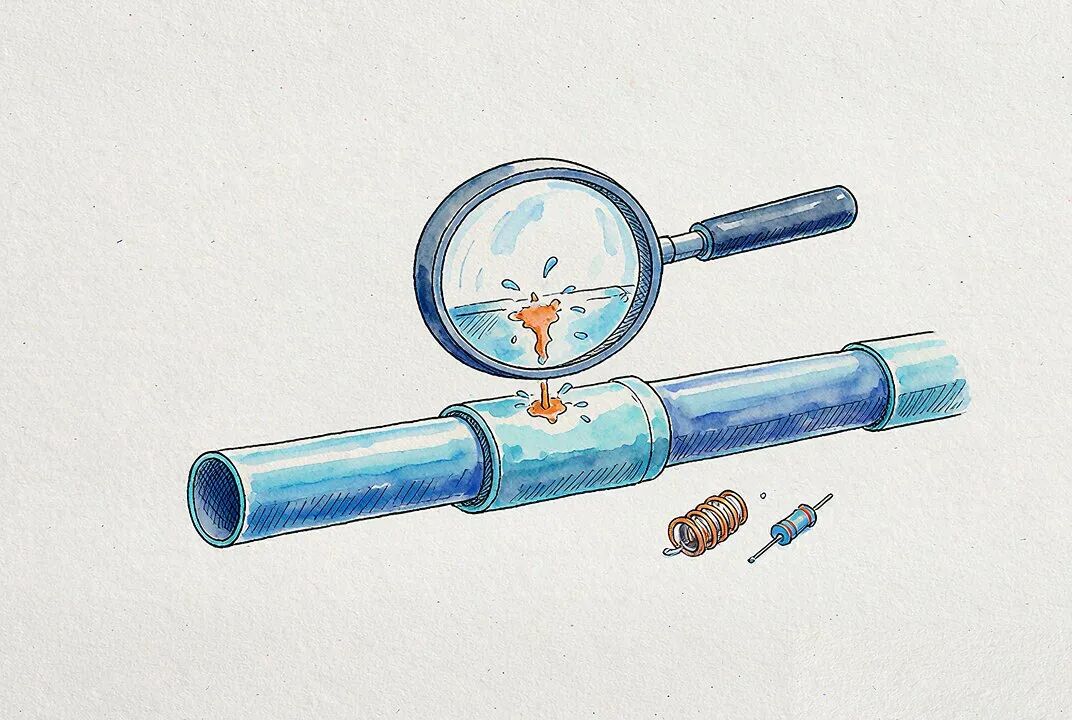
可以把这种方法理解为修水管:与其把整栋楼做成一个巨大模型,不如先判断水从哪里来、沿哪条管路流动、在哪个接口泄漏。找到主导路径后,局部的小模型反而更容易回答工程问题。

五它为项目带来的,不只是一次认证通过

EMC仿真的直接收益,是把问题从测试实验室前移到设计阶段:在原理图、PCB布局布线、滤波和屏蔽方案还可以修改时,就暴露风险并比较方案。

直接收益

减少返板和反复整改

避免无效堆料

让项目周期更可控

更长远的价值,是把一次项目经验沉淀为组织能力。根因被解释后,可以形成参数边界、设计规则、Checklist和标准仿真流程。

以后遇到同类产品,团队不再从零开始,而是复用经过验证的知识。所谓“成功一次,以后每次都更容易成功”,指的正是这种可复 制、可持续改进的能力。

·  ·  ·

用一句话总结

三 组 对 比 ,说 清 差 别

不是 复现一次失败

而是 提前识别风险

不是 追求无限精度

而是 建立够用、可控的边界

不是 只交付一张云图

而是 给出能落地的优化措施

最终价值

让认证、成本和研发周期更可预测

正 向 设 计 的 本 质

用确定的特征边界,管理不确定的认证风险;用第一性原理的根因分析,沉淀可复用的设计能力。

·  ·  ·

如果这篇文章对你有帮助,欢迎转发给正在做EMC的同事,让"复现失败"变成"提前做对"。

— 本文完 —


来源:老猫电磁馆
寄生参数电磁兼容电子通信控制
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-11-04
最近编辑:30分钟前
老猫电磁馆——学无止境也
理无专在,而学无止境也,然则问...
获赞 73粉丝 309文章 245课程 0
点赞
收藏
作者推荐

机器人行业五到十年发展路径剧情演绎(2025-2035)

机器人行业五到十年发展路径剧情演绎(2025-2035)第一幕:技术破局与量产临界点(2025-2028)技术突围:从“组装依赖”到“核心自主”AI大模型与机器人的深度融合成为破局关键。华为“盘 古”大模型使机器人自主学习效率提升3倍,英伟达GEAR平台将运动规划响应延迟压缩至10ms,配合宇树科技突破45Nm/kg扭矩密度的关节模组,国产机器人首次在核心性能上实现对海外产品的赶超。核心零部件国产化进入加速期:禾川科技联合中科院将稀土永磁材料进口依赖度降至30%,拓普集团投资50亿元建成年产100万台的电机、减速器一体化生产基地,行星滚柱丝杠等关键部件从“研发验证”迈入“批量供货”,带动整机成本较2024年下降40%。市场爆发:工业先行,服务破冰全球工业机器人密度从2025年的150台/万人跃升至2028年的210台/万人,新能源汽车工厂成为主战场——极氪5G智慧工厂实现多台人形机器人协同完成晶圆装载、耗材更换等高精度工序,每台机器人替代2名人工,渗透率突破40%。服务机器人在垂直场景实现规模化落地:Agility Robotics的双足机器人Digit在GXO配送中心实现无人化运营,效率达人工65%;医疗领域,手术机器人完成首例跨洲际远程手术,三级医院装机率突破30%。消费端出现标志性事件:售价9.9万元的家庭服务机器人首发售罄,虽仍以清洁、安防等基础功能为主,但标志着C端市场正式破冰。生态雏形:政策与资本双轮驱动中国《人形机器人创新发展指导意见》落地见效,研发费用加计扣除比例提升至150%,单个企业年度补贴最高达5000万元,长三角、珠三角形成占全国70%产能的产业集群。一级市场热度空前,2025年Q1融资总额已超2024年全年65%,红杉、高瓴等机构聚焦核心部件与AI算法领域,催生一批专精特新“小巨人”企业。国际合作同步推进,“一带一路”机器人产业走廊布局23个联合实验室,技术出口合同额突破800亿美元。第二幕:场景渗透与格局重构(2028-2032)技术进化:从“单体智能”到“群体协同”软件定义机器人成为核心竞争力。优必选实现多机协同作业,建立工业场景通用机器人群体解决方案,10台机器人组成的集群可自主分配任务、动态调整流程,生产效率较单体作业提升80%。硬件技术持续突破:无稀土电机占比提升至45%,碳排放降低40%;宁德时代固态电池能量密度再增30%,人形机器人续航从4小时延长至8小时;3D视觉与触觉感知技术使机器人在非结构化环境中的任务完成率从65%升至90%。RockAI的Yan系列大模型实现端侧离线多模态交互,机器人可在无网络环境下精准理解语音、图像指令,家庭场景适配性显著提升。市场分化:从“单点突破”到“全域覆盖”全球机器人市场规模突破1200亿美元,形成“工业稳增、服务爆发、特种崛起”的格局。工业机器人向航空航天、深海探测等极端场景延伸,协作机器人市场份额从19%升至31%,负载能力突破25kg,成为3C、食品行业柔性生产的核心装备。服务机器人迎来爆发期:物流领域,AMR机器人实现65%成本优化,占据服务机器人市场38%份额;医疗领域,手术机器人市场规模突破320亿美元,骨科、神经外科专用机型成为三甲医院标配;家庭领域,万元级产品普及,具备老人陪护、儿童教育功能的机器人渗透率达15%。人形机器人成为新增长极,特斯拉Optimus年出货量突破100万台,中国企业凭借成本优势占据全球32.7%市场份额。竞争加剧:技术窗口期缩短催生“生死竞速”行业规则发生根本变化:产品迭代周期从12个月压缩至6个月,技术领先窗口期仅能维持半年,头部企业因SLAM技术滞后或未及时集成大模型,市场份额单季度下跌15%的案例屡见不鲜。竞争格局呈现“巨头领跑+初创逆袭”特征:华为、小米通过“硬件+软件+生态”模式构建护城河,而5人规模的初创公司可借助开源算法与模块化供应链,6个月内实现产品量产并占据细分市场10%份额。全球产业链加速重构,中国凭借75%的零部件国产化率与完整制造体系,成为全球机器人高端制造集聚地。第三幕:生态成熟与社会融合(2032-2035)技术终局:从“工具设备”到“智能体”群体智能与通用AI实现规模化应用:100台以上机器人组成的集群可自主完成大型工厂建设、城市应急救援等复杂任务,通过边缘计算与云协同实现全局最优决策。仿生技术取得突破性进展,具备类人皮肤触觉、情感识别能力的机器人进入家庭,人机交互满意度从70%提升至95%。能源与材料瓶颈彻底解决:燃料电池机器人实现无限续航,生物基材料使机器人重量减轻50%且可降解。社会渗透:机器人成为“基础设施”工业领域实现“无人化生产”,制造业机器人密度达300台/万人,汽车、电子行业自动化率超90%,传统工厂转型为“黑灯工厂”集群。服务领域深度融入生活:养老机构每5名老人配备1台护理机器人,可完成助行、监测、用药提醒等全流程服务;餐饮、零售行业80%的门店采用机器人导购、配送,“机器人即服务(RaaS)”模式占据市场60%份额。特种领域拓展人类边界:深空探测机器人在火星建立科研基地,深海机器人实现11000米级常态化作业,农业机器人使粮食亩产提升30%。规则重塑:从“野蛮生长”到“规范发展”全球统一的机器人安全标准与伦理框架形成,明确机器人权责界定、数据隐私保护等核心规则,中国主导制定的15项关键标准被国际采纳。行业进入高质量发展阶段,头部5家企业市场份额占比55%,但技术开源平台吸引数百万开发者,持续催生创新应用。劳动力结构发生深刻变革,机器人操作员、算法训练师等新职业占比达就业人口的12%,终身学习成为应对技术替代的核心能力。终章:2035年的日常图景清晨,家庭机器人自动准备早餐并规划通勤路线;工厂里,机器人群体自主完成新能源汽车总装,工程师通过AR眼镜远程监控;医院中,手术机器人在5G支撑下为偏远地区患者实施精准手术;傍晚,养老机器人陪伴老人散步,同步上传健康数据至云端——机器人已从“科幻想象”变为经济发展、生活品质提升的核心支撑,印证着《“十四五”机器人产业发展规划》中“成为社会治理重要组成”的预言。来源:老猫电磁馆

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈