
首页/文章/ 详情

光伏行业集体加码BC技术,会不会重蹈巨额投资TOPCon却一无所得的覆辙?
38分钟前浏览0
在光伏这个极其内卷的赛道里,我们见证过无数次的技术路线更迭,远的不说,前几年P型向N型的极速迭代就让人叹为观止。但今年行业里悄悄兴起的暗流趋势,依然让新能源正前方感到深深的震撼。

光伏巨头、技术升级、70亿,这是过去半年光伏行业没有多少人关注却极其关键的关键词,背后很可能意味着光伏行业又一次技术迭代浪潮即将来到。

过去年半年,隆基、TCL中环、爱旭、中来等都对公司旗下的产线做了技术升级,而且都是把TOPCon产线拆掉升级为BC 产线,其中隆基预计投入15.82亿,拆20条TOPCon线,建14条BC线;TCL中环投入26亿,旗下20GW电池加25GW组件全线转BC;爱旭投入16.65亿,PERC和TOPCon一起拆,全转ABC;中来投入7亿,5GW产线转无银化BC。此外,还有协鑫2GW转GPC、晶澳2.1亿押注钙钛矿叠层。

这些巨头里好几个此前就是BC领域最重要的玩家,比如隆基和爱旭,TCL中环虽然不如前两者在BC技术上投入那么多,因为手握maxeon王牌,同样成为BC技术重要的玩家之一 。但再考虑到协鑫和晶澳的技术路线升级转向,多多少少还是可以看出光伏行业的技术路线又面临迭代了。


 01     

为什么突然转向BC ?    


其实行业对于N型几个技术路线的迭代都有比较统一的认知:TOPCon可以通过P型产线直接升级,初始投资成本比较高,流程更多,长期降本潜力上比不上BC技术,更像过渡技术路线。而BC技术由于其背接触的天然特性,在转化率上的优势更明显,加上更美观,有望成为继TOPCon之后的N型主流技术路线。HJT跟BC类似,但降本压力更大,目前属于比较小众的技术路线。至于钙钛矿,则是晶硅后的下一代技术路线了。

现实的情况是钙钛矿还有点远,技术上还存在很多待解决的问题,成本的下降更是遥遥无期,甚至有行业里的权威人士对未来10年能否商业化普遍表示悲观。跟钙钛矿类似,BC路线也同样存在成本更高的问题,只是相比钙钛矿技术上成熟很多。

目前BC的成本比TOPCon高6分/瓦左右,但BC组件相较于TOPCon组件在电池效率、衰减、温度系数等方面具备一定优势,只是双面率相比TOPCon仍有一定差距。
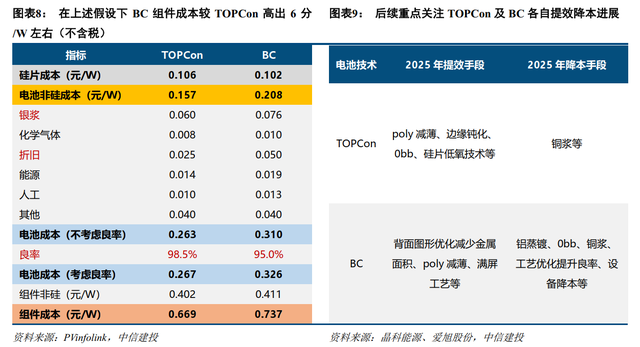
以2382*1134版型组件功率为例,BC组件功率相比TOPCon组件领先优势达到20-25W,组件效率领先不到1pct 。
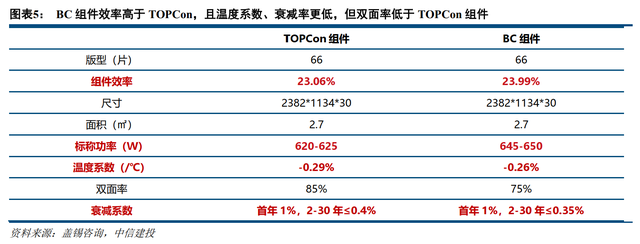
本来TOPCon相比BC还有6分左右的成本优势,但现在随着BC技术工艺逐步成熟,产能也在陆续爬坡,设备摊销基本完成,成本正在快速下降。按照隆基发布会的说法,BC的成本已经与TOPCon持平了。爱旭的高管甚至表示爱旭济南新基地的BC成本甚至可能低于 TOPCon。

一旦BC成本追平TOPCon,则BC在技术上的优势会逐步凸显出来,本来现在TOPCon组件的价格就已经跌穿了很多电池厂商厂商的现金成本,已经是亏损状态,一旦性能上更有优势的BC 在价格上也追平了,那么对于TOPCon而言,竞争格局无疑会更加恶化。

如果说技术和成本还只是纸面上的论战,毕竟双方阵营都可以说自己具备持续的降本提效空间,那么招标市场的变化就给各大厂商敲了最迫切的警钟。

2025年,国内组件集采中标项目中BC组件占比约 9%。截至2026年7月15日,占比提升至22%。大唐集团11GW集采中BC标段达4GW,占比超36%。从华能首次设BC独立标段,到大唐、中电建、中铁十六局纳入集采,BC已成为央企采购标准配置。很显然,BC已经从之前的小众技术路线开始登堂入室,而且这个趋势还在进行,甚至有提速的可能。

正是基于这个担忧,几大光伏巨头们无论是从防御的角度还是从长远发展的角度加大向BC转移的力度也合情合理。

考虑到几个光伏巨头的风向标作用,接下来光伏行业由TOPCon逐步向BC路线转移也是大概率事件,2026年大概率就是此前行业喊了几年的真正的BC元年。

那么,问题就来了!

先不说TOPCon也有提效降本空间,BC能否像TOPCon摧枯拉朽般地取代PERC那样快速取代TOPCon,存在巨大的不确定性,大概率是比较难的,未来几年里双方能达成五五开就不错了(类似HJT可以暂时忽略不计)。就退一万步说,BC技术复刻了TOPCon的神迹,像秋风扫落叶一样很快取代了TOPCon,行业就会变得更好吗,内卷就不存在吗?

新能源正前方的答案很悲观:BC短期有红利,但长期一定会重走TOPCon过剩的老路!


 02     

过剩是光伏的宿命    


客观讲,目前BC相比TOPCon确实具备一定的红利,BC电池的核心结构和工艺已经被先发企业用专利网严密包裹。TCL中环通过控股Maxeon手握超过千项授权专利,隆基也在HPBC上有比较深厚的技术布局,随着BC降本提效的持续推进,目前掌握BC产能的厂商有望享受一定的先发优势(当然了,有优势,不代表有利润,因为行业产能过剩依然明显,除非BC能全面拉开和TOPCon的差距,不然在行业过剩压力之下,BC的日子同样不会好过)。

但如果你把时间维度拉长到3-5年,BC的宿命依然是过剩。

咱们此前在深度剖析光伏商业模式的文章里早就讲透了光伏行业的本质(致命缺陷,我放弃新能源了……),光伏产品归根到底就是一种工业制造品,它没有资源禀赋的垄断性,终端发出的是同质化的电能,这就注定了光伏企业没有终端定价权。

没有定价权,企业只能靠拼效率、拼规模、拼成本来抢市场。

你以为BC的专利壁垒能永远挡住中国制造业的洪荒之力吗?绝对不可能。光伏设备厂商才是这个行业真正“卖铲子”的人。像捷佳伟创、迈为股份、帝尔激光这些设备巨头,现在因为TOPCon产线被拆,正面临着巨大的旧订单缩水和存货跌价减值压力(比如捷佳伟创超过55亿的存货)。

为了自身的生存和业绩增长,这些设备巨头一定会拼命研发、迭代,最终把BC产线的核心设备(镀膜、激光开槽、金属化等)标准化、交钥匙化。一旦设备厂商把BC产线打通并标准化出售,绕开专利只是时间问题,资本的涌入将不可阻挡。

到时候,那些今天转不起BC的中尾部企业只要拿到钱,照样会买进最新的BC设备重新杀回战场。

光伏行业的残酷就在于此,任何技术红利都只是阶段性的。当年PERC替代多晶硅如此,TOPCon替代PERC如此,如今BC要替代TOPCon,剧本不会有任何改变。巨头们现在狂砸70亿是为了在2027年活下来,但这绝不意味着他们能从此躺赚,一旦BC技术彻底成熟并大规模扩散,产能过剩的幽灵就会准时敲门,惨烈的价格战将再一次把行业的利润抽干。


 03     

BC是机会还是陷阱?    


最后,新能源正前方想给所有的光伏投资者提个醒。

在这一轮轰轰烈烈的“TOPCon转BC”大潮中,大家千万不要只盯着谁家的转化率又高了0.1%,你要盯紧的是各大上市公司的资产负债表。

六家企业拆掉的那些投产不到两年的TOPCon产线,设备投资动辄几亿甚至十几亿,原本是按5-7年折旧的,现在强行提前报废或改造,这意味着剩余的折旧必须在短期内一次性计提巨额的资产减值损失。

前面两年,光伏大厂的利润已经被低迷的价格战摧残得惨不忍睹。现在这一波猝不及防的技术清退和设备减值,将成为压垮许多企业当年业绩的最后一根稻草。这其中既包括被迫计提减值的电池组件厂,也包括遭遇订单违约和存货跌价的光伏设备厂商。

技术的进步固然令人欣喜,但每一代技术更迭背后埋葬的都是真金白银的巨额投资和无数散户的血汗钱。对于二级市场的投资者而言,这再次印证了我们一贯的逻辑:光伏,从来就不是一个可以长相厮守的长牛赛道,它只是一个极其残酷的强周期博弈场。

今天狂奔向BC的巨头们,究竟是在开启一个新时代,还是在奔赴下一个产能过剩的修罗场?时间很快就会给出答案。


如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。

来源:新能源正前方
新能源
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-09-14
最近编辑:38分钟前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 414课程 0
点赞
收藏
作者推荐

悲剧,惨遭13%大跌,关键这仅仅是个开始!

2026年8月11日,腾讯音乐发布了2026年Q2财报,当天其美股股价就暴跌近12%,第二天港股大跌近13% ,这个股价走势已经说明了一切,很显然,财报一定是不及预期的,甚至可以说是惨烈的。 01 腾讯音乐暴跌的背后 腾讯音乐Q2 总收入89.3亿,同比增长5.8%,归母净利润24.7亿元,同比增长2.6%。很多人可能会说虽然增长速度确实不行了,但也不至于像跌幅那么严重吧,尤其会员服务增速还从Q1的6.6%回升到了8.1% 。但实际上这里面还有喜马拉雅并表1个多月贡献的4.07亿收入,如果剔除掉,腾讯音乐Q2的收入就是85.2亿,对比去年同期的84.4亿,增长率不到1%。而且会员服务增速提升也有喜马拉雅并表的影响,因为腾讯音乐从Q1开始停止披露季度付费用户数据,改为年度披露,所以真实的会员订阅增速是多少无从得知。虽然公司不做季度披露了,但这种停止季度披露的行为本身就有一点欲盖弥彰的感觉,要想很乐观也很难。甚至说句不好听,即使是季度会员订阅服务有所增长,其实也很可能属于竭泽而渔、杀鸡取卵的行为,因为最根本的腾讯音乐总用户数量已经开始负增长了。根据QuestMobile的数据,腾讯音乐月活用户已从2023年的5.92亿降至2026年一季度的5.28亿,两年流失约6400万。旗下酷狗音乐月活下滑6.3%,酷我音乐暴跌15.4%,只有QQ音乐靠着6.1%的增长勉强支撑。最可怕的是这种下降趋势还在继续。为什么腾讯音乐的用户突然就不增长了呢?很多投资者尤其很多股东的第一反应都是汽水音乐。汽水音乐确实是重要的原因之一,凭借抖音的流量优势和抖音内容的协同效应,加上免费的原因,汽水音乐起量飞速。据业界的数据,截至今年5月,汽水音乐DAU(日活用户)约5000万,MAU(月活用户)约1.5亿,用户日均使用时长50分钟,已经挤掉了网易云音乐行业第三的位置,仅次于QQ音乐和酷狗音乐,而且还在快速增长。很显然,汽水音乐成为了国内在线音乐行业的最可怕的竞争对手。当然了,汽水音乐还仅仅是原因之一,其实更可怕的还是以抖音为代表的短视频对于音乐需求的替代,叠加字节跳动团队恐怖的战斗力,所以说字节跳动就是中国其他互联网公司的严父,是恒生科技指数最大的空头,真不是开玩笑,是有其道理的。所以,现在腾讯音乐其实就是陷入了两难选择:要用户还是要利润?腾讯音乐的答案是后者,要利润。于是策略就是挤压免费用户的使用体验,包括免费音乐库持续缩容、增加广告等。另外,提升会员价格,加上想办法加速IP变现,Q2营销及消费类服务就从24.2亿增长到28.1亿,同比增长16.2%(当然了,这跟今年线下演唱会数量比较多也有关,但话说回来,今年演唱会数量应该是历年最多的,IP业务的增速也就这样了,后续想要更快速的增长难度不小)。情况大概就是这么一个情况,这就难怪资本市场给腾讯音乐这个中国最大的在线音乐平台的估值也就10倍出头了,要知道人家账上还有几百亿现金,真实市盈率更是仅有几倍而已,人家现在一年还能赚上百亿呢。没办法,资本市场就是喜欢增长的故事,没有增长就不会给高估值,更不要说互联网行业了。之前资本市场给的高估值是因为用户还在快速增长,加上付费用户和ARRPU都有明确的增长态势,业绩增长的确定性清晰可见,但现在用户数量已经见顶,开始负增长,竭泽而渔的情况下,会员订阅增速也随时可能见顶,变成负增长的情况,未来的业绩只能靠IP变现、AI 技术等更宽泛但能见度更低的途径,这难免存在巨大的不确定性,而这种不确定性也就决定了资本市场很难给它很高的估值。 02 市场为什么不青睐腾讯了? 当然,讲了腾讯音乐并不仅仅止于腾讯音乐,而是想提醒大家。具体到投资中,我们还是应该看一看大潮流、大趋势、历史大背景。这个看似很空、很泛,对具体的投资没有多大影响,但实际上影响巨大,尤其对于行业巨头而言,影响是实实在在的,尤其当我们回过头去审视这些年那些火爆过又坠入无底洞的行业的走势,一切都是那么的清晰。就比如腾讯音乐,乃至腾讯自身,过去这几年的走势都很很挣扎,要知道腾讯的业绩已经是相当稳健了,甚至相比其他几个互联网巨头已经可以称得上优秀的不能更优秀了,但二级市场给它的估值依然很低,也就15倍左右,比腾讯音乐也好不到哪里去,更别说相比A股的各种科技,尤其现在的AI硬件之类的。原因有很多很多,包括腾讯自己的体量变大了以及估值回归、抖音等,但leo认为这一切最根本的、也是极少有人关注和提到的原因是移动互联网时代结束了!腾讯是中国互联网流量霸主,吃到了中国互联网时代最大的红利,尤其是移动互联网时代,凭借微 信,几乎是所向披靡。但随着移动互联网时代结束,用户总时长见顶,增量市场变成了存量市场,好死不死,字节跳动又极速崛起,战斗力又非常恐怖,不仅在总用户时长上超越了腾讯,而且差距还在继续拉大。据统计,2025年中的时候,字节系APP用户时长首次超过腾讯成为第一,现在字节系占40%左右,腾讯系占30%左右,也就是腾讯已经不再是中国互联网流量霸主,它在中国互联网用户使用总时长中的占比是在逐步下降的。在海外拓展又不及预期的情况下,腾讯的增长故事也存在见顶的担忧,一旦有了这种潜在的风险,资本市场就很难给太高的估值。互联网行业如此,以白酒行业为代表的食品饮料行业同样如此,乃至整个内需行业都是如此。 03 各行各业内卷的真正原因 中国总人口见顶,进入负增长阶段,意味着中国人的代谢总量见顶,或者更准确地说,代谢总量的天花板已经被锁死了,留给企业的增长空间就非常有限了。本来白酒行业的产量早就见顶了,只不过高端白酒因为还有渗透率的提升空间,加上经济增长,吃了近十年的量价齐升红利,当渗透率差不多见顶,加上宏观经济低迷,价格也无法提升后,高端白酒的增长故事也同样讲完了,所以我们就看到了这几年高端白酒的低迷,而且在宏观经济恢复较高速增长或者有全新的品类增速起来之前,高端白酒的增长也不会太乐观了。其他绝大多数食品饮料行业同样如此,中国人代谢总量锁死量的增长,宏观经济锁死价格,除非是出海,或者少数品类或者企业可以通过产品或者品牌升级,解决价格问题,但即使价格有所增长,也不一定能抵消量的下滑。当增量市场变成存量市场后,就是残忍的内卷,这就是这几年各行各业内卷如此严峻的原因。回到新能源正前方主要覆盖、跟踪的新能源行业,其实同样如此,当国内的风光装机总量乃至发电量占比超过火电后,留给风光的渗透率空间就越来越少,行业的增速无可避免会下滑,要想增长就只能看全球,但全球空间虽然大,地缘政治问题又一大堆,不确定性越来越大,加上前几年行业的疯狂扩产,产能过剩问题就日益凸显,行业的残酷内卷就无可避免了。新能源汽车也是类似的故事,国内新能源汽车的零售端的渗透率已经超过了燃油车,越往后,渗透率提升就越难,行业开始逐步由增量转向存量市场,竞争加剧就是无可避免的事情。在这几年的投资中,宏观经济因素相比以往更加重要,只是很多人最开始不以为意,等到想要考虑这个因素的时候,二级市场早已经做了充分的定价。关键很多行业过去几年遭遇的问题并没有结束,现在行业遇到的问题接下来依然会遇到,只能期待边际改善。唯一不幸中的万幸,就是二级市场很多都已经充分定价。 如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。 来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈