
首页/文章/ 详情

逆势狂涨,比宁德时代还猛,这个行业隐形龙头,为什么这么猛?

1月前浏览404
“To be or not to be”是哈姆雷特要回答的问题,但要稳健还是要弹性,很可能是每一个投资者都要考虑的问题,天赐材料和新宙邦这几年的业绩差距就是这个问题的鲜明对比。
 01 

小弟业绩比龙头还要好

前阵子新能源正前方追踪了电解液龙头天赐材料,分析了它为什么能在前两年行业惨淡,很多锂电池中游企业甚至出现亏损的时候还表现坚挺,去年更是开始反转,今年一季度净利润暴涨10倍,是因为作为行业龙头拥有规模优势以及产业一体化优势。不过话说回来,虽然前两年公司相比行业表现的足够坚挺,但其实行业里有一个公司虽然并非龙头,但在前两年行业低迷的时候却表现的比天赐材料还要好得多,它就是新宙邦,为什么呢?

前几年行业烈火烹油引发疯狂扩产潮后,锂电池产业链迅速进入价格雪崩阶段,所以2023年到2025年产业链普遍价格承压,甚至很多公司都在这几年出现了亏损,强如各个产业链的细分龙头都不例外,尤其是2023和2024年这两年,很多产业链公司营收和归母净利润都同比暴跌。

但神奇是,作为后排厂商,新宙邦2023和2024年的业绩表现却明显强于天赐材料!

2023年,天赐材料暴跌近31%,归母净利润大跌近67%,新宙邦虽然也大跌,但幅度明显好一些,营收同比下跌22%,归母净利润下跌42%。

到了2024年,两者的差距就更明显了。2024年天赐营收大跌近20%,新宙邦却同比增长了近5%,归母净利润天赐暴跌74%,新宙邦却只下滑了7%,尤其是扣非净利润,天赐暴跌近80%,新宙邦却只下跌了0.59% ,简直是强的没边!

天赐材料不是电解液龙头吗?为什么龙头反而不如后排厂商?

天赐确实是电解液龙头,2024年公司电解液全年销售超过50万吨,连续9年全球销量领先,截至2024年末,公司拥有电解液产能约86万吨,而同期新宙邦出货却仅有19-20万吨。那么为什么行业龙头反而不如小弟?

其实就恰恰是因为天赐是行业龙头,表现才不如后面的小弟。

 02 

新宙邦业绩稳健的秘密

2023和2024 两年就是锂电池产业链最惨淡的时候,碳酸锂价格直接从2022年最高峰超过60万元/吨直线崩 盘,一度跌破5万元/吨,如此极速的价格跳水,让所有产业链公司都承压,而且体量越大的公司反而压力越大,因为存货贬值压力更大,加上产能规模越大,费用相对刚性,而开工率越低,最终的摊销成本就越大,最终反映到利润上反而压力越大。

正是因为新宙邦的规模不如天赐,反而在2023年和2024年这两年行业最惨淡的时候表现好一些。

不仅如此,天赐材料在产业一体化上面也比新宙邦要强,拥有完善的六氟磷酸锂一体化布局,六氟磷酸锂自供率比较高,在周期上行的时候,可以各个产业链的环节都吃到涨价的红利,但周期下行的时候就反过来了,各个环节都承压。新宙邦六氟磷酸锂主要靠外采,这个时候的优势反而凸显出来了。

这两个是主要原因,但不是全部原因,除此之外,跟新宙邦的业务比较分散也有关系。

天赐材料2024年锂离子电池材料收入109.74亿元,占总营收的87.67%。电解液是公司的绝对核心业务,产品结构高度集中。当电解液价格大幅下跌时,公司整体业绩受到直接冲击,缺乏有效的对冲业务。

而新宙邦2024年电池化学品收入51.16亿元,仅占总营收的65.19%。除了电解液业务之外,新宙邦还有有机氟化学品(收入15.29亿元,毛利率高达61%)、电容化学品(收入7.66亿元,毛利率41%)和半导体化学品(收入3.68亿元)等多元化高毛利业务。这些业务在2024年实现了稳定增长(有机氟+7.25%、电容+21.91%、半导体+18.35%),有效对冲了电池化学品板块的盈利下滑。

正是这几个原因,使得新宙邦2023年和2024年的业绩反而比电解液龙头好得多。

但盈亏同源,行业下行的时候你更稳健,也就意味着行业上行的时候弹性也更弱一些。事实也是如此,进入2025年后,下半年碳酸锂价格开始触底反转,从最低的跌破6万元每吨迅速反弹到年底的近12万元/吨,几乎是翻倍走势。

所以下半年很多产业链公司的业绩都出现了快速的反弹走势,比如天赐2025年全年的营收就同比增长了33%,归母净利润更是同比增长了181%,扣非净利润更是同比增长了250%多,而新宙邦表现就弱很多了,营收同比近增长22%,归母净利润更是只同比增长了16% 。

进入2026年,随着锂电产业链价格在上半年继续逐步拉升,业务更纯粹的天赐材料在规模和垂直一体化程度更高的情况下再次表现出更强的弹性。今年上半年天赐材料营收同比增长了91%,归母净利润更是同比暴涨10倍多,新宙邦也不错,营收也同比增长了60%多了,归母净利润翻倍增长,虽然也算不错了,但相比天赐确实就弱得多。

相比天赐材料,新宙邦的弹性弱弱很多,是不是意味着长期而言新宙邦就没有什么机会?

当然并非如此,事实上,新宙邦跟此前覆盖和追踪过的多氟多有一些类似,虽然一个主营业务是六氟磷酸锂,一个主营业务是电解液,但两者都有那么一点殊途同归,有望共同成长为氟化工产业平台。

 03 

又一个氟化工隐形龙头

多氟多是靠无机氟化工起家,从冰晶石、氟化铝等传统产品一路攻克技术难关,最终成为全球六氟磷酸锂行业龙头,并以此为基础延伸至锂电池制造等领域,最终向氟化工平台挺进。

而新宙邦以电解液(混合调配与添加剂技术)起家,后续通过对三明海斯福的并购以及投资建设福建海德福完成了对有机氟化工产业的突破,后续又通过增资江西石磊氟材料有限责任公司完成了向上游原材料六氟磷酸锂的布局,继而打开了下游AI、半导体、创新药、氢能源等战略性新兴产业应用方向,也同时打开了自身的估值天花板。

很明显,天赐材料与新宙邦是完全不同的成功路径。天赐材料是当之无愧的规模之王,其纵向一体化的战略在行业上行期犹如一台强悍的印钞机,展现出极强的爆发力。而新宙邦则像是一位内功深厚、招式多元的武学宗师,不盲目追求单一环节的规模绝对庞大,而是通过横向的平台化延伸将电池化学品、有机氟化学品、电子信息化学品融为一体,构建起了深不可测的技术护城河与利润安全垫。

如果看好锂电池材料后续的价格,想要追求弹性,天赐材料无疑是更好的选择;但如果认为后续产业链价格存在不确定性,追求更加稳健的品种,有望成长为氟化工平台化公司的新宙邦则是更佳选择。


如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。

来源:新能源正前方
化学半导体电子新能源材料
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-08-21
最近编辑:1月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 429课程 0
点赞
收藏
作者推荐

“星枢计划”首发星座正式发布,钧达股份太空算力布局走向实践

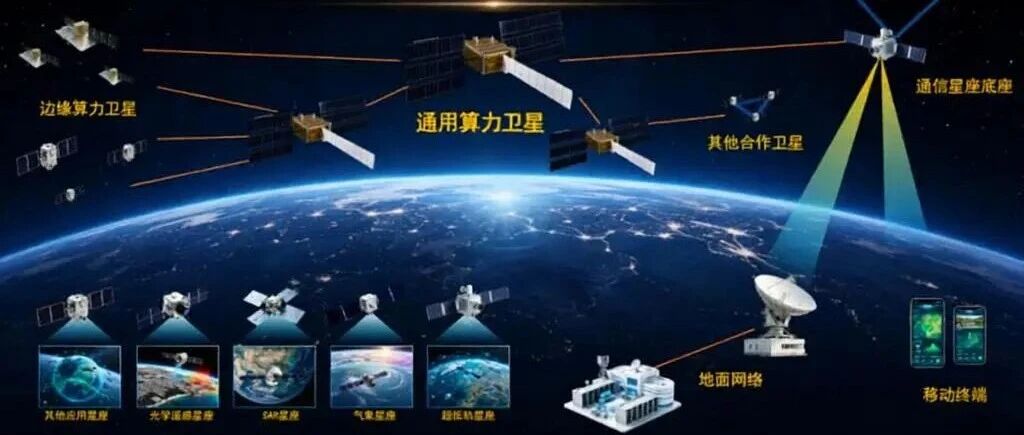
7月18日,2026世界人工智能大会太空算力专题论坛在上海顺利落幕。会上,由钧达股份(002865.SZ/02865.HK)间接控股子公司上海星枢天算航天科技有限公司(以下简称“星枢天算”)联合复旦大学共同牵头研制与运营的“星枢计划”首发星座正式发布。(图片来自巡天千河官方公众 号)上海市经信委汤文侃主任、复旦大学校长中国科学院院士金力、中国科学技术大学校长中国科学院院士常进、鹏城实验室主任中国工程院院士高文、香港城市大学校董会主席魏明德、香港科技大学副校长中国工程院院士郭毅可,上海市算力网络协会算力产业生态伙伴理事长杨海燕,上海星枢天算航天科技有限公司董事长郑洪伟共同出席发布见证。此举标志着国内首个面向商业化运营的天基智能算力网络,正式从顶层设计迈入在轨验证与场景落地阶段;也意味着钧达股份在太空算力领域的全链条布局正式迈入星座运营新阶段。从光伏龙头到太空算力新赛道作为光伏行业首家“A+H”双平台上市企业,钧达股份近年来以光伏技术的太空场景应用为战略支点,加速向太空光伏、商业航天及太空算力产业延伸,逐步构建起“太空能源+整星制造+星座运营及数据服务”的全链条产业闭环。在太空能源端,公司于2025年末参股卫星能源解决方案商星翼芯能,并通过子公司捷泰航天推进太空光伏产业化落地。2026年2月,公司完成港股配售,募资约4亿港币,专项用于太空光伏电池的研发生产以及商业航天领域的股权投资与合作,为新业务拓展提供充足资本支撑。在整星制造端,公司收购巡天千河60%股权,正式切入卫星整星制造环节。巡天千河技术团队源自航天八院整建制团队,是国内领先的卫星整星总体企业,拥有近百颗商业卫星研制发射经验,可提供遥感卫星、雷达卫星、通信卫星、算力卫星等全谱系整星制造,平台自研率约70%,为星座建设提供核心底层支撑。在星座运营端,2026年5月,在上海市经信委指导下,“上海太空算力产业生态伙伴计划”成立并同步启动“星枢计划”。钧达股份通过巡天千河间接控股的星枢天算当选秘书长单位,牵头该计划的星座研制规划、实施与运营。至此,公司正式切入星座运营环节,完成了太空算力领域的全链条布局。首发星座一主二辅,晶硅钙钛矿技术实现航天级场景落地根据规划,“星枢计划”总部署规模为1000颗天基算力卫星,其中中心算力卫星800颗、边缘计算卫星200颗。本次发布的首发星座创新采用一主二辅星簇架构,由1颗中心算力主星、1颗伏羲气象星和1颗即时遥感星构成。三颗卫星通过星间激光链路实现数据贯通,在轨构成一个完整的闭环算力验证单元。其中,中心算力主星搭载自研分布式全域混合算力调度平台,由上海星枢天算公司牵头研制,技物所王建宇院士载荷工程团队的支持,依托复旦大学金亚秋院士团队研发的微波视觉大模型,统一汇聚两颗辅星感知数据并完成多模态融合分析,提供“按需即问即算”太空算力服务。主星研制上具有五项大颠覆性国产硬件创新,填补多项国内技术空白。(图片来自巡天千河官方公 众号)其一,搭载定制国产航天级GPU芯片,实现32P超高在轨算力输出,填补国内卫星大规模原位实时计算领域技术空白。其二,搭载具身智能运维系统,系国内算力卫星首个具身智能系统,可在轨完成算力GPU载荷模块化重组等操作。其三,搭载航天级微通道主动液冷模块,舱体采用多层超轻被动隔热复合材料,外部配置大尺寸可展开式辐射散热器,形成三级协同散热体系,将是国内首个实现星载GPU长效稳定热控成套方案。其四,开展面向算力互连的星间星地高速激光通信验证,突破400Gbps星间/星地光通信,开展地面光学相控阵接收,结合先进的阵列收发和信号处理技术,实现高性能、高可靠、大带宽算力互连。其五,主星电源将使用晶硅钙钛矿技术,功率高达15kw,在轨光电转化效率大幅超越传统单晶硅星载太阳能板,成本远低于传统砷化镓太阳能板,匹配超高算力持续功耗需求,能源综合利用效率达到行业顶尖水平。(图片来自巡天千河官方公 众号)据了解,此次电源解决方案系晶硅钙钛矿技术首次作为卫星主电源方案进入星座工程化应用,由钧达股份下属子公司捷泰航天提供。若后续在轨运行表现达到设计预期,将标志着晶硅钙钛矿技术从“空间试验件”正式迈向“主能源系统”,为太空能源解决方案开辟一条“轻质、高效、低成本”的全新路线,全面适配大规模太空基建对能源系统的核心诉求。除此之外,两颗辅星各有侧重。伏羲气象星由上海科学智能研究院、复旦大学、巡天千河共同研制,搭载高精度微波辐射计载荷,依托伏羲无缝隙端到端气象预测大模型体系,为全球极端天气预警和防灾减灾提供支撑。即时遥感星搭载高分辨率可见光及红外载荷,2POPS边缘算力实现遥感大模型在轨推理,为数字三维城市、区域综合治理、应急灾情勘察提供遥感影像和在轨智能计算支撑。三颗卫星各司其职、协同作业,形成从算力调度到气象感知再到遥感成像的完整太空智能服务链条。千亿产业蓝图,赋能产业升级星枢计划首发星座的发布,标志着钧达股份太空算力布局从规划走向落地。依托首发星座的星簇算力底座,星枢天算搭建了标准化算力调用接口。政府、能源、航运、金融及科研机构,可根据需求采购分时算力或长期算力包,将海量时空数据加密上传至星座完成AI训练与融合运算,大幅降低地面数据中心建设和运维成本。同时,星枢天算将自动完成气象预警、灾害监测、港口航运、电网巡检等标准化情报产品的生产与推送,为应急管理、气象、自然资源、能源等政府部门提供常态化、低延迟的太空即时遥感服务。据规划,星枢计划项目落地将加速上海太空算力产业集聚,预计五年带动上下游配套企业超百家,有望助推上海太空算力相关产业年产值突破千亿。后续多批次规模化星座组网落地后,将赋能产业和国家战略。当前,空间基础设施正从通信网络向计算网络加速演进,太空算力星座事关近地轨道资源抢占、天基计算标准制定与未来太空经济布局,已成为大国博弈的战略必争之地。分析人士指出,钧达股份将光伏领域的技术积淀与资本运作能力延伸至太空算力赛道,已参与并构建起覆盖太空能源-整星制造-星座运营及卫星数据服务的完整产业链。星枢计划首发星座的发布,标志公司太空算力产业闭环正从规划走向实践。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈