两难抉择!射频芯片 vs 光伏逆变器,待遇相当的两个offer,该赌风口还是守硬核?
今天有同学满心纠结地来咨询offer选择,两个机会各有千秋,待遇不相上下,但所处行业却有着天壤之别:一个是射频芯片上市公司的AE(应用工程师)岗位,一个是新能源行业的逆变器开发岗位。说实话,面对这样的选择,我很难给出“非此即彼”的建议,因为两者都是当下极具潜力的赛道,没有绝对的优劣之分。一个扎根于“卡脖子”的半导体核心领域,是射频行业的金字塔尖;一个跻身于风口之上的新能源赛道,是光伏产业的关键支撑。更关键的是,这两个行业的技术壁垒、发展逻辑、职业路径差异极大,一旦选择其中一个,大概率会深耕于此,转行的跨度几乎相当于重新开启一段职业征程。所以,最终的选择,终究要回归自身的兴趣、职业追求与价值导向,而在做决定之前,我们不妨先深入了解这两个行业的核心逻辑、发展现状与未来潜力,让选择更有底气。
No.1 射频芯片行业:半导体领域的“隐形基石”,技术为王的长坡赛道
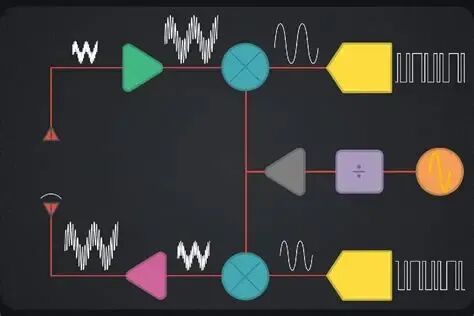
提到射频芯片,很多人可能会觉得陌生,但它早已渗透到我们生活的方方面面,是无线通信的“心脏”,更是半导体产业中技术壁垒最高、附加值最高的细分领域之一,被誉为射频行业的“金字塔”。所谓射频芯片,核心功能是实现信号的收发、放大、滤波与转换,是所有无线通信设备不可或缺的核心零部件,其性能直接决定了无线通信的稳定性、传输效率及信号质量,从我们日常使用的手机、耳机,到高端的卫星通信、5G基站、自动驾驶汽车,再到国防军工、航空航天等领域,都离不开射频芯片的支撑。
从行业定位来看,射频芯片处于半导体产业链的设计核心环节,属于“硬科技”范畴,其研发难度极大,涉及模拟电路、数字电路、电磁场等多个交叉学科,对研发人员的技术积累、研发投入的持续性要求极高。目前,全球射频芯片市场仍由高通、博通、Skyworks等国际巨头主导,2024年全球手机射频前端芯片市场前5大供应商占据70%以上市场份额,但国内企业正加速崛起,逐步实现进口替代,行业正从制造中心向创新引领方向转变。
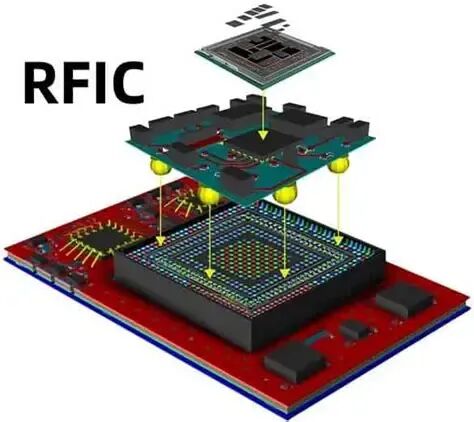
从市场规模与发展趋势来看,全球射频前端芯片市场规模持续攀升,从2011年4G商用初期的约63亿美元,增长至2023年的209亿美元,期间年复合增长率达10.51%,2024年成功突破210亿美元。其中,移动消费射频前端(包括物联网设备)市场占据主导地位,占总销售额的80%以上;电信射频前端、车载射频前端市场虽占比不高,但车载领域增速迅猛,预计2023~2029年复合增长率达18%,主要得益于汽车电气化和软件定义汽车趋势的深化。中国作为全球主要的射频前端市场,2022年触底后逐步回升,预计2026年市场规模将达到260亿美元,复合年增长率达12%-15%,在全球市场中的占比接近50%。
再看同学咨询的AE岗位,这是芯片行业中衔接研发端、销售端与客户端的关键桥梁,属于技术支持类核心岗位。其核心定位是售前技术方案专家,偏向“办公室+客户拜访”结合的工作模式,主要职责包括:根据客户的技术需求(如芯片性能参数、接口适配、功耗要求)设计定制化的产品应用方案,输出技术方案书;协助客户进行芯片型号选型,评估产品与客户项目的契合度;与研发团队沟通客户定制化需求,推动产品适配与迭代;参与行业展会、技术研讨会,讲解产品技术优势等。AE岗位的核心价值的是挖掘客户潜在需求,将客户需求转化为可落地的技术方案,助力销售团队拿下订单,同时为公司产品规划提供市场导向依据。
射频芯片行业的核心优势在于“长期确定性”和“技术壁垒带来的护城河”。一方面,随着5G、6G、卫星互联网、物联网、自动驾驶等新兴领域的快速发展,对射频芯片的需求将持续旺盛,尤其是高端射频芯片的进口替代空间巨大,行业长期增长逻辑清晰;另一方面,高研发壁垒意味着行业竞争格局相对稳定,一旦掌握核心技术,就能获得持续的竞争优势,职业发展的稳定性较强。但同时,这个行业也存在一定的门槛:技术迭代速度快,需要从业者持续学习,保持对前沿技术的敏感度;研发周期长、投入大,行业波动相对平缓,短期内难以获得爆发式的职业突破,更适合愿意长期深耕技术、耐得住寂寞,对无线通信、芯片设计有浓厚兴趣的人。
No.2 逆变器行业:新能源浪潮中的“能量心脏”,风口之上的高增长赛道
与射频芯片的“低调硬核”不同,逆变器行业是当下新能源赛道中最火热的细分领域之一,而逆变器作为光伏产业的关键核心部件,被誉为新能源电力的“能量心脏”,其核心价值在于解决新能源发电的“适配性”问题——光伏板产生的是直流电,而电网传输、家庭使用的是交流电,逆变器的核心功能就是完成“直流转交流”的关键转换;同时,新能源发电具有间歇性、波动性特征,逆变器通过智能调控电压、频率,确保电力稳定并入电网,避免对电网造成冲击。如果说光伏板是新能源的“造血器官”,储能电池是“储血仓库”,那么逆变器就是连接两者与电网的“心脏”,没有逆变器,新能源电力就无法高效、安全地输送到终端。
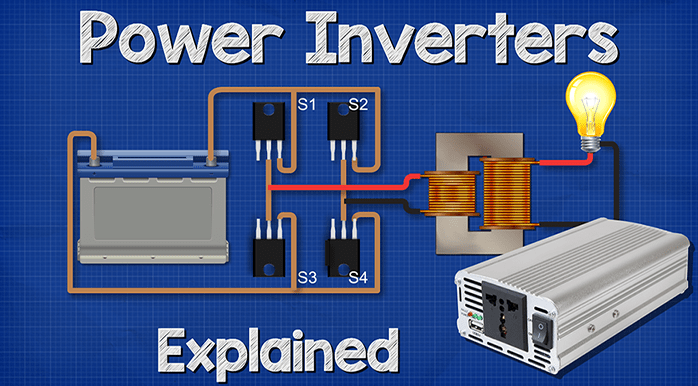
从行业背景来看,全球“碳中和”目标的推进,为光伏等可再生能源产业带来了前所未有的发展机遇,而逆变器作为光伏系统的核心部件,直接受益于全球光伏装机量的爆发式增长。近年来,逆变器行业呈现“光伏打底、储能爆发”的增长态势,全球市场规模从2020年的450亿美元,快速增长至2025年末的1200亿美元,五年间实现跨越式增长,年均复合增长率达16.2%。据行业预测,到2030年,全球逆变器市场规模将剑指3800亿美元,年均复合增长率仍达16.2%,其中储能逆变器增速最快,2025-2030年复合增长率维持40%以上,2030年市场规模将突破1000亿美元。
从行业格局来看,中国企业在全球逆变器市场中占据绝对主导地位,2025年全球逆变器出货量中,中国企业占据52.7%的份额,全球市场CR5达68%,且前五名全部为中国企业——阳光电源、华为合计占据全球半壁江山,形成第一梯队;古瑞瓦特、锦浪科技、上能电气等构成第二梯队。这种压倒性优势源于中国企业的技术迭代速度与成本控制能力,通过SiC(碳化硅)器件应用,中国企业将逆变器转换效率提升至99.2%以上,同时成本较海外企业低15-20%。此外,逆变器的应用场景已从传统的地面光伏电站,延伸至工商业、户用、储能、电动船舶等多个领域,全场景覆盖的特性使其成为新能源赛道的“刚需器件”,抗周期能力显著强于单一组件环节。
同学咨询的逆变器开发岗位,是新能源行业的核心技术岗位,主要负责逆变器的硬件设计、控制算法开发、系统联调与故障排查等工作。具体来看,其核心职责包括:主导逆变器的电路设计,精通反激、Buck-Boost等拓扑结构,完成元器件选型、EMC整改;基于DSP实现MPPT追踪、孤岛检测等核心算法,掌握弱电网场景下的锁相环技术;主导样机软硬件联调,解决输出电压波动、过热保护等常见问题;参与产品全生命周期管理,输出技术规格书、测试报告等文档,同时跟踪行业最新技术动态,研究下一代智能逆变器技术。据行业调研数据显示,国内逆变器人才需求年增长率达23%,特别是具备DSP算法开发能力的工程师薪资涨幅突破30%,2025-2030年该岗位人才缺口将达12万,职业需求旺盛。
逆变器行业的核心优势在于“短期高增长”和“政策红利加持”。一方面,全球新能源转型加速,光伏、储能装机量持续爆发,直接拉动逆变器需求,行业处于高速增长期,从业者能够快速享受行业发展带来的红利,职业晋升速度相对较快;另一方面,中国作为全球新能源产业的核心阵地,政策支持力度大,国内企业的技术优势明显,出海空间广阔,从业者能够接触到全球前沿的技术与项目。但同时,这个行业也存在一定的挑战:行业竞争激烈,尤其是中低端市场同质化严重,对企业的成本控制和技术迭代速度要求极高;行业受政策、光伏装机量波动影响较大,短期可能存在一定的周期性波动,更适合对新能源产业充满热情、愿意拥抱行业变化,希望在高增长赛道中快速实现职业突破的人。
No.3 选择无优劣,遵从内心更重要
回到同学的offer选择上,射频芯片AE岗位和逆变器开发岗位,本质上是两个完全不同赛道的选择,背后对应的是两种不同的职业生活与发展路径,没有绝对的“更好”,只有“更适合”。
从职业发展来看,射频芯片行业的技术壁垒高,转行难度大,一旦深耕,未来的职业路径相对清晰——AE岗位可纵向晋升为SAE(系统应用工程师)、应用技术专家、技术总监,也可横向转岗为产品经理、售前管理岗,核心竞争力在于方案设计能力、复杂项目统筹能力,适合追求长期稳定、愿意在技术领域持续深耕的人;逆变器开发岗位的行业增长快,人才需求旺盛,职业晋升路径偏向技术研发与项目管理,可从初级开发工程师晋升为资深工程师、研发主管、技术负责人,核心竞争力在于硬件设计、算法开发能力,适合追求快速成长、愿意拥抱行业变化,希望在风口赛道中实现突破的人。
从行业前景来看,两者都是长期向好的赛道:射频芯片是半导体产业的核心,是“卡脖子”技术突破的关键,随着5G、6G、卫星通信等领域的发展,长期需求确定性强;逆变器是新能源转型的核心支撑,受益于全球“碳中和”目标,短期增长迅猛,长期空间广阔。待遇方面两者相差不大,因此,薪资不再是核心考量因素,核心在于你对行业的兴趣、对职业节奏的偏好。
如果你喜欢安静、专注,对无线通信、芯片技术充满好奇,愿意沉下心来钻研技术,享受从0到1推动技术落地、解决复杂技术问题的过程,不急于追求短期的职业爆发,那么射频芯片AE岗位或许更适合你;如果你充满激 情,关注全球能源转型的趋势,喜欢拥抱变化,希望在高增长的赛道中快速成长,享受参与新能源产业崛起、为“双碳”目标贡献力量的成就感,那么逆变器开发岗位会是更好的选择。
其实,人生没有完美的选择,尤其是在两个优质的机会面前,无论选择哪一个,只要深耕下去,都能收获属于自己的成长与成就。最可怕的不是选择错了,而是在纠结中内耗,浪费了宝贵的时间。所以,不必过度焦虑,静下心来问问自己:你更向往哪个行业的工作场景?你更愿意在哪个领域长期深耕?你未来的职业目标是什么?听从自己的内心,做出选择,然后全力以赴,就一定能在所选的赛道上发光发热。
如果是你,你将会怎么选择呢?留言区说出你的看法!