无稀土电机 + 非晶碳纤维!新能源电驱的材料革命,正在摆脱资源依赖
如今,一场以“无稀土化”和“新材料应用”为核心的电驱技术革命正在爆发。无稀土电机打破资源枷锁,非晶合金与碳纤维重构性能边界,两者的结合正推动新能源电驱从“资源依赖型”向“技术驱动型”转型。本文将结合广汽、格力等企业的量产实践与权威测试数据,拆解这场材料革命的核心逻辑与应用前景。
痛点倒逼创新:稀土依赖的行业困局
新能源汽车电驱系统的性能瓶颈,本质上曾是材料瓶颈。传统稀土永磁同步电机之所以成为主流,核心在于稀土永磁体(如钕铁硼)能在极小体积内提供超强磁场,使电机实现“小体积、高功率”的特性——1120kW的稀土永磁同步电动机效率高达96.5%,比同规格普通电机高出1.5%,重量更是仅为传统电机的一半。
但稀土的“资源诅咒”同样突出:全球稀土储量仅1.2亿吨,中国虽占37%的储量却承担着90%的加工供应,地缘政治与环保政策稍有变动便会引发价格震荡。2024年全球新能源汽车销量突破2000万辆,稀土永磁体需求同比激增45%,直接导致钕铁硼价格年内涨幅超300%。更关键的是,稀土电机存在高温退磁风险,在-20℃以下低温或150℃以上高温环境中,动力性能会衰减10%-30%,限制了其在极端工况的应用。
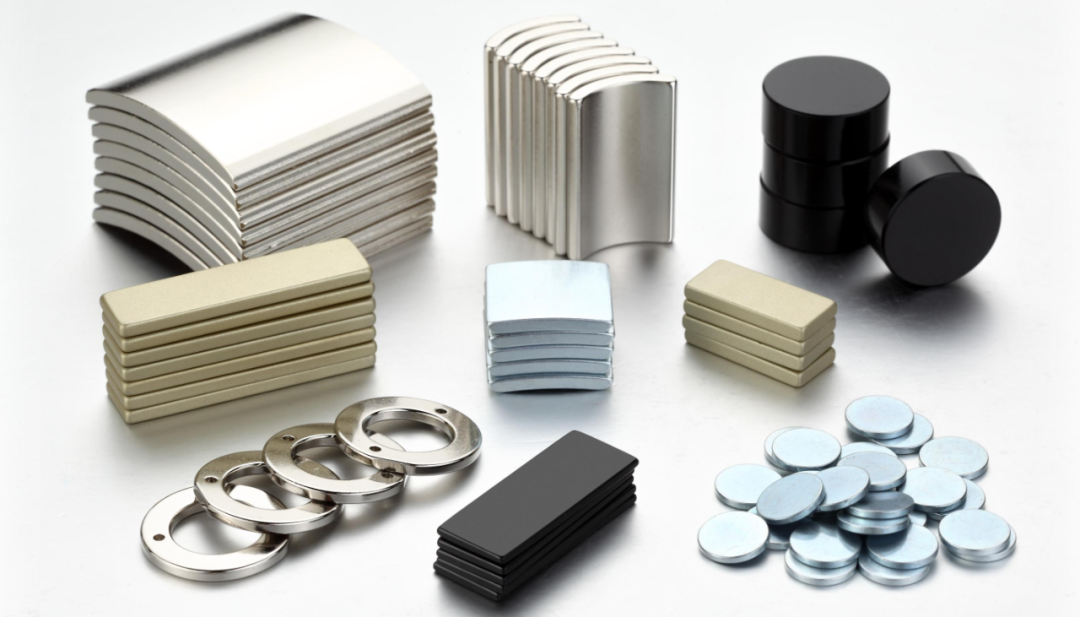
摆脱稀土依赖、突破材料性能边界,成为新能源电驱技术升级的核心命题,而无稀土电机与非晶碳纤维的组合,正是破局的关键。
技术双突破:无稀土+非晶碳纤维的性能重构
无稀土电机解决“资源卡脖子”问题,非晶合金与碳纤维则实现“性能再升级”,两者的协同效应正在重构电驱系统的核心指标。
无稀土电机:从“资源依赖”到“技术自主”
无稀土电机并非牺牲性能换自主,而是通过磁路设计优化与新材料替代,实现“去稀土化”与“高性能”的平衡。目前全球主流技术路线呈现多元化发展,中国企业以磁阻电机为核心突破,国际巨头则在感应式等路线上形成特色,代表性企业包括格力、马 勒、里卡多等。其中格力电器历时15年攻克的无稀土磁阻电机技术,已形成150项全球专利壁垒,核心指标经中国机械工业联合会鉴定为“国际领先”;马 勒与里卡多则凭借在汽车动力系统领域的深厚积累,开辟了差异化技术路径。
其技术突破体现在三大维度:一是能效跃升,采用SiC MOSFET 50kHz高频特性降低铁损与铜损,系统综合效率达97%,较传统稀土电机提升3个百分点,达到IE5超高效等级,工信部实测系统能效达93.64%;二是环境适应性突破,通过双旁路抗退磁技术,实现-40℃极寒至130℃高温环境下无退磁风险,彻底解决传统稀土电机的温度敏感痛点;三是成本优势显著,新能源商用车驱动电机材料成本降低22.89%-35.43%,截至2025年已节约稀土资源889吨,家电领域累计出货超1亿台的规模效应更印证了其产业化可行性。
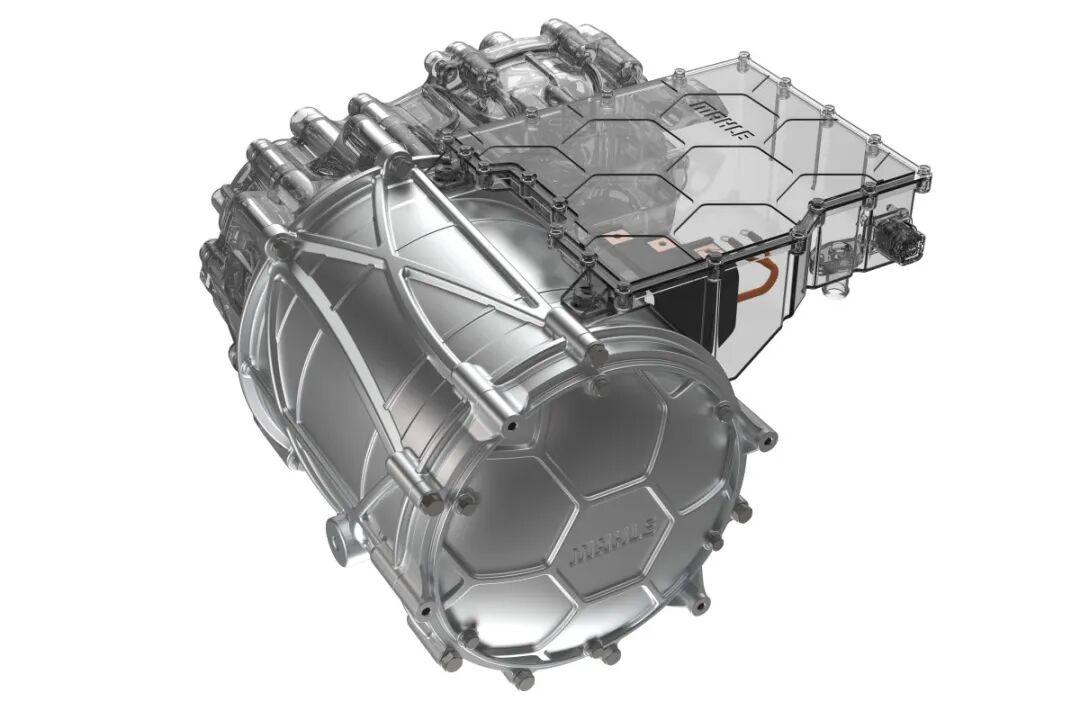
在汽车领域,无稀土电机已实现功率覆盖40-200kW的全系列布局,适配从微型电动车到中重型商用车的全场景需求,其“无稀土+碳化硅”的组合方案更可直接适配800V高压平台,成为高端车型的技术选项。国际企业中,马 勒的技术突破颇具代表性,其开发的新型无磁电机采用无接触感应式动力传输方案,彻底摒弃稀土材料,通过交变磁场无线供能给转子线圈替代永磁体,实现95%以上工况效率,这一指标此前仅在电动方程式赛车电机上实现。该技术的核心优势在于无磨损运行设计,旋转与静止部件间无物理接触,不仅免维护且耐用性大幅提升,适配从微型车到商用车的全车型谱系,研发过程中采用的创新模拟技术更将开发周期与成本显著降低。
里卡多则聚焦商用车混动场景,其无稀土电机技术以同步磁阻电机为基础,融合感应电机调速优势,开发出适合重型车频繁启停工况的专用机型。该电机通过转子磁障结构优化,在低转速区间扭矩密度提升15%,配合里卡多专利的热管理系统,可在商用车常见的-30℃至120℃工况下稳定运行。虽尚未公开具体量产时间表,但已与欧洲主流商用车企业达成联合开发协议,目标2027年实现混动系统搭载试装。值得注意的是,里卡多强调“系统级成本优化”,通过电机与变速箱一体化集成设计,抵消无稀土电机在材料工艺上的额外投入,预计量产时整体动力总成成本较稀土方案降低10%-15%。
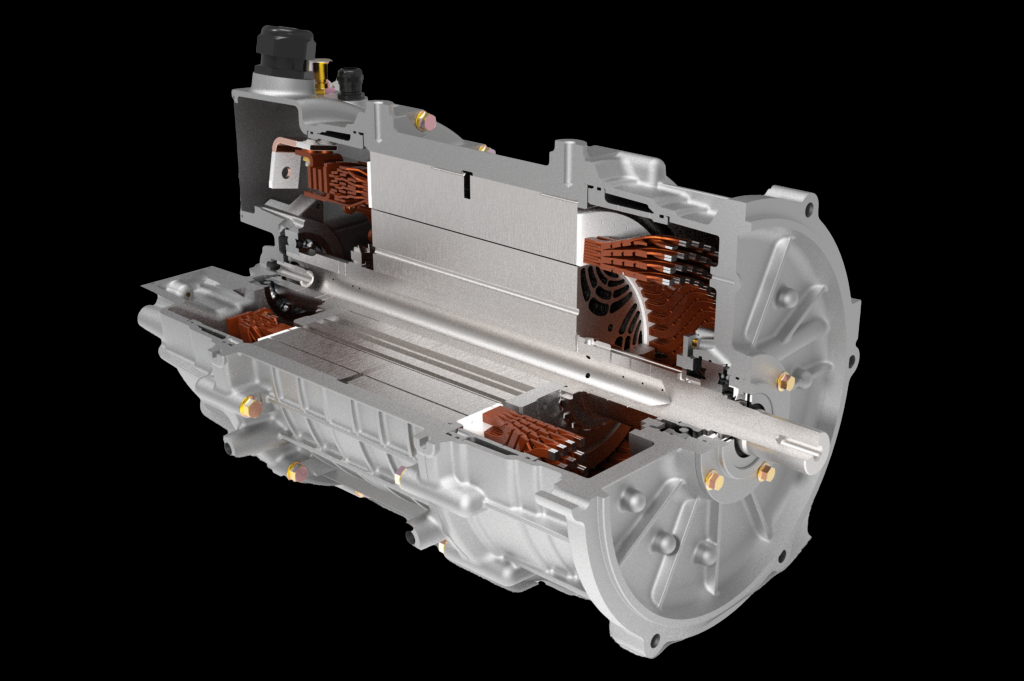
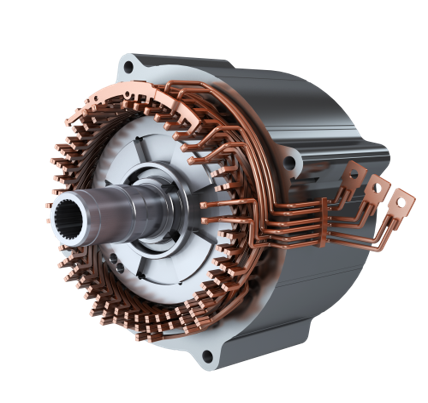
里卡多无稀土铝电机
非晶+碳纤维:电驱系统的“轻量化与高效化”革命
如果说无稀土电机解决了“有没有”的问题,那么非晶合金与碳纤维的应用则解决了“好不好”的问题。传统电机采用硅钢片作为铁芯材料,但在高频、高速工况下铁损激增,成为能效提升的瓶颈。非晶合金的出现彻底改变了这一局面——通过10⁶℃/s急速冷却形成的无序原子结构,使其具备“高磁导率、高电阻率、低铁损”三大核心特性,磁导率是普通硅钢片的20-100倍,厚度仅为A4纸的1/4。
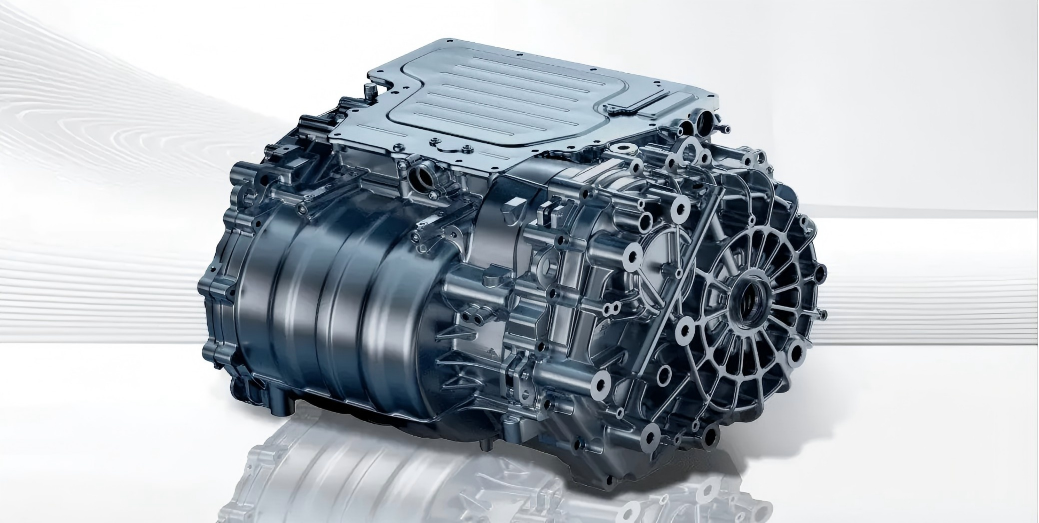
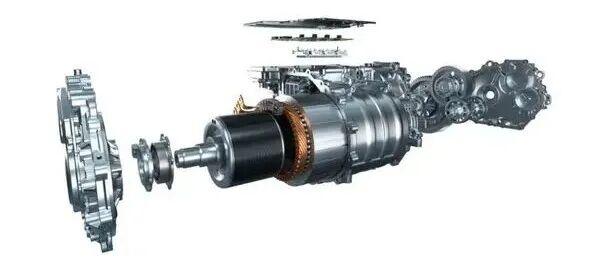
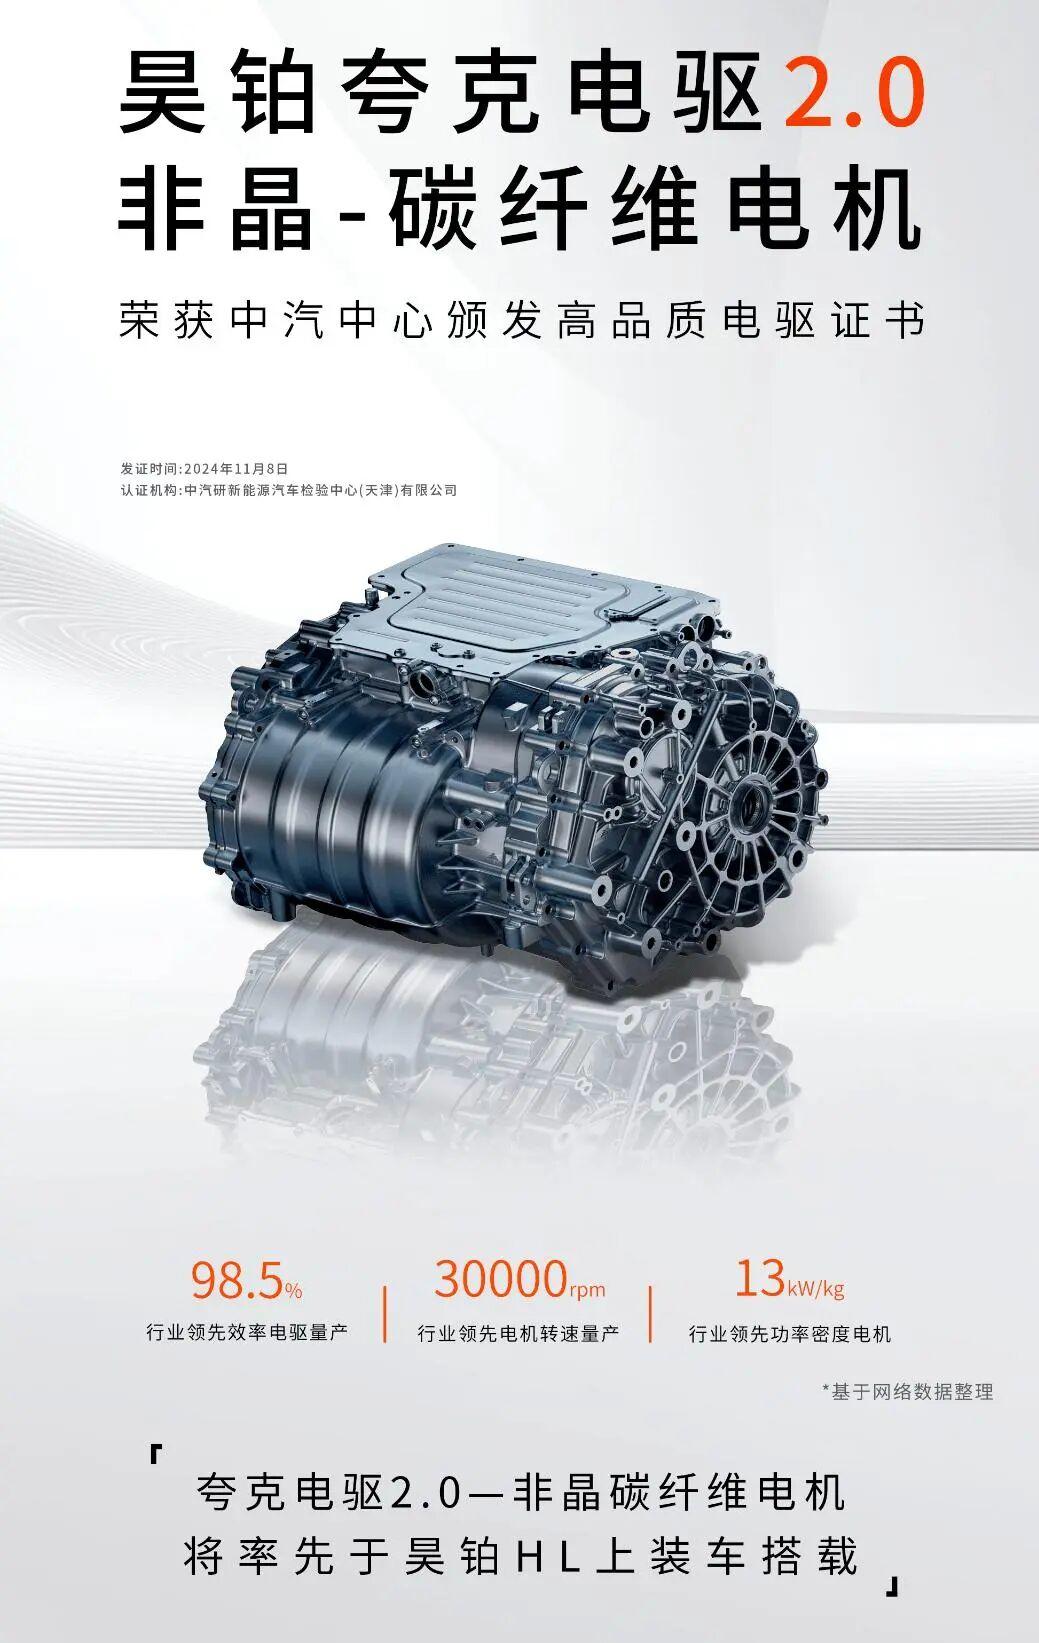
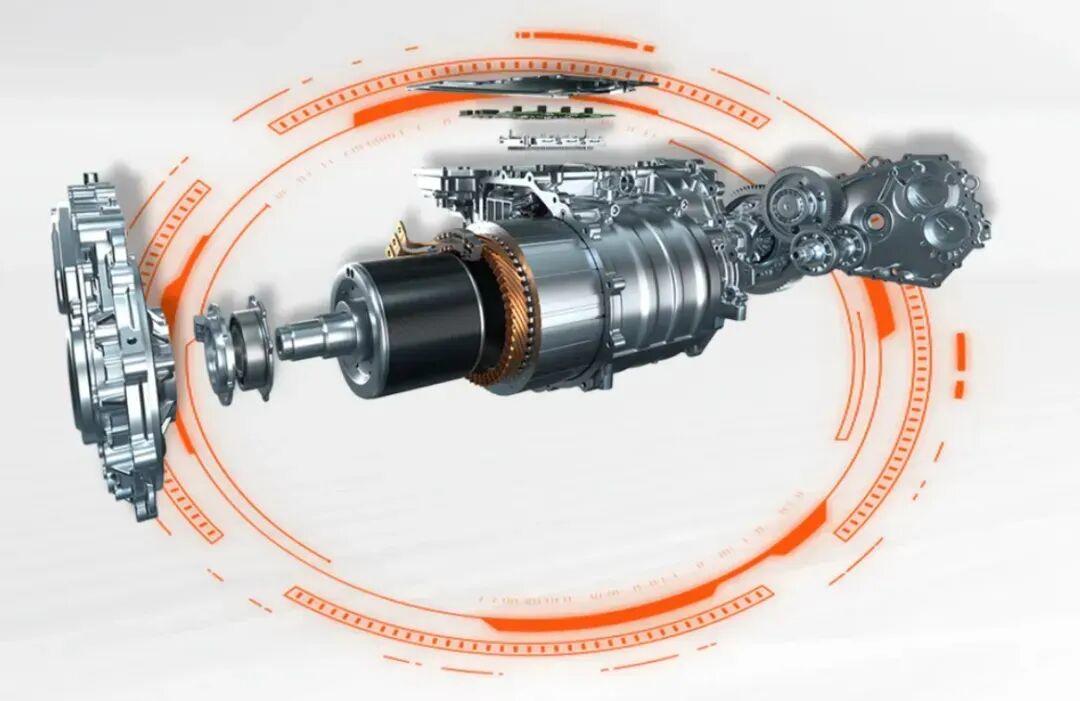
广汽集团是这一技术的量产标杆,其夸克电驱2.0通过全球唯一量产的非晶铁芯加工专利技术,攻克了非晶合金脆性高、成型难度大的行业难题,将电机最高效率提升至98.5%,电驱系统CLTC工况效率达93%,经中汽研带半轴测试验证,这一数据真实可靠。更关键的是,非晶合金的应用实现了“能效-成本”的正向循环:同等功率下电机体积缩小20%、重量减轻20%,功率密度从传统硅钢电机的8kW/kg跃升至13kW/kg,在1000V平台下更突破至17.29kW/kg,远超特斯拉Model 3/Y的5.5kW/kg水平。
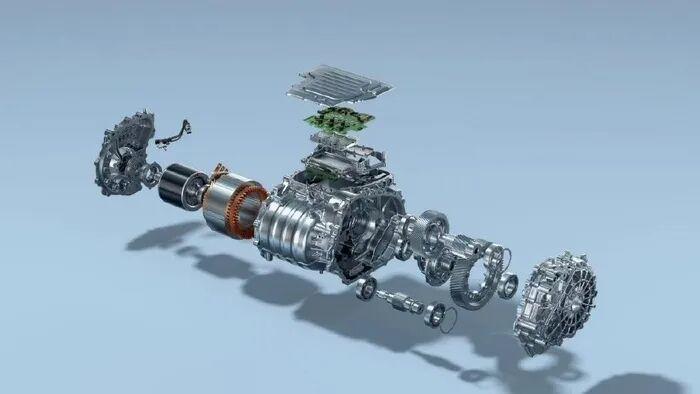
碳纤维的加入则为超高速电机提供了可能。电机转速提升是增加功率密度的直接路径,但高转速会产生巨大离心力,传统金属转子难以承受。广汽采用碳纤维包裹转子技术,使电机转速突破30000rpm,配合定子芯部直喷式油冷、转子轴内油冷的高效冷却系统,实现了“高速-高效-可靠”的统一。这种“非晶铁芯+碳纤维转子”的组合,使广汽昊铂HL车型在电池容量不变的前提下,续航里程提升30-50km,整车CLTC工况能耗降低4%,最高续航可达800km。
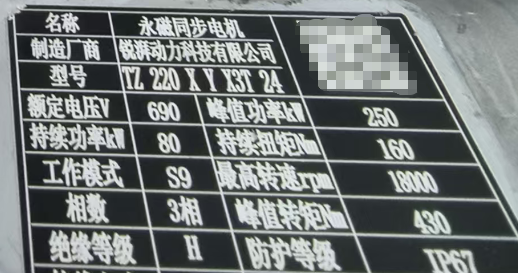
注:昊铂HL后驱电机实际参数如下,量产状态的峰值转速为18000rpm。
浩思动力在2025年IAA慕尼黑 车展展出的非晶电机,同样印证了这一技术的普适性——其0.025mm超薄非晶硅钢片实现铁芯损耗降低50%以上,峰值效率达98.22%,可推动整车电耗及馈电油耗降低1%以上,并计划2027年搭载下一代超级混动小批量试产。
关键对比:新老技术路线核心指标PK
为让技术人员更清晰地评估选型,我们结合权威数据,从核心性能、成本、适用场景三个维度,对传统稀土硅钢电机与“无稀土+非晶碳纤维”电机进行对比:
指标维度 | 传统稀土硅钢电机 | 无稀土+非晶碳纤维电机 | 数据来源 |
|---|---|---|---|
峰值效率 | 94%-96.5% | 97%-98.5% | 壹倍达电机、广汽、格力 |
功率密度 | 3.5-8kW/kg | 13-17.29kW/kg | 广汽、浩思动力、特斯拉 |
高温稳定性 | 150℃以上退磁风险 | -40℃至130℃无退磁 | 格力电器、中汽研 |
初装成本 | 基准值100 | 130-150(非晶+碳纤维)/70-85(无稀土) | 广汽、格力、QYResearch |
全生命周期成本 | 基准值100 | 85(含能耗节省) | 广汽、浩思动力 |
适用场景 | 中低速、对成本敏感车型 | 高端乘用车、商用车、极端工况 | 行业实践总结 |
从对比可见,“无稀土+非晶碳纤维”电机在性能上全面领先,但初装成本较高;而单纯无稀土电机则在成本与稳定性上更具优势,适合商用车等对功率密度要求不高的场景。技术人员可根据车型定位进行差异化选型。
挑战与展望:材料革命的产业化路径
尽管技术突破显著,但“无稀土+非晶碳纤维”技术的大规模普及仍面临三大挑战:
成本控制难题:非晶带材当前价格仍为硅钢的3-5倍,碳纤维转子加工设备投资较大。不过随着云路股份万吨级生产线投产、华工激光隐切技术将切割良率提升至99.8%,材料与加工成本正快速下降,预计2030年非晶电机初装成本将降至硅钢电机的3倍以内。
技术竞争压力:6.5%高硅硅钢在低频场景铁损接近非晶合金,且成本仅为非晶的1/3,可能在商用车领域形成分流。但在20000rpm以上高频场景,非晶合金80%的损耗优势仍不可替代。
标准缺失问题:非晶电机的高频噪音评估、10万次热震循环耐久性测试等尚无统一规范,导致主机厂验证周期延长。目前广汽已牵头编制《电动汽车用非晶驱动电机技术要求和试验方法》,行业标准体系正在逐步完善。
展望未来,随着技术迭代与规模效应,这一材料革命将呈现三大趋势:一是无稀土技术与非晶碳纤维的深度融合,实现“自主+高效”的双重目标;二是商用车先普及无稀土电机,乘用车逐步推广“非晶+碳纤维”方案的梯度渗透;三是材料企业与主机厂协同研发,推动非晶带材超薄化(目标14μm)、碳纤维国产化替代,进一步降低成本。
对汽车行业技术人员而言,当前应重点关注三大方向:一是非晶铁芯的冲压成型工艺优化,提升良率降低成本;二是无稀土电机与800V高压平台的匹配设计;三是碳纤维转子的可靠性验证方法建立。这些将是未来技术竞争的核心壁垒。
从广汽夸克电驱斩获“全球新能源汽车创新技术奖”,到格力1亿台无稀土电机的量产落地,材料革命正让新能源电驱摆脱资源依赖的宿命。这场革命不仅是技术的迭代,更是中国汽车产业从“规模领先”向“技术引领”转型的关键一步。