首页/文章/ 详情

宁德时代再传大利空!美国军方对它动手了,一个时代要结束了?

9月前浏览157

刚刚有从过去一年多的阴霾里走出来的迹象的宁德时代,转眼又遇到了全新的糟心事,这一次甚至很可能会对它的海外业务产生巨大的影响,继而对公司长期的发展产生极大的不确定性。

 01 

突发利空

据路透社2月9日报道,在美国国会的压力下,美国公用事业公司杜克能源(Duke Energy)最终决定,将中国电池制造商宁德时代生产的储能电池从美国最大的海军陆战队基地之一——勒琼营(Camp Lejeune)中移除,并将在民用项目中逐步去除宁德时代的产品。

杜克能源在给路透社的一份声明中表示,他们与美国的政策制定者以及海军部合作,决定移除勒琼营的宁德时代电池储能系统,并用美国国内或者美国盟国供应商的产品取而代之。

该公司表示,到2027年他们将自愿不再使用宁德时代的电池储能技术,并表示这是该公司支持“强大的美国供应链”的一项重要举措。

对此,宁德时代发布了声明:杜克能源指控宁德时代的电池构成潜在安全威胁,是错误并且具有误导性的。

宁德时代向美国出售的储能产品,仅包含“无源”设备,而且没有配备通信接口,意味着这些设备不可能受到外部电信讯号的控制。宁德时代在美国的业务和产品,都不会以任何方式收集、出售或共享数据。宁德时代当时进一步强调,其所有产品均已通过严格的安全保障审查,包括也通过了美国相关部门和企业的审查。

严格来说,这并不是最新发生的事情,去年12月和今年1月份都有相关的新闻出来,只是不知道为什么这次路透社又再报道一次,但不管出于什么样的目的,都是既定的事实,那么这则消息会对宁德时代产生什么样的影响呢?

就一个陆战队的储能电池移除,自然不会对宁德时代的业绩产生多大影响,即使考虑到杜克能源是美国最二大电力公司,2022年营收高达247亿美元,拥有后续较大的潜在合作机会,但对于宁德时代现在超过3000亿营收的体量而言,也实在算不上太大的事情。

这件事情最让人担忧的是,它意味着美国政府开始对宁德时代动手了,这对宁德时代国际业务的长期发展带来了很多不确定性因素。

要知道,2023年4月的时候,杜克能源就透露过其位于勒琼营的设施中使用了宁德时代生产的储能电池产品。当时它的说法是,这个储能系统在设计时就已经“考虑到了安全”,电池“不会以任何方式连接到该营地的网络或其他系统”。

显然已经通过了美国相关的安全审查,安全方面没有任何问题,但去年初,杜克能源的说法就完全变了,以出于安全方面的考虑为理由切断了宁德时代的储能电池合作。

很显然,这一定是受了神秘力量的指使,归根到底则是日益严峻的中美关系影响,这对于国内遭遇的竞争越发激烈、长期增长越发依赖于国际化业务的宁王而言,并不是一件很美好的事情。

 02 

境外业务面临不确定性

由于国内愈发激烈的竞争,宁德时代在国内的市占率也是一路下行,从原来的垄断半壁江山到一度跌破40%,好在海外市场市占率快速提升,去年前11个月,海外市占率同比提升了12.5个百分点,首次超出了30% ,其中欧洲份额超过35%,美国市场超过15%,去年上半年境外营收占比近35%,全年有望超过40% 。
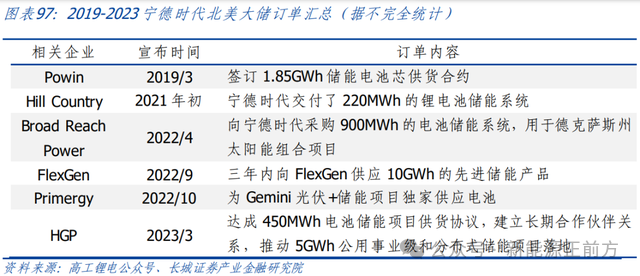
在宁德时代的境外业务越来越好,尤其是美国市场同样做的风生水起的时候,杜克能源的这一冷枪无疑开了一个坏头,后续很可能将对宁德时代的北美大储市场,甚至动力电池市场产生负面影响。

后续宁德时代在美国的市占率能否继续提升甚至下滑,都存在极大的不确定性,而且考虑到美国在全球的盟友和影响力,境外业务会不会受重创,也是存在不确定性的。

事实上,此前宁德时代和福特汽车合作建电池厂的事情就一波三折,要知道,这次合作并非合资,而是福特拥有100%股权,宁德时代只是负责运营工厂和提供电池技术服务等,但即使是这样,还是一度被反对者逼到停工,去年底虽然重启了电池工厂的建设,但投资额和规划产能却都缩小了。

可想而知,随着两国关系面临的脱钩风险越来越大,宁德时代在美国的其他业务后续也恐将面临越来越大的压力和不确定性。

资本市场最讨厌的就是不确定性,没有确定性,就很难给高估值,这很可能也是宁德时代从高峰之后就一路跌跌不休的原因之一。

但这也不是宁德时代一家公司有这样的问题,这几年,只要业务有较高技术门槛,或者中国在该领域占据较大影响力的行业都无可避免地会遭遇地缘政治方面的问题,半导体就不用说了,都打压好几年了,光伏也正在逐步遭遇不公正对待,生物医药相关也是,新能源汽车产业链长期而言也逃不掉。

汽车产业对于任何国家而言,重要性都毋庸置疑,新能源汽车是中国汽车工业的历史性机遇,在新能源汽车的趋势越发明显的时候,其他国家对中国新能源汽车产业的围追堵截恐将越来越频繁,这几乎是可以直接预见的事情。

好在无论是宁德时代,还是整个新能源汽车产业链的走势还是估值,基本都已经反映了这种潜在的利空影响。

如果节后开市,宁德时代和整个动力电池板块不对这则消息作出反应,说明基本已经反映过这个境外风险问题了,在没有更大的脱钩风险出来之前,这个问题相对可控。

只是这个事情以及越来越多的类似的事情的出现,难免让人对于后续两国的关系越发悲观,感叹一个美好的时代可能真的一去不复返了,这种悲观也会无可避免地最终反映在资本市场上。


来源:新能源正前方
半导体汽车电力新能源通信储能控制工厂
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2025-12-27
最近编辑:9月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 430课程 0
点赞
收藏
作者推荐

妥妥的赚钱机器,堪称“产业链恶霸”,宁德时代2024年一季报炸了!

在很多企业的2023年报还没出来的时候,家大业大、财务审计本应该更麻烦的宁王却把2024年一季报都丢出来了。好学生交卷早,那宁王的这份一季报究竟如何呢,能否继续证明自己还是那个最优秀的学生? 01 营收跌倒,利润却狂奔2024年一季度,宁德时代实现营收798亿元,同比降低10.4%,环比降低24.9%;归母净利润为105亿元,同比增长7%,环比降低19%;扣非净利润92.47亿,同比增长18.56%,环比下滑29.47% ;毛利率达到26.42%,同比增长5.15个百分点;净利率为14.03%,同比提升2.71个百分点;经营活动现金流净额达到283.6亿元,相较2023年同期增加35.25%。一季度最直观的印象就是,跟很多企业增收不增利相反,宁王的一季度是增利不增收。很多人看到一季度营收下滑了,就说宁王的成长性出现问题了。客观讲,过去几个季度,宁王的成长性确实出现了一定的问题,营收增速一路下滑,不过对于这个问题还是要客观看待。一方面是前几年的增长速度实在是太逆天了,基数迅速扩大,随着营收体量起来了,增速难免下滑。其次,这两年新能源行业的增长也出现了问题,宁德时代作为行业龙头无可避免受到了影响。另外,上游碳酸锂价格大跌,产品价格跟着大跌,出货量的增速跑不赢价格大跌的速度,营收下滑也就正常了。宁王一季度营收下滑主要也是这个原因。今年一季度,动力型磷酸铁锂电芯均价降到0.38元/Wh,同比降低52%,环比降低13.6%;动力型三元锂电芯降到0.48元/Wh,同比降低44%,环比降低4% 。而一季度,宁德时代动力电池装机量为41.31GWh,同比增长41%,增长幅度依然不错,但低于价格下跌幅度,营收下滑也就不足为奇了。不过由于原材料成本也大幅度降低,再加上宁王超强的成本管控能力,反而更加赚钱了,一季度营业成本仅为587亿,同步下降16%,扣非净利润的增速更是提升到了18% 。毛利率和净利润也都同比提升了,之前新能源正前方覆盖和追踪宁德时代的时候说过,宁王被很多人严重低估的一点是它甚至不输于富士康的管理能力。过去一两年,这一点已经逐步在财务上得到体现了。更加恐怖的是经营活动现金流净额达到283.6亿元,相较2023年同期增加35.25% !宁德时代的这种产业链影响力,说一句“产业链恶霸”都不为过。根据调研数据,一季度,宁德时代国内的市占率已经达到了48.93%,再次逼近行业半壁江山,而且1-2月,全球市占率达到了38.4%,市占率同样在大幅度增长,海外动力电池装机量增速更是近乎翻倍,占比已经达到27.4% 。很明显,虽然这两年宁王的营收增速下来了,但行业竞争力并没有变弱,反而还提升了,影响公司营收成长的更多还是行业的情况。 02 宁王也难独善其身经历了前几年的爆发式增长后,现在国内新能源汽车零售端的渗透率已经突破40%,增速无可避免地会逐步下滑,虽然全球范围渗透率还比较低,但受充电基础设置的掣肘,渗透率的进展相比国内差别太大,导致行业的需求增速下滑。另一方面,前几年行业又疯狂扩产,结果就是行业竞争加剧,活生生把一个朝阳行业干成了夕阳行业。宁德时代的市盈率一度低于中国移动……行业激烈的竞争之下,强如宁德时代,去年的产能利用率也掉到了70%左右。面对行业这种最新的局面,Q1,宁德时代的固定资产也出现了首次环比下滑,在建工程也同比下滑了18.9%。不过在业绩交流会上,公司对此的说法是资本开支短期迹象不明显,希望可以通过全年数据来对比。意思是先别就这个变化做过分解读。相比资本开支的下滑,合同负债的下滑更让人担忧一些。Q1,宁德时代的合同负债为206亿元,相比去年同期少了20.38亿元,近三年以来首次出现合同负债同比负增长。此外,公司的应收账款周转率下滑到1.35,也是近三年新低。不得不让人担忧宁德时代的行业影响力是否减弱了。考虑到宁王的市占率这几个季度逐步回升,在行业内的竞争力并没有出现问题,主要行业太卷,产业话语权转移到了下游。这个其实也正常,此前新能源正前方比较宁德时代和比亚迪的时候就表示过,从商业世界的正常逻辑来看,过去几年宁德时代的产业话语权并非常态,最终话语权一定是下游主机厂商的。再者,这几年为了抵抗比亚迪的强力进攻,避免下游太多主机厂商被卷死,宁德时代也开始改变策略,加强了与主机厂商的合作以及扶持。此外,也加强了对C端消费者端的影响力,开始推CATL INSIDE ,希望以此赋能下游主机厂商并加强自身的产业链影响力,所以营销费用也相应增长了。总的来看,宁德时代的一季度并不差,当然亮点也不算很多,跟此前追踪年报后的结论差不多:宁德时代的未来在于出海!宁王自己自然也很清楚,这几年也在持续推进出海,也取得了相当的成果,全球市占率和海外市占率的提升就是证明。 03 技术授权成为出海突围战略在全球地缘政治冲突越发明显的大环境下,宁王的出海也开始遇到了一些阻力。宁王也被迫进行了一些策略调整,在产品出口和海外建厂甚至是合资建厂都受制的情况下,采取技术授权的模式,这种模式之下,宁德时代不涉及建厂投资和原材料投入,只是把电池制造技术授权给合作伙伴,并提供相应的服务,公司收取特许权使用费和服务费,属于轻资产模式,毛利率水平也比较客观。从产业链话语权和长期竞争力而言,技术授权并非最好的模式,不过地缘政治之下,这也是没办法的办法了,只要宁德时代持续保持技术上的领先优势,这个模式也可以持续玩下去。研发投入上,Q1投入了43.4亿元,同比下滑了6.7%,初看有点让人担心宁王是不是为了利润牺牲了研发上的投入,好在从业绩交流上的信息来看,主要还是研发材料的价格下降了,在研发人员上的投入强度只会越来越高。这一点倒是不用怀疑,技术起家的宁王不可能不清楚研发投入的重要性,尤其在锂电池技术还将持续迭代、未来还有广阔发展空间的情况下,要想保持行业龙头地位,只能在研发上进行持续的高强度投入。关于最近市场里热炒的固态电池,交流会上,宁德时代也做了回应:公司从事固态的研究超过了10年。现在市场上在做的产品都不是真正的固态电池,没有真正解决问题。固态电池要解决安全、提高能量密度、降低成本的问题,现在都没真正做到,有些科学问题没有解决,可能要27年以后才可以真正装车。凝聚态成本比较高,在飞行器商用,实验效果不错。由于成本高,在车上没有那么快,也有车厂在关注,要和高端车型匹配。上车要和客户协商。现代材料科学的创新不同于以往,小公司横空出世先跑出来的难度越来越大了,对于固态电池的商用时间,新能源正前方还是更认可宁德时代官方的说法。所以,对于宁德时代的这一份一季报,究竟是像一些投资者说的那样“炸雷”了,还是像一些人认为的“一如既往的炸裂”,就仁者见仁智者见智了。但新能源正前方的观点还是之前的那样:如果说锂电池行业还有一个企业有阿尔法收益机会的话,那也只能是宁德时代了。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈