首页/文章/ 详情

机构全都杀回来了,风电最稀缺龙头之一,ROE超高,确定性极强

9月前浏览87

东方电缆的2023年报出来了,直接开门见山吧,这是一份不及预期但可以理解、未来依然值得期待的财报。

2023年对于新能源行业而言比较艰难,无论是光伏、新能源汽车还是风电,整体都陷入产能过剩的内卷竞争中,二级市场更是跌成狗,其中,对于风电行业而言,尤其难!

去年的光伏和新能源汽车虽然艰难,但市场整体依然保持较快的增长速度,而风电去年就是明显的小年,装机量同比增长幅度比较低,加上产业链价格下滑,也就决定了行业里的绝大多数企业去年的业绩都不会很好看,只要业绩下降幅度不是太夸张,都是可以理解的。

 01 

东方电缆2023年报简析

财报中的管理层讨论与分析部分,公司一上来就向投资者承认去年并没有达到业绩目标的事实。
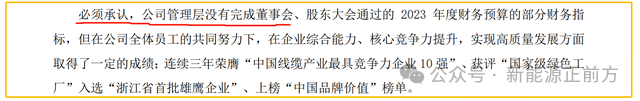
能做到这一点其实挺难得的,仔细观察一下现实生活就知道了,就别说这么大体量的公司了,很多人都习惯给自己找借口,没有完成目标是因为大环境不好。管理层能够不找借口,大大方方承认就是没有做到,反而说明了公司是非常求实务实的。

2023年公司实现营收73.10亿元,同比增长4.30%;实现归母净利润10.00亿元,同比增长18.78%;实现扣非归母净利润9.68亿元,同比增长15.50%。单四季度,实现营收19.61亿元,同比增长45.85%,环比增长18.00%;归母净利润1.78亿元,同比增长68.63% ,环比下降13.22%;扣非净利润1.66亿元,同比增长96.98% ,环比下降14.76%。

盈利能力方面,去年全年毛利率为25.21%,同比增加2.83个百分点;净利率为13.24%,同比增加1.28个百分点;Q4 毛利率为22.45%,同比增加5.27个百分点,环比增加1.56个百分点;净利率为9.09%,同比增加 1.2个百分点,环比下降3.27个百分点。

营收构成来看,去年来自海缆的收入为27.66亿,同比增长23.47%,占比37.8%,提升了5.9个百分点;陆缆收入为38.27亿,同比下降3.77%,营收占比为52.4%,同比下降了4.4个百分点;海洋工程的收入为7.09亿,同比下滑9.94%,营收占比为9.7%,同比下滑1.5个百分点。

此前新能源正前方覆盖追踪东方电缆的时候,一直强调它未来的看点只能是海缆,2023年年报再一次证明了这一点,陆缆的收入和营收占比持续下滑,海缆依然保持快速的增长态势。

尤其是看毛利率,差距就更大了。去年海缆的毛利率49.14%,同比增加了5.87个百分点,而陆缆的毛利率只有7.96%,同比下降了1.71个百分点,盈利能力完全是天差地别。

虽然2023年海缆业务毛利率比较高,主要得益于青洲一二500KV三芯交流海缆等高毛利率产品交付,但参考同行,海缆的毛利率总体就是比较高的。而且2024年还有青洲六330KV海缆、陵水脐带缆等高毛利率产品交付,海缆的毛利率依然有望保持比较可观的水平。

截至2024年3月15日,公司在手订单78.60亿元,其中海缆系统31.60亿元,陆缆系统37.50亿元,海洋工程9.50亿元。

应该说订单量也还不错,略少于去年7月底的80亿,尤其是海缆和海洋工程都少了,反而是陆缆增加得比较多。

如果跟去年3月份相比就更差了,3月份的时候在手订单还有91.3亿(其中海缆系统 57.50 亿元,陆缆系统 21.67 亿元,海洋工程 12.13 亿元)。

本应该作为未来业绩增长主力的海缆在手订单却在持续下降,一方面确实是受制于去年属于风电小年,招标量明显下降。根据券商的研报数据,2023下半年,全国风电公开招标容量为63.3GW,同比下降32%,其中陆上风电公开招标54.4GW,同比减少29%,海上风电公开招标8.6GW,同比减少46%。

另外一方面,根据彭博新能源的数据,去年全年,海上风电新增装机7.6GW,同比增长48%。

一边是还在增长的装机量,另一边则是招标量下降,存量订单消耗得比较快也属于正常,但另一方面,是不是行业竞争加剧,订单被抢了?

从毛利率来看,公司并没有打价格战,是否因此订单被抢?不能排除这种情况,具体要等其他海缆企业的年报出来才能对比。

 02 

东方电缆无须太悲观

客观讲,东方电缆的这一份年报有些低于预期了。

不过考虑到此前市场对于2023年的风电市场还是过分乐观,就像开头新能源正前方讲的,去年风电装机小年,再加上风机大型化带来的持续价格下跌,决定了行业里企业的业绩都不会太乐观。

东方电缆能有这样的表现已经相当不容易了,对比几个风机主机厂商的业绩就知道它的这个业绩有多不容易了,尤其是Q4的表现堪称强劲。

这其实也是得益于海缆这个环节的独特优势。

风电行业现在就两大趋势:风机大型化和海上风电。这两大趋势对于风电产业链里的绝大多数环节而言,都是长期的价值通缩,尤其是主机环节,通缩得太明显了,再加上行业竞争加剧,产业链价格惨不忍睹。遇上装机小年,就更是没眼看了。

这就是去年整个风电板块业绩表现比较糟糕,尤其是主机环节惨不忍睹的原因,而海缆则是行业里极少数价值含量不受这两大趋势影响,甚至还受益于海上风电,尤其是深海风电大爆发的环节。

加上技术含量和进入门槛都比较高,以及对于码头资源的依赖,海缆行业先发优势非常明显,行业竞争格局相比陆缆好太多了,长期确定性相比其他环节也要更好。

在双碳已经成为全球共识,风电尤其是海上风电未来还有持续广阔的发展空间的情况下,作为目前行业里最纯粹的海缆龙头,东方电缆至少都是最值得关注的公司之一,除非不关注海风或者说不关注风电行业。

更加关键的是,经过一年多的调整,泡沫已经挤得差不多了,在未来确定性增长的前提下,当下的估值也很合理,也就难怪从去年Q4开始机构都回来了。

来源:新能源正前方
汽车新能源海洋
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2025-12-27
最近编辑:9月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 429课程 0
点赞
收藏
作者推荐

行业唯一,出货逆势狂飙,下一个宁德时代?

锂电池行业很明显已经形成了一超多强的竞争格局,宁德时代的王者地位在可预见的中短期内无法撼动,而且在行业遭遇产能过剩的情况下,竞争力越发凸显。相比而言,其他厂商的竞争压力就大多了,即使作为行业老牌厂商,也是行业优等生的存在,亿纬锂能的2023年都没能完成自己的目标。 01 亿纬锂能2023年报简析2023年公司实现营收487.84亿元,同比增长34%;实现归母净利润40.50亿元,同比增长15%;扣非归母净利润27.55亿元,同比增长2%。具体到Q4单季度,实现营收132.55亿元,同比增长10%,环比增长6%;归母净利润6.26亿元,同比下滑26%,环比下滑51%;扣非净利润6.00亿元,同比增长16%,环比下滑33%。这个业绩低于此前市场的业绩预期,也处于此前的业绩预告下限,可以说低于预期了。不过从营收增速来看,还是很不错的,去年行业的情况都很清楚。净利润之所以不及预期,主要还是Q4计提了股权激励费用约4.6亿元,如果把这个加回,Q4实现归母净利润10.83亿元,环比下滑15%;扣非归母净利润10.57亿元,环比增长18%,倒也是基本符合预期。出货方面,2023年动力电池出货28.08GWh,同比增长64%,依然保持快速增长态势,根据中国汽车动力电池产业创新联盟的数据,去年公司国内动力电池装机量 17.26GWh,同比增长140%,显著高于市场增速,市占率达到4.45%,同比增长了2.01个百分点,位居国内第四。储能的表现还要更加优秀,去年出货26.29GWh,同比增长了121%,目前看应该是去年动力电池行业里唯一还能保持三位数增长的主流厂商了,也因此位居去年储能行业出货量第三。不过去年的毛利率有所下滑,无论是动力电池还是储能电池,甚至比不上国轩高科,这说明公司的出货大增有很大原因是让利换来的,如果跟宁德时代2023年动力电池的营收和出货量对比差距就更大了。动力电池营收 239.8亿,增长31.4%,毛利率14.37%,出货量28Gwh,单价0.856元/wh。储能电池营收163.4亿,增长73.2%,毛利率17.03%,出货量26Gwh,单价0.626元/wh。作为对比,宁德时代是这样的:动力电池营收2850亿,增长20.6%,毛利率22.27%,出货量321Gwh,单价0.889元/wh。储能电池营收599亿,增长33.2%,毛利率23.79%,出货量69Gwh,单价0.868元/wh。可以看出来宁德时代的规模优势非常明显,这也是新能源正前方此前一直说的,“如果锂电池行业只能有一个企业有阿尔法收益机会,那只能是宁德时代”。即使此前认为亿纬锂能是唯二有可能还有阿尔法收益机会的公司,相比宁德时代差距还是太大了。考虑到亿纬锂能进入动力电池行业比宁德时代晚了几年,加上创始人风格比较稳健,此前一直是多技术路线布局,实在没办法跟宁德时代相比。而且此前亿纬锂能的客户重心放在国外主机厂商或者合资厂商,但目前新能源汽车厂商表现最优秀的还是国内的主机厂商。现在下游主机厂商中,亿纬锂能的客户主要是小鹏汽车,但小鹏汽车的发展情况大家都很清楚,尤其小米汽车出来后又对它形成了比较强的冲击,而小米用的是宁德时代和比亚迪的电池。这可以说是亿纬锂能此前的战略判断失误。不过话说回来,祸兮福所倚,福兮祸所伏,传统燃油车大厂也在抓紧转型,也逐渐有所起色,尤其是海外市场,他们也慢慢展现出了一定的竞争力,说不定后面有望搭他们的车呢。 02 亿纬锂能的全新抓手:大圆柱和储能电池相比客户端的不确定性,比较确定性的还是公司大圆柱4680电池。根据公告,公司规划年产能 20GWh 的大圆柱电池工厂一期已在荆门完成投产,二期的首批设备也在 2023 年底开始进场。截至 2023 年 12 月底,公司 46 系列大圆柱电池已经下线超过 425 万只,正式实现了商业化交付和应用。此外, 公司还规划了沈阳、成都、匈牙利等地超 50GWh 产能的建设安排,以阶段性满足国内外客户需求。截至2023年,亿纬锂能的圆柱磷酸铁锂电池已经取得的未来5年客户意向性需求合计约88GWh,三元大圆柱电池也已经取得的未来5年客户意向性需求合计约392GWh。大圆柱有望成为公司差异化竞争的一个抓手,现在就等大圆柱电池在行业内的应用展开,只是有点可惜的是,此前一直是大圆柱电池鼓手的特斯拉最新表态却是“大圆柱电池没有那么着急”。暂时不确定是大圆柱电池的技术路线有疑问,还是cybertruck的产能问题,可能性更大的还是后者。这几年光储行业的大爆发,成就了很多锂电池厂商的全新增长契机,前几天跟踪的国轩高科如此,亿纬锂能同样如此,其实宁德时代也是如此。目前储能电池已经成为亿纬锂能的第二大业务,占据了去年营收的1/3,而且相比动力电池发展速度更快,毛利率也更高,公司储能电池的出货量已经连续两年排名全球第三,市占率也达到了11%。面对越来越重要和越来越卷的储能电池市场,不能一味只靠价格战,也应该在技术上拉开与竞争对手的差距。公司在去年推出了全新一代 Mr 旗舰系列产品,Mr.Big 电芯容量高达 628Ah,采用第三代高速叠片技术,能量效率达到 96%;Mr.Giant 系统采用标准的 20 尺柜,能量达到 5MWh,系统能效高达 95%。公司在业内率先推出储能专用大铁锂电芯,有效解决大规模电站在管理、安全和经济方面的多重挑战,满足 TWh 时代趋势。公司规划的行业首个单体规模最大的 60GWh 储能超级工厂正在建设中。对于储能电池业务,公司的目标是努力在今年和明年把交付量排名进一步提升,而且今年开始要逐步提高Pack(电池包)和系统的交付比例。 03 出海成为胜负手此外,面对越来越卷的国内市场,不出海就是死的全新局面,公司也在加快推进出海、截至2023年年末,亿纬锂能已在东南亚的马来西亚、欧洲的匈牙利规划了工厂项目。今年3月24日,亿纬锂能被传正洽谈在英国新建一座动力电池工厂,投资额至少为12亿英镑(约合109亿元人民币)。如果英国工厂落地,将是亿纬锂能布局的第四座海外生产基地。除直接在海外建设产能外,亿纬锂能也跟宁德时代一样积极探索收取授权许可费的全新模式,目前已经与Daimler Truck、PACCAR、Electrified Power三家国际知名公司达成重要合作,拟合资在美国当地建设动力电池产能,服务于北美的重卡市场。总的看下来,公司去年的表现没有特别理想,原因有很多,不仅低于市场预期,也没有达成去年初公司定下的营收超过700亿的股权激励目标,完成度也就70%,虽然后面亿纬锂能也因为行业原因调整了股权激励的业绩考核指标,最低完成标准由80%下调至70%,但最终是否会影响股权激励的发放,如果不能,是否会影响军心,都还有不确定性。但考虑到行业的实际情况,亿纬锂能依然是行业中最能打的厂商之一,在去年行业疯狂内卷的情况下,依然实现了营收、出货量、市占率等的增长,已经是相当不容易了。随着行业逐步进入产能淘汰过程,行业的集中度将越来越高,亿纬锂能作为行业中最稳健、技术路线布局最齐全的选手之一,有望最终留在牌桌上,持续享受行业后续持续发展的红利。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈