比亚迪祭出神器,这些公司都要死掉?
最近新能源正前方主要关注光伏行业多一些,今天借着近期比亚迪发布天神之眼的契机追踪一下各家新能源厂商的一些情况。
先说大前提,此前leo在春节见闻中已经根据今年的春节车流量明显增加做了推演,2025年汽车市场的竞争更加激烈,包括新能源汽车,这很可能也将是今年中国车市的事实。事实上,新能源汽车消费电子化的特性就决定了竞争的惨烈,叠加了宏观环境等因素,竞争烈度加大是必然事件。
考虑到比亚迪刚刚发布了自己的智能化驾驶战略,这次就先说比亚迪。
不要神话比亚迪的智驾
毫无疑问,比亚迪现在风头正盛,稳居全球新能源汽车销量冠军宝座,又是垂直一体化程度最高的厂商,简直占尽了天时地利,此前唯一的问题就是智能化,一直是短板,现在比亚迪开始要在智能化驾驶上补课了,公司最后的短板有望补齐(有人说比亚迪最后的短板是国际化,leo个人觉得在新能源汽车时代,国际化问题并不大,中国厂商竞争优势太明显了,唯一的问题是其他国家的基建是否能跟得上,新能源汽车的渗透率能否起得来,对于比亚迪而言,国际化无非就是加大出口和在外建产能的问题,都是可以解决的,比较担忧的是跟中国厂商自身无关的因素)。
由于智驾系统的进步跟真实驾驶数据的训练量密切相关,一旦比亚迪的智驾版开卖,则很快将拥有全世界最大的真实训练数据库,智驾系统的进步可以是飞快的,如果存量车子也能用,进步就更快了。
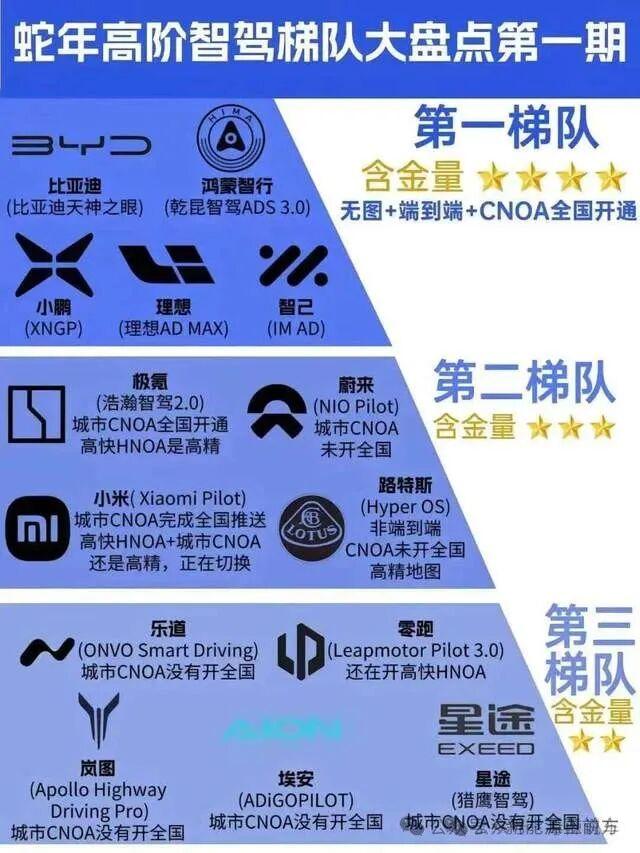
当然了,昨天开完会就有人把比亚迪的智驾列入第一档还是有点扯淡,吹比亚迪可以,但不能这么无脑吹,也许比亚迪未来会进入第一档,但现在只能归为第三档,顶破天第二档!
说实话,如果不是比亚迪拥有足够的销量支撑,接下来可以有足够多的真实驾驶数据饲喂,以及通过这次发布会能看出船夫哥已经改变了对智驾的看法,叠加比亚迪当下足够强大实力,可以去堆工程师,不然作为比亚迪车主,对它的智驾其实没啥信心的,此前的它在软件层面确实不大行。
只要比亚迪在智驾上补齐短板,它的竞争力就是恐怖的,其他厂商,尤其是主打智驾的厂商,接下来面临的竞争将越来越激烈,这是毋庸置疑的。
理想等待纯电验证
说完比亚迪,再来说一说理想汽车。过去一年凭借L6的大卖,理想的销量依然稳住了,直到现在销量依然稳住老狗,不得不说确实有一套,只是换个角度看,其实也是以价换量,现在一大半的销量都来自于L6,导致单车均价明显下滑,不过考虑到去年行业惨烈的价格战,大家都一样,能保持销量已经算相当不容易了。
智驾层面,虽然之前李想承认此前大规模投入较晚,但确定加大在智驾层面的投入后,团队高效的执行力以及较大的销量带来的数据优势还是让理想很快赶上来了,目前理想的智驾也是位列行业第一梯队。
不过对于理想二级市场的走势,还是保持之前的那个观点,在理想未能推出全新的纯电车型之前,二级市场很难会有很好的表现!而在证明纯电也可以爆卖之前,很难创新高!
其实相比其他厂商,理想汽车在估值上是比较吃亏的,但没办法,谁让理想汽车mega失败了,又头铁不肯改款,现在的销量主力就是混动,那么估值上也就只能给个混动厂商的估值。
不过对于理想汽车还是无需过分悲观,对于这样证明过自己的优秀企业,只需要给它一些时间,只要能在纯电车型上证明自己,市场会还给他公平的估值。
小鹏汽车还是在吃老本
小鹏汽车去年一度非常危险,差点掉入销量的死亡螺旋里,靠着mono 03 和P7+ 摆脱了危险。就二级市场走势而言,是去年表现最好的新势力之一 ,尤其是去年下半年后,表现更是惊艳。过去几个月的销量又迎头赶上了,网上又开始狂吹。
但客观讲,小鹏能够脱险有很大的侥幸成分,而且此前一直困扰小鹏汽车的产品问题依然没有看到根本性改变。
小鹏过去几个月的销量主要靠mono 03 和p7+ ,此前咱们也分析过,就颜值和价格而言,mona 03的成功概率非常高,但根据网上的信息,这个车型主要是滴滴主导设计的,p7+其实还是吃的p7的老本,而且在leo看来,p7+的颜值是不如p7 。
只能说好在经过了两年多的内部改革整合,公司还是有一些改变的,至少在执行力方面,对于宣传方面有所改善,尤其是供应链能力方面有了不小的补足。但在产品设计上,小鹏至少还需要一款全新的产品来证明自己,不然二级市场上也很难给出太高的估值,而且也很难走得更远。
相比推出混动产品,这一点更加重要,尤其在比亚迪开始在智驾方面补课之后,小鹏这样此前主打智驾的厂商将要面临比亚迪更加正面的竞争,小鹏必须证明自己具备持续推出爆款产品的能力,不然以后随着车型的老化,销量将一直是小鹏汽车的梦魇。
蔚来必须放弃幻想
蔚来过去几个月的销量让市场开始担心它会不会成为下一个威马或者极越,甚至传出了将被小米收购的传言,当然后面都被辟谣了。
虽然现在看空蔚来逐步成为政治正确了,不过新能源正前方还是觉得蔚来没有那么不堪。无论是产品设计,还是此前的品牌打造,以及换电的独特优势,客观讲,蔚来是具备一些独特竞争优势的,这些都是它翻盘的底气和资本所在。
但蔚来最大的问题是心比天高,命却比纸厚不了多少,什么都想搞,什么都搞不好,此前融资环境宽松的时候,市场买你的单,现在行业竞争加剧,融资环境也变得更加恶劣,如果不能尽快实现自我造血,蔚来可能就真的没有未来了。
蔚来的当务之急是优化产品线,提升内部运营效率,节省成本,以活下来为目标。当然了,李老板还是要努力去搞钱的,但搞钱和内部省钱必须两手都要抓,两手都要硬!
零跑可期 但上限有限
零跑汽车此前新能源正前方追踪的比较多,一直挺看好这个公司的,这是一家挺神奇的公司的,体量不大,却志向远大,几乎是照着理想抄作业做低配版理想汽车,但人家的目标却是比亚迪,努力搞垂直一体化,关键做得也很不错。
在比亚迪残暴的价格战之下,零跑竟然凭着性价比以及比比亚迪车型更高的颜值活得越来越滋润,不得不说堪称奇迹了。
朱江明不是传统汽车圈的人,却做的比很多车圈的人更出色,尤其公司的执行力方面,确实无话可说,只要保持这种战斗力,至少行业里有它的一席之地。
但要想更进一步,零跑必须在高端车型上证明自己,但要想在高端车型上证明自己,就必须在技术上有一些突破,祭出一些黑科技之类的,只是就目前零跑的抄作业做法,要想逆袭挺难的。
赛力斯,说实话真没啥可讲的,对它的观点还是没有太大变化,看华为。但就它和华为说不清道不明理还乱的关系,真的很难说啥。
燃油车汽车巨头卖掉灵魂就会好吗?
此外, 今年的看点还包括很多传统车企的转型,包括上汽集团、广汽集团、北汽蓝谷、江淮汽车等,在华为的强大赋能之下,他们也有机会完成蜕变。
当然了,卖掉灵魂是必然的,就像此前上汽集团坚称要把握自己的灵魂不卖掉灵魂,现在也倒向华为了,只是在国内市场逐步迈向全面电动化的大趋势之下,卖掉灵魂就能换来未来,也不失为一种办法,但现实比较残酷的是,很多厂商卖掉灵魂也换不来未来,因为华为也不是神,并没有点石成金来一个成一个的能力。
你说很多厂商真的是看中华为的技术吗?未必,很可能是看中它的品牌、营销能力和粉丝,但合作的厂商太多了,海军(华为粉丝)也会不够用的!
随着智驾时代的到来,新能源汽车行业将迎来史无前例的价值提升,但行业日益惨烈的竞争,注定了有一些厂商等不到那一天的到来。