首页/文章/ 详情

超级惊喜,它竟然盈利了!全面好转,关键盘子超级小!
9月前浏览72
反转了,都反转了,美的集团收下的两个义子终于在2024年迎来了困境反转!  

如果说科陆电子的2024年报是粗看让人有点失望,仔细看却惊喜连连,合康新能的2024年则是初看很惊艳,仔细看也有惊喜。  

 01   

超预期的2024年报  


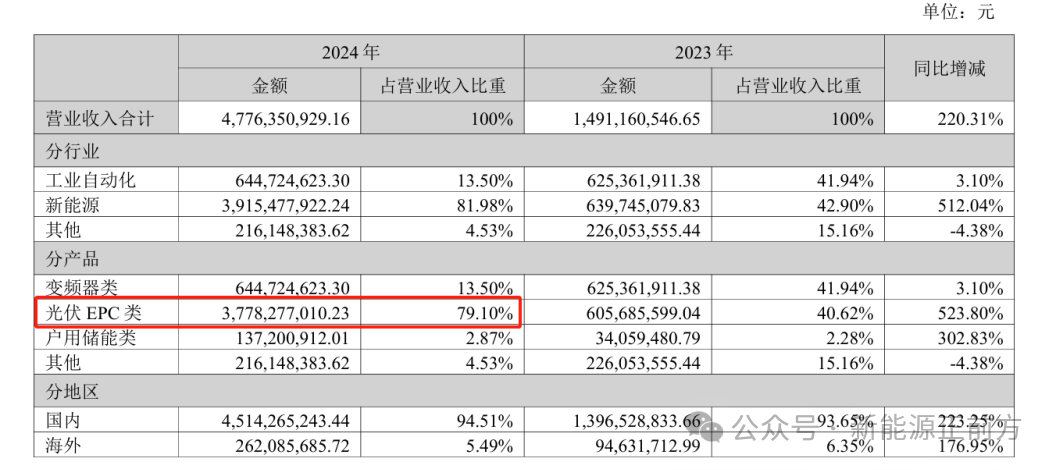
2024年,合康新能全年实现营收47.76亿元,同比增长220.31%,营收规模创历史新高;归母净利润1029.61万元,同比扭亏为盈。具体到Q4,营收16.64亿同比增长233.59%,归母净利润为亏损51.56万,扣非净利润为亏损7.73万。  

可以看到合康去年营收增长非常快,往年都是十几亿的营收,去年一下子猛增到近50亿,体量上已经不可同日而语。2023年还巨亏2.2亿,去年就扭亏为盈,全年盈利1000多万,经营活动现金流达到3.06亿,同样创了历史新高!  

Q4单季度盈利规模看起来差了一些,但考虑到公司过往的情况,尤其在去年光储行业依然低迷、Q4更是惨淡的大环境之下,合康新能2024年的业绩已经足够惊艳了。  

从营收结构来看,2024年,来自光伏EPC业务的收入就接近38亿,占了总营收的近80%,即合康新能2024年营收的数量级跃升主要受益于光伏EPC业务的快速增长。
之前新能源正前方追踪合康时表示“看好在美的集团赋能下光伏EPC业务的发展”,这在2024年报上开始得到验证,从年报披露的2024年新建光伏EPC项目来看甚至更清楚。  
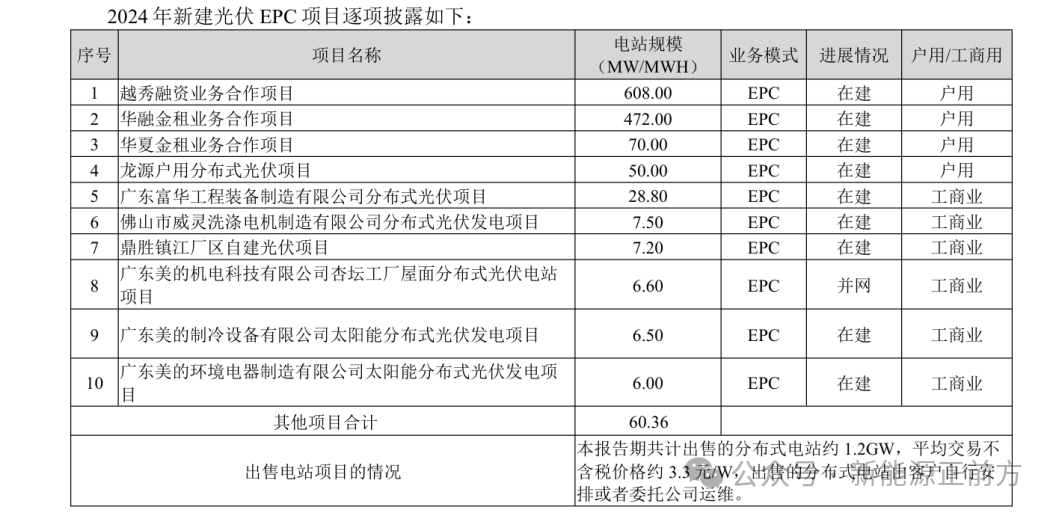
从上图可以看出,合康新能不仅做美的集团的光伏EPC业务,还做了很多其他客户的业务,包括越秀、华融、龙源等,尤其是越秀融资和华融金租这两个公司,贡献了绝大部分项目,成为公司前二大客户,营收占比分别接近40%、30% 。  

越秀光伏大名鼎鼎,是这几年急速崛起的光储新贵。华融金租同样大有来头,是中信集团旗下的金融租赁公司,致力于为实体优质客户提供专业化的金融服务。如果合康新能光靠自己从零开始做光伏EPC业务,基本不可能拿到这两个客户的单子,极大概率是通过美的集团的关系拿的单子。  

光伏EPC业务开始大放量的同时,市场最期待的户用储能业务同样有惊喜。去年户储实现营收1.37亿,而2023年同期才3400多万,翻了2倍多,不过体量还是比较小,加上光伏EPC业务增长太快,户储的营收占比跟2023年差不多,都是3% 左右。另外,公司的传统业务变频器实现营收近6.5亿,同比2023年微增,考虑到这几年行业的情况也算不错了。  

从2024年报来看,公司已经实现了困境反转,直接原因自然要归功于美的集团的强力赋能。  

 02   

美的赋能开始见效  


光伏EPC业务很容易被小看为就是包工程的,但别拿豆包不当干粮,虽然确实赚的辛苦钱,但营收体量实实在在起来了,而且合康不仅可以做美的集团的活,还可以拿到外面企业的订单,就意味着后面光伏EPC业务有更多可能性。  

变频器业务很难有大增长,户储业务还在发展初期阶段,光伏EPC业务不仅可以贡献现金流,还可以获取一定的利润,无论是作为过渡期业务,还是长期的一部分业务,都是挺不错的。  

再说户储业务,虽然体量依然比较小,但增速足够快,而且公司还在加大对这块业务的投入。去年研发上投入了3.20亿元,同比增长117.22%,其中一半投在了光储业务上。  

目前公司已经正式面向市场量产第一代自研户储单相一体机与第一代三相一体机,并同步开发第二代户储一体机、分体机、光伏并网逆变器产品。随着第三代功率半导体技术、大容量锂电池电芯技术和AI技术的快速发展,公司已经着手布局第三代户储光逆产品,微逆、大容量智能电池包、具备虚拟电厂和全链路数据能力的智能EMS平台以及美墅二代家庭能源解决方案等项目的储备开发。  

随着美的品牌和渠道的持续发力,公司的户储业务有望持续快速爆发。  

这都市美的集团入主后给公司带来的实实在在的改变。  

公司也在财报里重点讲了美的带来的影响,包括授权合康使用“美的”品牌带来的知名度与信誉,迅速赢得客户信任,减少市场推广初期的信任成本。此外,公司与美的集团楼宇科技事业部就热泵海外销售渠道展开协同合作,充分利用其销售渠道与技术支持,助力公司的户储产品快速触达目标客户群体。不仅如此,在研发、运营、生产和制造等环节,美的集团也都对公司进行了全面赋能,这一点从公司的应收账款周转率、存货周转率、资产周转率等指标也可以得到印证。  

当然了,合康新能的困境反转归根到底还是要得益于全球能源绿色转型的大浪潮,也正是因为绿色电力的大浪潮,美的集团才会大力发展新能源业务,才会持续对合康加大扶持力度,合康也才能持续向前发展。  

 03   

绿色电力的黄金坑机会  


说到大A的优秀行业,很多人会想到白酒、消费和医疗等,但电力其实也是其中之一,而且跟其他行业不同,电力的长期成长性是被市场远远低估了的,行业不仅一直保持着不错的成长性,更是诞生了大量的长牛公司,最典型的莫过于长江电力。
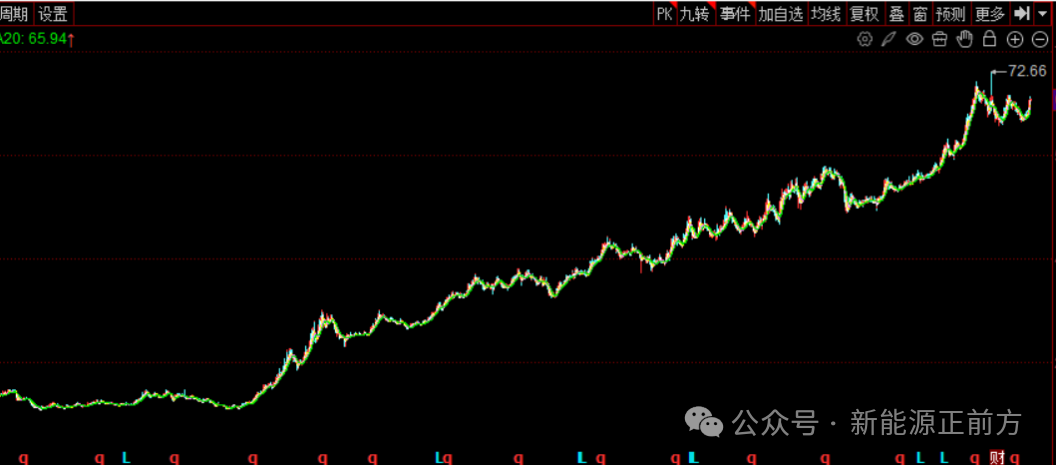
这背后的根本逻辑是人类的发展离不开能源,人类的持续发展带动了能源需求的持续增长。  

这不,随着人类即将进入AI 时代,电力又将迎来全新的增长机遇。AI的每一个环节其实都是耗电大户,说AI的尽头是不是算力而是电力也不为过。关键AI对电力的需求不仅体现为总量扩张,更要求供电质量的革命性提升,因为AI对电力的稳定性、清洁性和可拓展性都有很高的要求。  

叠加全球能源由传统化石能源转向绿色电力的确定性大趋势,绿色电力行业的机会将远远超出市场预期,未来十年,绿色电力行业都将是最值得关注的方向之一。  

不过,单个企业的不确定性还是比较高,看好绿色电力行业,把握机会最好的方式还是通过诸如绿电ETF(562550)这样的指数产品,不仅可以避免单个企业暴雷的风险,还能克服下跌了就不敢买的人性弱点,不仅长期胜率更高,而且回报率也更高。  

由于过去两年新能源行业遭遇阶段性产能过剩困扰导致板块大跌,现在市场视新能源如草芥,但其实这个时候反而是关注绿色电力行业的好时机。  

经过了2年多的大跌,板块里的泡沫已经挤干净,在全球电力绿色转型依然方兴未艾的情况下,很多绿电相关的企业已经从产能过剩的泥潭里走出来,进入了新一轮发展阶段,但市场却还没有反应过来,妥妥的黄金坑。  

在近期地缘政治不确定的情况下,每次看绿电ETF(562550)的资产配置就很有安全感,都是公认的长期优秀企业,确定性超高那种。  
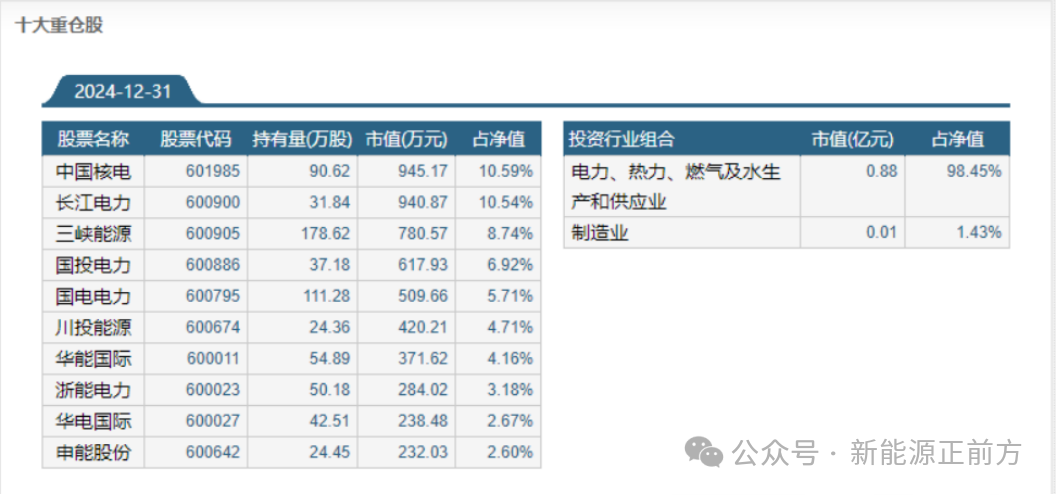
  无论是长期看好,还是出于中短期规避不确定性的目的,  绿电ETF(562550)都值得关注起来。

来源:新能源正前方
半导体电力电子新能源储能
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-01-01
最近编辑:9月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 432课程 0
点赞
收藏
作者推荐

跌得惨不忍睹,市值最小的光伏设备细分龙头,究竟是10倍机会,还是价值毁灭?

过去两年光伏行业有多惨,相信已经无需新能源正前方赘述了,无论是光伏从业者,还是投资者,抑或只是A股投资者,都非常清楚,只是leo追踪一些公司的时候还是会惊讶怎么这么糟糕,就比如今天要追踪的金辰股份。 01 走势惨不忍睹的金辰股份金辰股份也曾享受过行业的风口,在2020年到2021年这一波光伏大行情中也是十倍股之一,只是行情过后,它也随着光伏行业二级市场的低迷而一路下行,距离最高点跌幅一度接近90% ,现在市值仅有40亿出头,是目前光伏设备行业里市值最小的公司(这里主要指营收主要来自光伏设备的厂商)。为什么在过去的光伏大行情中它的涨幅不弱于其他光伏设备厂商,但后来跌幅却明显大于其他厂商呢,现在40亿出头的它,究竟是大机会还是大陷阱?这就需要咱们在公司的主营业务和财务上做一些探究了。金辰股份主要做的是光伏设备业务,具体是光伏组件自动化生产线成套装备、生产信息化软件产品、自动化生产单元、检测设备以及系统集成解决方案,最主要的业务是层压机,它现在是层压机行业的龙头,市占率超过40% 。另外公司也有光伏电池设备业务,包括TOPCon电池和HJT电池相关的产品,主要是HJT用PECVD、PVD 、 TOPCon 用 PECVD、硼扩散、真空退火炉、电池自动化上下料设备、电注入抗光衰设备、光伏电池 PL 测试仪、电池片AOI分选机等光伏电池制造装备。为什么那一波光伏大行情中公司走势如此生猛,主要在于光伏设备最先受益于光伏行业的大爆发,公司当时的体量比较小,也是光伏组件设备里的细分龙头,而且也正在向光伏电池设备环节拓展,充满了比较大的想象力。之所以光伏行情过后公司回调得非常厉害,除了板块集体去泡沫之外,也是市场发现公司的美好预期并没能兑现。对比一下公司与迈为股份、捷佳伟创过去几年的营收和净利润增长情况就可以看出来,公司确实是在成长性上远远跑输了这两家公司。大家仔细看几家公司的营收、利润的变化情况就可以发现,迈为和捷佳在过去两三年都是爆发式增长的,但金辰的成长却非常平缓,尤其是利润端,完全体现不出行业过去几年的爆发式增长。为什么会这样呢? 02 输在起跑线原因也不复杂,新能源正前方的老朋友都知道leo之前总结过一条光伏设备厂商的发展路径,先在价值含量比较高的环节占据优势地位,再依次向其他环节拓展,最终往光伏综合设备厂商发展。金辰虽然可以视为光伏组件里的层压机龙头,但层压机却并非光伏组件里最重要的设备。最重要的是串焊机,串焊机一般要占到光伏组件设备的33%,层压机一般只占13% ,串焊机的龙头是奥特维,而且占据绝对竞争优势,所以奥特维携串焊机的竞争优势向下游客户导入层压机业务相对容易很多,但金辰想要靠层压机向客户导入串焊机及其他业务则要难很多。金辰股份最多只能取得行业的贝塔收益,却没有体现出自身的阿尔法收益,这就是金辰的成长性远弱于奥特维的重要原因之一。这就是选择大于努力吧,没有选择对核心环节,发展就受限了。可能也是看到了自身在光伏组件设备环节的弱势,恰好光伏行业处于P型向N型转型的大浪潮,公司一直努力往N型光伏电池环节拓展,希望以此作为自身的第二增长曲线,这也是之前市场对它期待那么高的原因,因为光伏电池设备环节的重要性比光伏组件设备更大,价值含量也更高。可惜的是,发展同样非常不尽人意。其实公司向N型光伏电池设备环节拓展也不算太晚,而且还是TOPCon和HJT两条路走。 03 新业务拓展不及预期2019年底,公司通过将IPO募投项目中的“搬运机器人和智能物料传输仓储系统项目”与“光伏电池片生产自动化系统项目”合计1.5亿元左右的募集资金改投“年产40台(套)隧穿氧化硅钝化接触高效太阳电池用平板式PECVD设备项目”的方式,切入TOPCon太阳能电池用的PECVD装备制造领域。按照公告里的计划,该项目总投资2.12亿元,计划建设期为2年,在第3年开始生产,产量为设计生产能力的50%,并逐年增加,直到第6年达到设计生产能力的100%,即年产40台(套)TOPCon太阳能电池用PECVD设备。预计项目正常达产后可形成年均销售收入约40,000万元、年均税后利润约7,616万元,相当于每台设备销售收入1000万元,利润190万元,净利率19%左右。如果计划顺利的话,也就是2022年公司的TOPCon 平板式PECVD设备年产达到20台,那也赶上了TOPCon这一波大爆发,至少挤上末班车的站票。可惜的是,从业务进展来看,完全不符合预期!根据2023年报披露,公司2023年来自光伏电池设备的营收不到1.1亿,营收占比还不到5%,而且光伏电池设备主要是以电注入抗光衰设备、电池上下料机、PL测试仪为主, 也就是公司之前的规划完全没有达到目标!这两年TOPCon有多火爆无需新能源正前方赘述,金辰股份可以说就这样错过了这一波大机会,HJT自然就不用想了。其实公司介入HJT跟介入TOPCon差不多,也是在2019年年末,最开始是想通过发可转债募集资金进行投入,后面又改成了通过定增的方式进行,产量规划也从40台/年修改为20台/年,项目投资额不变。项目建设期2年,已于2020年正式启动,预计于2022年完成。在项目正常达产后,第3-4年预计设备单价为4000万元/台,净利润约为600万元/台;第5-8年预计3500-3700万元/台,净利润约为350-400万元/台。预计每年贡献7000万-1亿元左右利润。规划同样完全没有达成,到了今年上半年,来自光伏电池装备的营收更是只有不到2000万,跟捷佳伟创已经不可同日而言了。2023年初的时候公司又以此定增10个亿,要加码电池设备业务,但啥时候能见效谁也不知道。说实话,梳理一遍公司过往的历史,也就能理解为什么它是最小的光伏设备厂商,也能理解为什么过去这一波行情它这么惨。这也是真正的成长企业和那些靠着行业风潮 吹起来的企业的最大的区别,真正优秀的企业可以努力完成自己的目标,但那些靠行业吹起来的公司就只能是看天吃饭了。所以,金辰股份究竟是机会还是陷阱,也无需新能源正前方给出一个确定性的结论,相信大家一定心里有数。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈