从地产跨界光伏,估值却突破天际,地方国资更是"舍命式"砸钱支持,中环新能源凭什么?

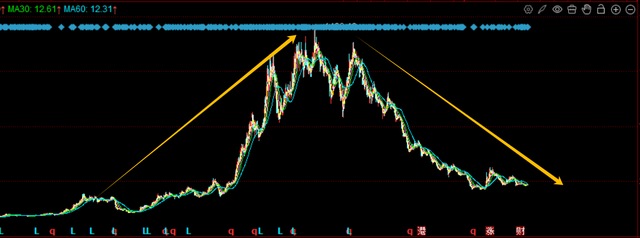
这个公司的二级市场走势让人不敢相信这是一个光伏企业!
在其他光伏企业的走势自2022年下半年开始下行后,这个公司依然在一路上扬,甚至到了2025年5月份,公司的股价还创了历史新高!
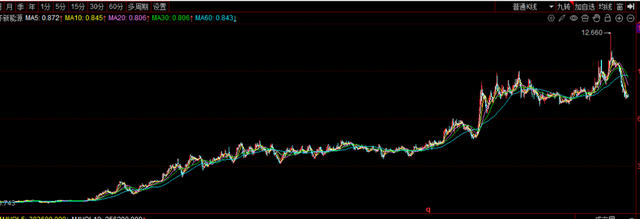
关键人家还是在2022年光伏行业最高点的时候半路出家跨界杀入的光伏行业,还是从房地产行业跨界的,过去几年地产行业和光伏行业有多惨无须赘述,可以说公司几乎把利空因素叠满了,但人家的走势就是如此坚挺,估值依然逆天,堪称神迹,它就是港股上市的中环新能源(01735),究竟这是一家什么样的公司,竟能完成如此神迹,今天咱们就来扒一扒。
此中环非彼中环
中环新能源,名字很容易让人误以为这是TCL中环旗下的子公司,然而并非如此,中环新能源跟TCL中环没有什么股权关系(本来想说没有半毛钱关系的,但还没有确认两者是否有业务往来,只好改变一下说法),虽然中环新能源这个商标确实在TCL科技手里(TCL中环是TCL科技的子公司)。
很显然,无论从投资者的惯有认知,还是商标归属权来看,“中环新能源”都应该是TCL中环的,但两者就是没啥关系,也正是这种认知偏差,导致很多人第一次知道这家公司的情况后很容易留下山寨的不好印象。
不过客观讲,倒也不是人家刻意要山寨TCL中环,中环新能源前身叫中环控股,主营业务是房地产开发,再往之前叫中环投资,甚至公司最早成立于2004年的时候就叫安徽中环地产,中环这个名字也用了20多年。2020年后,房地产行业越发艰难,各个房地产龙头的股价都开始暴跌后,公司就一直谋求着转型,恰逢彼时光伏迎来了超级大牛市,行业和二级市场集体爆发,当时还叫中环控股的它谋求向光伏行业转型,不舍得换名,改名为中环新能源也合乎情理,只是没想到商标权被TCL科技拿下了。
结果就是非常别扭,股票名字改为中环新能源,但网站名称都还是中环控股,只是在企业介绍里改成中环新能源控股集团。
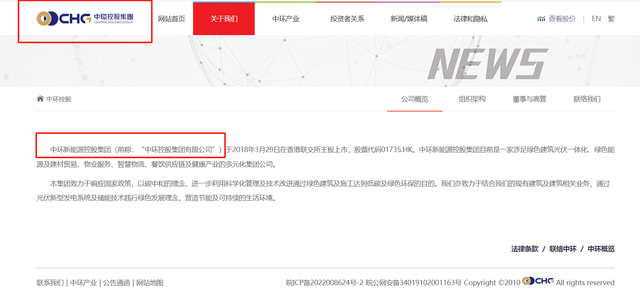
至于为什么TCL科技没有起 诉中环新能源商标侵权,不在今天的讨论范畴就不展开了。
现在主要看中环新能源光伏业务的前生后世,究竟它何德何能当下依然能享受几乎是最高光伏行业的估值水平。
中环新能源为何估值依然逆天?
按公司的说法,自2022年起,公司已在凤台县投资高效光伏N型电池及先进光伏组件。一期及二期建设3GW 光伏组件及6GW光伏组件电池项目已完成并于2024投产,三期建设7.5GW光伏电池及3.5GW组件项目预计于2026底前完成。
公司财报中并没有介绍技术路线和其他的细节,不过从官网介绍来看,公司的产品主要是TOPCon电池和组件,而且到2025年要实现50GW TOPCon总产能(目前来看,这个目标基本是完不成了)。
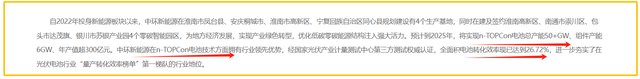
那么问题来了,很多大厂2022年才开始投建TOPCon产能,一个房地产公司跨界进入光伏行业,它的技术哪里来的呢?
在跨界之前公司并没有公开关于TOPCon研发投入的相关信息,从之前的研发费用来看,也不像在进行大规模的技术研发,也就是公司基本上就是从2022年才开始真正进入光伏领域,此前并没有任何的提前准备。
从网上的信息来看,公司的技术负责人是刘志锋,刘志锋是南京大学物理学博士,拥有十几年N型电池研发和产业化经验,曾在晶澳科技和中来股份里担任相关的重要职位。
虽然从公司披露的信息来看,公司对于技术相关信息刻意保持低调,但就光伏行业这些年的技术扩散情况而言,也无需纠结公司的技术究竟怎么来的。基本上只要挖一个技术带头人,然后让技术带头人多挖一些技术骨干,快速搭建一个研发团队并不是很难的事情。
在完善的知识产权保护体系形成之前,光伏技术根本没有秘密可言,这其实也是光伏行业这么卷的重要原因,当然也是中国绝大多数行业都很卷的原因。
相比技术的来源,资源的来源显得更重要,技术靠挖人可以解决,但挖人是需要钞能力的,此外,购买设备、建设产能等更是需要大量真金白银。在这几年地产行业进入下行周期后,地产公司普遍遭遇了严峻的现金流困境,中环新能源作为一个地产公司如何解决资金问题?
就新能源正前方之前研究光伏行业对光伏行业的了解,第一时间想到的是地方国资助力。毕竟过去几年光伏行业产能严重过剩的最主要原因之一就是光伏企业跟地方国资深度绑定,获得了大量的便宜资金,加上地产公司本来就跟地方政府有千丝万缕的关系,企业要转向光伏行业,向地方政府寻求帮助是再合理不过的路径。
仔细一研究,果不其然,中环控股集团向新能源转型就是靠着绑定地方国资。
地方国资为何"舍命式"投资中环新能源?
目前中环新能源的新能源项目主要有两个:一个是凤台基地,另一个是桐城基地。
凤台基地位于安徽省淮南市凤台县,根据公开的信息报道,此前中环新能源总共规划了5期,包括14GW先进组件和30GW高效N型电池产能,总投资高达162亿。桐城基地位于安庆市,根据公 开信息,此项目拟总投资约100亿元,规划分两期建设,设计20GWn-TOPCon电池的制造产能。其中一期用地417亩建设12GWn-TOPCon电池项目,投资约60亿元;二期规划建设8GWn-TOPCon电池项目,投资约40亿元。
凤台基地的实施主体为中环低碳(安徽)新能源光伏科技有限公司,股东有两个:中环低碳新能源(安徽)集团有限公司和安徽州来控股(集团)有限公司,前者属于中环新能源,后者属于凤台县财政局(凤台县人民政府国有资产监督管理委员会),根据天眼查的数据,安徽州来控股(集团)有限公司即凤台县财政认缴出资7亿,占比46.66667% 。
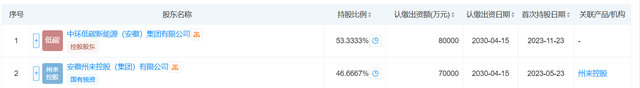
不仅如此,两者后面还合资成立了中环低碳(凤台)光伏科技有限公司,凤台县财政又出资8700万,占股29% 。
根据凤台县统计局的数据,2024年凤台县的GDP为396.56亿,财政收入为29.5亿,同比下滑4.5%,2022年跟中环新能源合资投资光伏项目的时候,财政收入甚至还不到29亿(28.85亿),这样的财政收入水平,一下子就给了中环新能源投了7个多亿,几乎相当于一年财政收入的1/4,这样的支持力度简直让人叹为观止,堪称『舍命式』投资。
凤台县如此魄力,究竟是强烈看好光伏产业,还是强烈看好中环新能源?虽说凤台县这种魄力值得称赞,只是有没有考虑光伏产业的周期性?在光伏行业火爆、产业周期高点的时候斥巨资投资刚刚跨界进入光伏行业的地产公司,这个投资行为也实在有点冒险,一旦企业跨界出问题,或者说光伏行业发生大变化,这笔投资最终如何收尾?
中环新能源业务的另一个基地桐城基地,同样有地方国资深度参与,中环(桐城)新能源科技有限公司的股东除了中环新能源之外,还有桐城经开区建设投资集团有限公司,占股29%,认缴出资1.74亿,这是桐城市国资掌控的公司,按照桐城市政府官网的信息,桐城基地项目投资约100亿,最终国资在这个项目上投资的金额肯定更多。
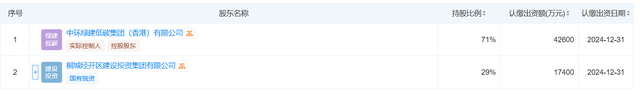
虽然不确定桐城国资中环桐城基地里投入了多少,但不管多少,同样要面临中环跨界转型的不确定性以及光伏产业自身周期属性的问题。
到了这里,虽然对于中环新能源的新能源业务的来龙去脉有了一个基本的概念了,但为什么公司能享受如此之高、几乎是冠绝行业的估值依然是个迷。
中环新能源高估值之谜
公司原来的主营业务这几年的境况可想而知,跨界新能源虽然想象空间比较大,但不说公司跨界杀入TOPCon后很快就迎来了行业产能过剩,就说TOPCon有前途吧,公司目前的体量和行业巨头相比依然是个弟弟。
看来看去,中环新能源相比其他光伏巨头唯一的优势在于是这两年才跨界杀入的光伏产业,而2022年的时候,光伏行业由P型向N型转型的大趋势已经确定,TOPCon成为了主流技术路线,公司并没有像那些行业巨头或者更前几年跨界进入的公司一样面临着巨额P型产能的折旧压力。
这也是为什么公司能在2024年光伏行业几乎集体遭遇亏损压力,甚至各种行业龙头大亏巨亏,公司反而靠着产能释放保持了不错的盈利。
但就这一点优势是否配得上享受几乎行业最高的估值水平?
现在光伏全行业都遭遇产能过剩压力,连TOPCon 也难逃过剩压力后,公司接下来怎么办?更不要说随着BC技术路线的热度越来越高,一旦BC的成本降下来,逼平甚至低于TOPCon,会不会挤占TOPCon的市场份额?公司这几年才跨界进入光伏行业,长期竞争力尤其研发上能否持续跟上?
如果真的发生这种事情,公司如果跟不上行业的竞争烈度怎么办?如果光伏行业不能尽快走出下行周期,面临持续亏损压力,公司怎么办?尤其是给公司投了大量资金的凤台县国资怎么办?
不知道这些答案在哪里,是否有人在乎这些答案也不好说,也许根本没人关注,但没人关注不代表不重要,地方国资如此巨量的资金投资,企业的长期发展还是非常重要的,无论对于企业,还是对于当地,都影响巨大,值得我们多投入一点关注。