
首页/文章/ 详情

10cm、20cm满天飞,板块更是接近涨停,光伏反转这回可以相信了吧?!

9月前浏览108
光伏也是好起来了,又开始当带头大哥了,光伏投资人别装死了,赶紧起来看看!
 01 

光伏再度雄起

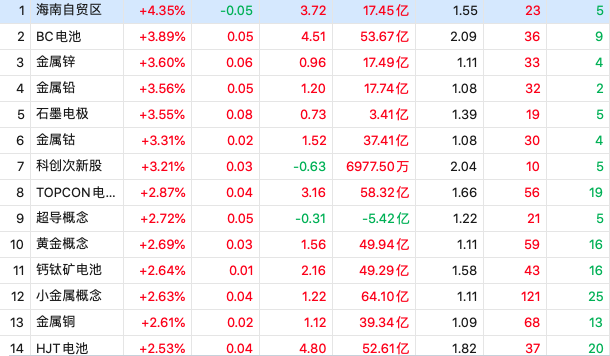
今天市场领涨的板块中,除了海南自贸区和金属板块,其他基本都是光伏板块了。
最离谱的是腾讯证券编的光伏设备指数,一度接近涨停,最终也收涨9.19% !
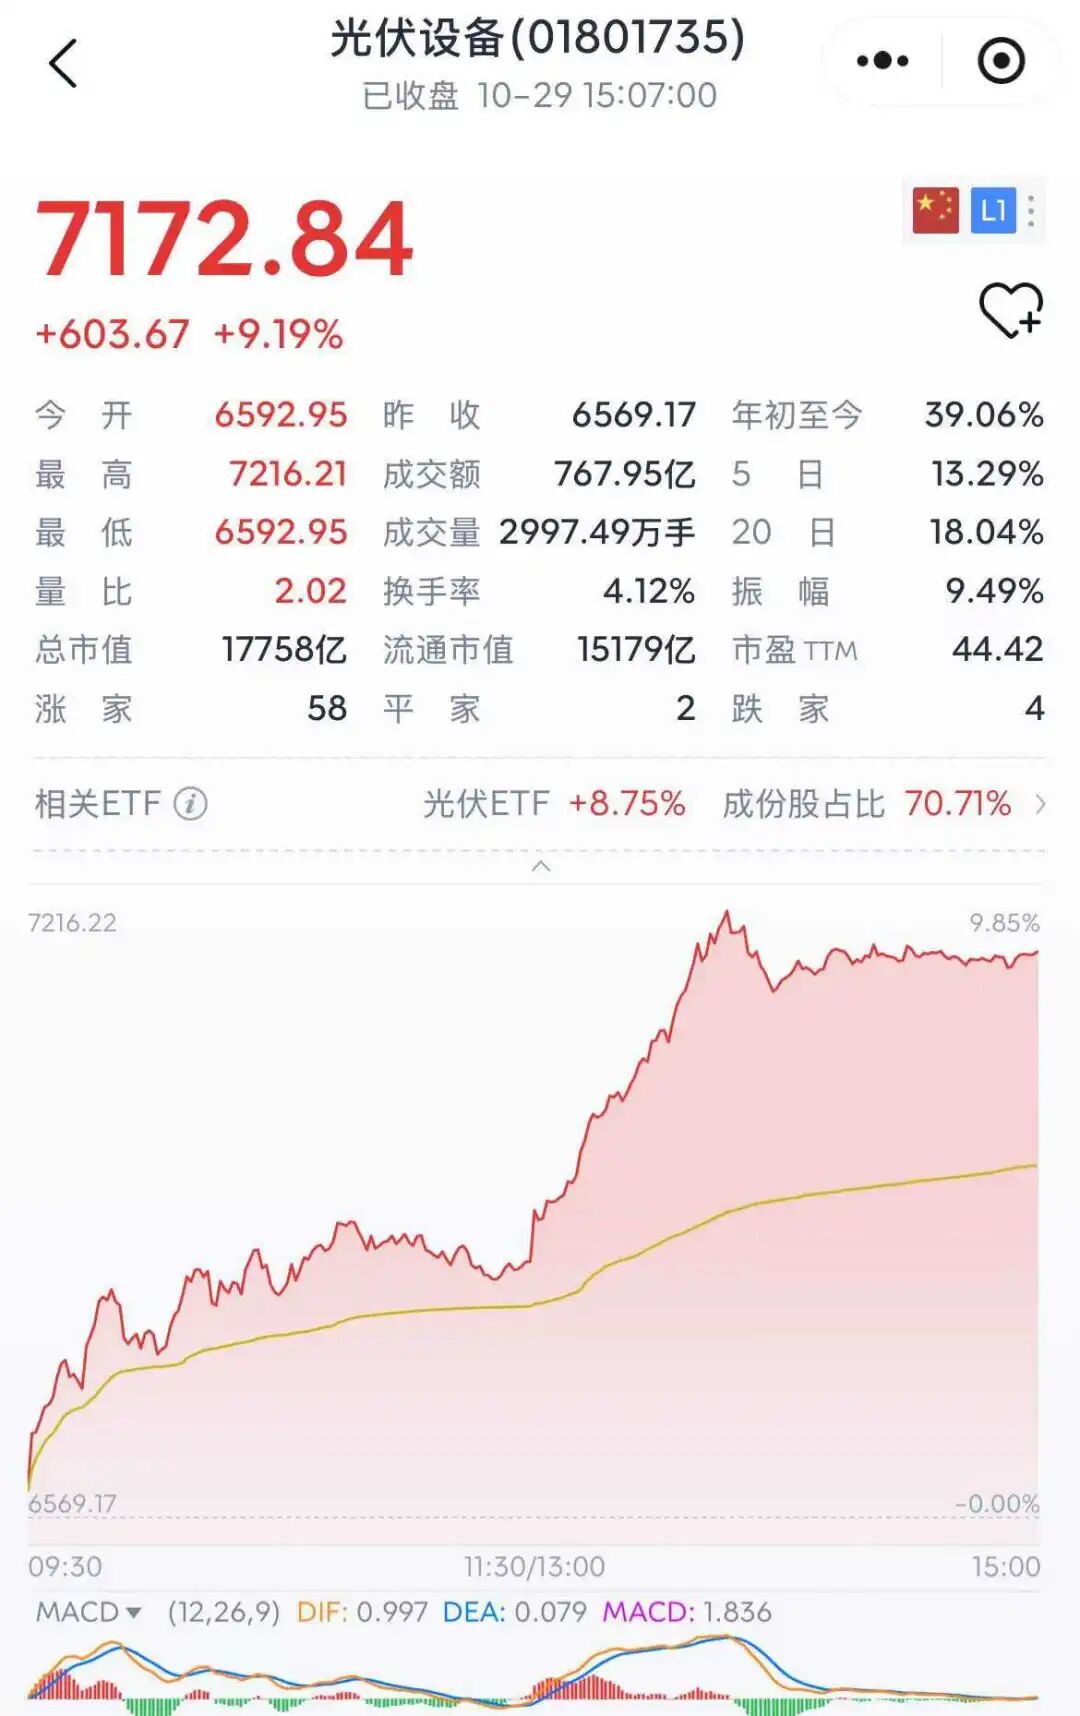
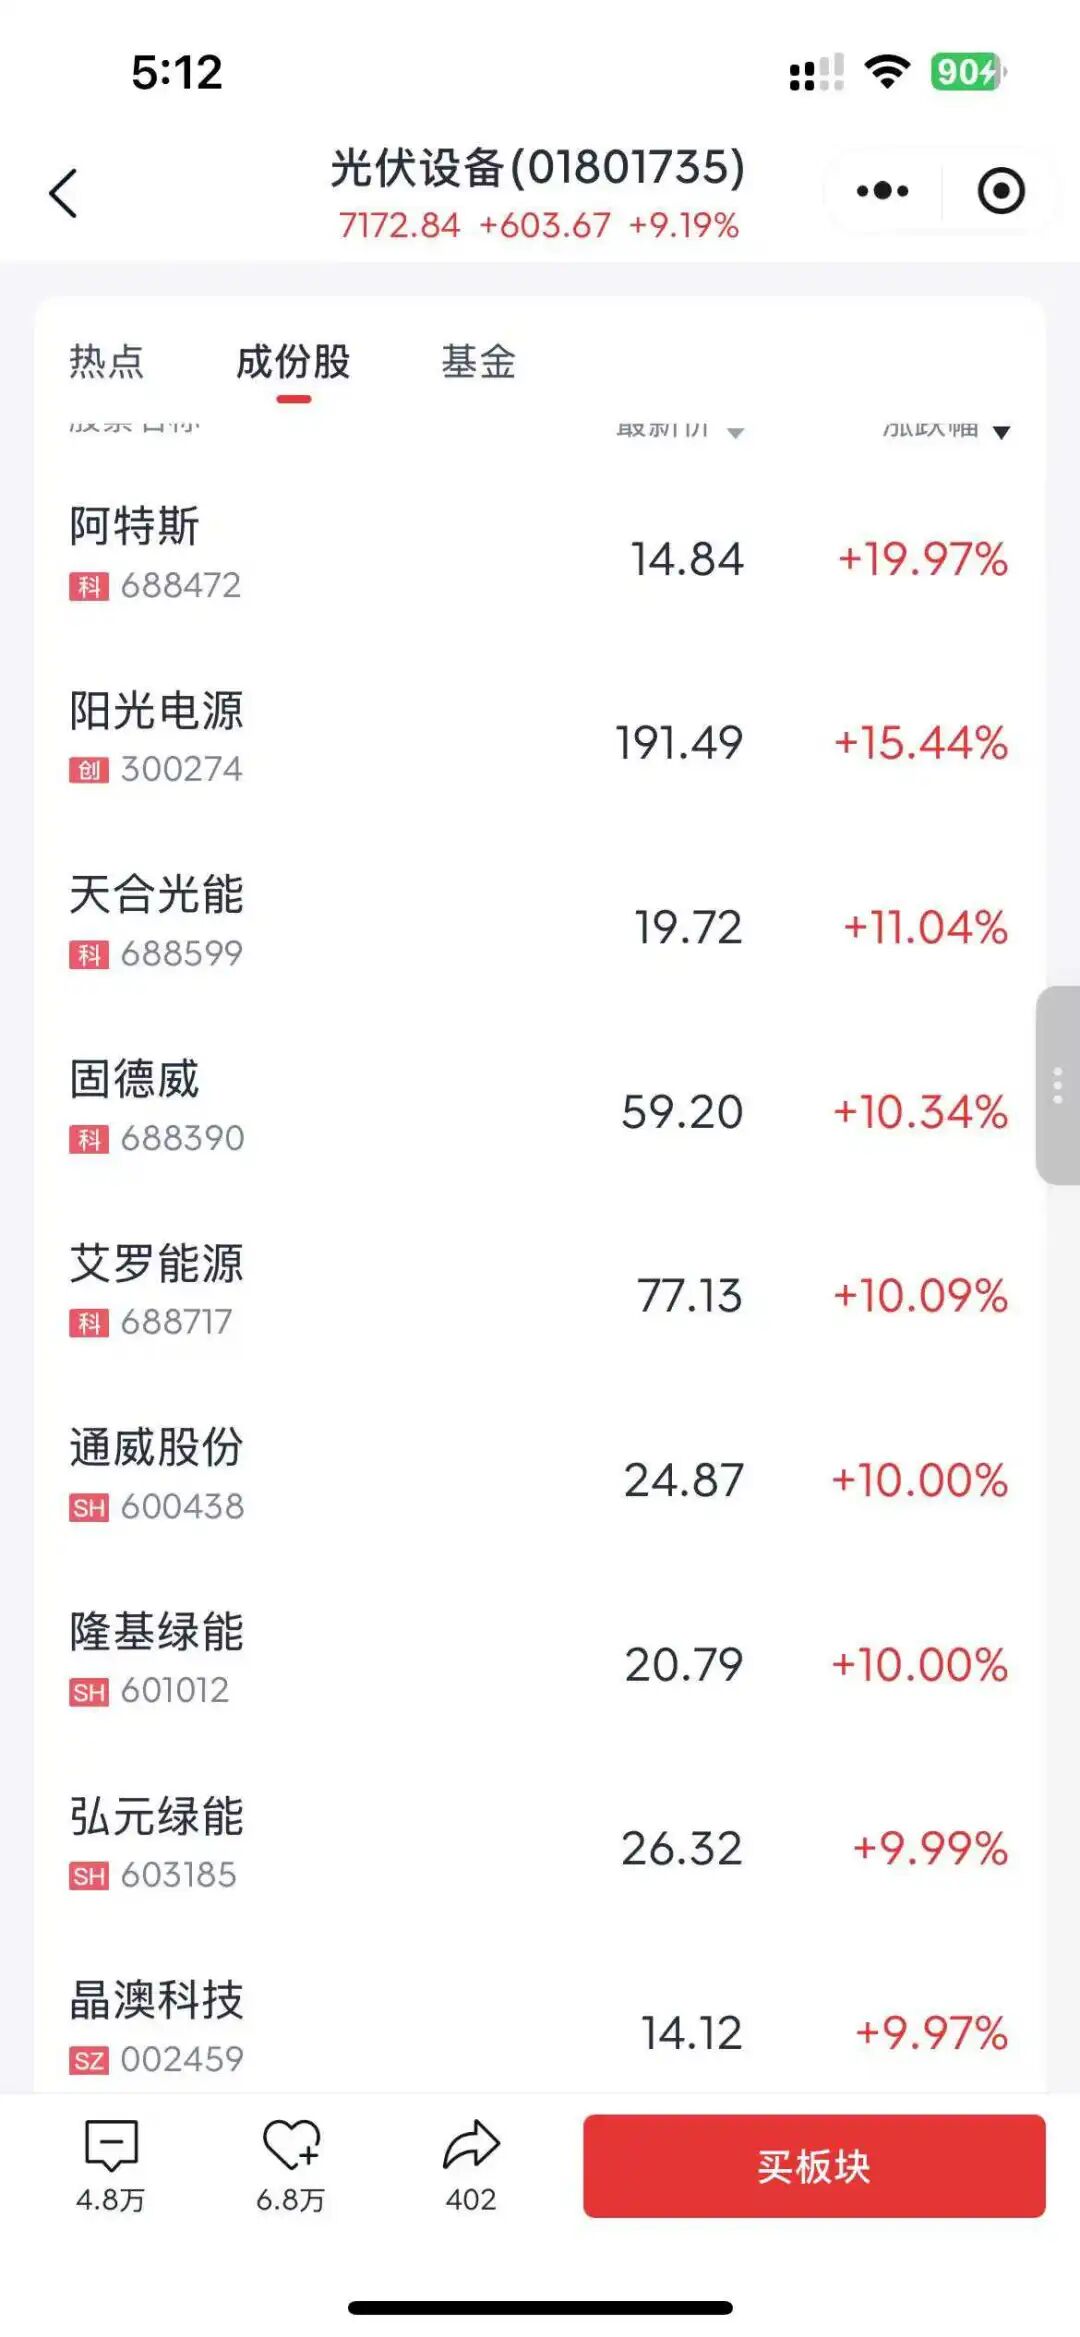
不过从指数的成分股来看,绝大多数公司并非光伏设备公司,更像是一个光储龙头指数。实际上,更加纯正的光伏龙头30指数今天也狂涨了7.77%,可以看出腾讯证券的这个光伏设备指数确实不靠谱,或者说有很大欺骗性。但不管怎么说,行业大涨是既定事实,无需纠结不同公司指数编制的问题,更关键的还是如何看待当下的光伏行业的问题。
过去两三年光伏行业惨淡经营,尤其是二级市场的惨烈走势,让多少投资者心惊胆战,惊魂未定,导致即使今年行业状况有所改善,尤其是二级市场表现强势的时候,市场对于行业反转依然存在很大的疑虑。

都说一根阳线改三观,那么三根呢?今天这一根大阳线很可能意味着二级市场对于光伏板块的彻底激活,是时候重新审视光伏行业的反转了。

 02 

光伏暴涨的原因

客观讲,光伏行业今天的大涨必须感谢阳光电源,因为它昨晚公布的三季报又超预期了。

阳光电源Q3实现营收228.69亿元,同比增长20.83%;归母净利润为41.47亿元,同比增长57.04%,创下历史单季度净利润新高;扣非净利润为39.91亿元,同比增长59.76%;现金流也大幅度改善,同比大增1133% 。

跟踪过阳光电源的都很清楚,今年阳光电源的逆变器业务表现并没有很理想,最大的增量都来自储能业务,而且还是高利润的海外业务,说明了全球范围内储能依然有很大的成长空间,尤其这还是在全年地缘政治波动比较大的情况下取得的成绩,给了市场非常大的信心。

当然了,之所以阳光电源的业绩能引爆光伏板块,也是因为当下二级市场总体处于牛市氛围,加上碳酸锂近期价格表现强势,给了行业很强的反转预期。锂电池产业作为新能源汽车产业链的重要一环,前两年同样过剩严重,碳酸锂的拐点预期同样给了光伏行业迎来反转的预期。

话说回来,虽然今天光伏板块大涨,但有一说一,其实从行业的反转预期来看,确定性最强的还是储能。

看看阳光电源、阿特斯、德业股份这些储能业务占比比较大的公司的业绩,还有市场对于储能新增装机的预测,其实今天大涨其中很重要的原因之一是有机构声称今年国内1到9月储能项目招标新增255.8GWh,同比增长97.7%,全年招标或可达361.6GWh !

此前市场对于光储行业最大的诟病之处是储能系统还是比较贵,相比传统的火电没有成本优势,但随着这两年行业内卷,尤其是储能价格的快速下降,光储平价已经不再遥远,性价比越发突出。一旦光储成本上的优势开始逼平甚至反超火电,它在便捷性方面的优势会快速凸现。

很多地方,比如一个孤岛,假如通过国家电网拉电线的方式通电,成本非常高,像我们国家的电力行业属于公共福利性质,可能亏本也要建,但很多国家的电力公司是私人运营的,明显算不过账,也就不覆盖了。作为替代,搭建一套光储系统不仅够快够简单,成本也要低得多。

中国成熟、先进的电力系统,很容易给人一种电力资源非常廉价易得的错觉,其实这个世界就是一个巨大的草台班子,绝大多数国家的电力系统都是很落后的,包括欧美那些发达国家,他们由于发展的太早,技术和建设上很多地方其实都已经大大落后于中国了,更不要说很多欠发达国家。

现在全世界还在卷AI军备竞赛,而AI的尽头说是电力也不为过,咱就先不说工程师和算力、数据这些了,就欧美很多国家落后的电力建设,能否支撑得起AI庞大的电力需求就是一个巨大的问题。一旦AI开始迎来大范围应用,很多国家要跟上AI这一趟车的第一件事情不是搞什么芯片,而是先整改电力系统。最开始受益的肯定是各种电力设备厂商,而光储作为重要的电力构成之一,毫无疑问也是受益的。

当然了,也不能因为二级市场起来就盲目乐观,对于光储行业的情况,尤其是光伏行业还是要更加客观地看待。

 03 

如何客观看待光伏行业?

很显然,储能行业相比光伏行业的基本面是更强的,可以说光伏今年来的行情很大一部分也是储能带起来的,包括走的最好的几个公司,很大一部分业绩增量也是储能业务带来的,所以他们的二级市场表现也是最强的。如果公司没有储能业务或者储能业务占比很小,在二级市场上的表现依然比较低迷。

其次就是政策因素了,都知道现在的光伏行业最大的问题是产能过剩,而且希冀需求在未来一两年暴涨从而消化掉过剩的产能也是不现实的,所以市场期待的主要是反内卷,也就是政策端可以发力,通过行政的力量消灭过剩的产能。

顶层确实也注意到了这个问题,也一直在关注,甚至坊间传出了各种硅料收储的方案,不过截至目前依然没有官方消息确认一定会进行收储,客观看也是比较困难的,这个之前新能源正前方一直探讨过了——归根到底是钱的问题,这恰恰也是当下最大的问题所在。

但好在行业自身也清楚问题所在,不管是出于政治需要,还是自身的财务状况,都自发停止了产能扩张,加上二级市场主要交易的是预期,所以今年整体上光伏板块表现并不差。

如果接下来能在反内卷上有明确的政策推进,光伏行业还会有更好的表现。

但我们也必须看到,一个行业真要想在二级市场上走得长远,必须有实实在在的业绩支撑,未来行业的走势还是要看光伏行业能否迎来真正的反转时刻。

好在目前看真的不远了。


如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。

来源:新能源正前方
电源汽车电力新能源芯片储能
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-01-01
最近编辑:9月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 432课程 0
点赞
收藏
作者推荐

为什么说钧达股份是最被低估的光伏龙头之一? (附有大彩蛋)

没想到南宋诗人高翥的一首《春寒》,却把光储行业的当下描绘得淋漓尽致! 料峭东风破客衣,春寒不比腊前时。绝怜墙角樱桃树,全似梅花雪后枝。 春寒料峭虽不似严冬时那般酷寒,但就体感而言,其实也好不到哪里去,刺骨寒风一层一层穿透人们的衣衫。好在终究是冬去春来,有些顽强的生命已经迎着凛冽的寒风开始热烈绽放,那形态,那气质,像极了雪后傲然绽放的梅花,那么的坚韧不拔。 这不就是当下光储行业的真实写照吗? 二级市场上,光储板块一幅繁忙景象,实际上,光伏行业依然很难,产能过剩和价格低迷依然是问题。就说三季度报,除了一两个头部的储能公司,大部分公司的业绩并没有特别明显的改善。但另一方面,相比去年,现在无论是政策,还是需求,又确实有所改善,可以说光伏行业已经过了最艰难的时候。有一些优秀的光伏企业也悄悄露出了反转的曙光,比如钧达股份。 01 轻舟已过万重山 2023年8月4日,余承东在华为鸿蒙发布会上回顾华为过去几年遭遇无理制裁和打压后所做的事情和所取得的成就时说了一句话:轻舟已过万重山。 看完钧达股份的2025年三季报,我的感受也是这句话。 分析财报之前,插点题外话。 我们都知道季报披露的都很简单,大部分公司就是放三张财务报表了事,除非开业绩交流会,不然投资人对于公司过去一个季度的经营情况根本无从了解,只能通过财务数据推演。钧达股份确实是极少的季度报告也做得很详细的公司,除了财务报表,还会把当年以及当季行业的发展和公司的经营情况做详细的披露,类似于半年报和年报上的管理层讨论内容部分。 这有助于投资人了解公司的经营情况,却会增加企业的工作量,但钧达股份一直在坚持做。不过话说回来,做这个事情会增加特别多的工作量吗?其实也不会,更多还是理念问题。钧达股份这样主动提升公司信息透明度的公司,在A股非常稀缺,值得点个赞。 说回三季报,2025年前三季度公司实现营收56.8亿元,同比下滑30.7%;归母净利润为亏损4.2亿元,同比下滑0.5%;扣非净利润为亏损7.2亿元,同比增长2.7%;毛利率为1.5%,同比增长1.2个百分点。具体到Q3,单季度实现营收20.2亿元,同比增长10.4%,环比增长12.9%;归母净利润为亏损1.55亿元,去年同期为亏损2.51亿,同比大幅度减亏;毛利率为0.67%,同比增长了2.9个百分点,环比也提升了2.8个百分点。 粗看这个业绩,似乎并不是很理想,不是说行业反转了吗,怎么还在亏损? 这其实是近期二级市场光储板块炒作给大家造成的一种错觉。别看二级市场上光储企业受追捧,实际上,行业今年依然深受产能过剩问题的困扰,整个产业链价格继续承压,甚至各个环节的价格在6、7月份触及了历史低点。 进入三季度后,随着反内卷政策的持续推进,产业链价格有所企稳回升,但板块内部的分化也非常严重,基本上,也就硅料和硅片环节价格有反弹,电池片和组件环节(即辅材等)因技术迭代与需求分化复苏节奏相对滞后,价格只有略微的回升,相比去年的价格依然是大跌的。 根据InfoLink的统计数据,第三季度N型182-183.75mmTOPCon电池片交易均价为0.32元/W,与2024年初相比降低了31.9%,即使与去年三季度相比,总体也是下跌的。 有这个概念后再来看钧达股份的 2025三季报,就知道为什么我会觉得轻舟已过万重山了,在光伏电池价格依然低于去年同期的情况下,今年却实现了大幅度减亏,说明公司已经过了最艰难的时期,接下来随着行业反转,公司也有望迎来业绩的全面改善。 02 堪称奇迹的全球化突破 在光伏行业价格依然承压的情况下钧达股份却实现了大幅度减亏,直接原因是公司产品出货量的增加和出货结构调整带来的毛利率提升以及成本上的优化,根本原因却是公司依托于技术产品的领先优势在全球化上取得快速突破。 据券商测算,公司前三季度预计出货22GW,同比增长6%,Q3出货约8.1GW,同比增长11%,环比增长16% 。这里面海外销售的突破贡献了主要的增量,今年上半年公司的境外收入占比从2024年约24%大幅跃升至51%,尤其是印度及土耳其市场需求旺盛,价差维持约2分,Q3大概率比例还在提升。 不得不说钧达股份全球化战略的成功堪称一个奇迹! 要知道2023年公司的境外收入占比仅有4.69%,公司真正发力海外业务也就是从2024开始,然后当年境外收入占比就狂飙到23.85%,今年更是一举超过50% 。 很多企业爱说"出海再造一个xxxx",没看到钧达股份说过此类话,但按照这样的增长速度,"出海再造一个钧达股份"真的很可能会实现,现在正有一个历史性机遇摆在钧达的面前。 今年1-7月我国组件累计出口规模141.07GW,同比下滑6.4%,而同期光伏电池累计出口53.89GW,同比增长50.8%。组件和光伏电池出口的巨大增速差异,正是当下海外大量扩建组件产能却缺电池的现实写照。 由于能源转型和全球关税政策影响,欧美尤其是新兴国家这两年在大规模兴建组件产能,据粗略统计,目前海外的本土化组件产能已经超过200GW,这些庞大的组件产能都需要电池配套,但随着很多国家的电池进口政策越发严格,导致海外出现缺电池现象,对电池本土产能的需求也在快速增长。 这对于已经初步完成全球销售渠道和全球产能布局的钧达股份而言,无疑是个大机会,有望在这一波"缺电池"潮中吃到最大的红利。 没有人能随随便便成功,钧达股份出海的成功,归根到底是公司全球化战略体系的成功。不同于很多公司的出海就是产品出海,钧达股份的出海是产品出海、产能出海以及搭建全球资本平台三位一体,加上执行力爆棚的团队,这四个因素缺一不可,共同构成了公司全球化战略快速突破的关键。 如果说产品、产能、资本和团队是公司出海的关键所在,则技术就是背后的根本支撑,公司在产品和技术上的领先优势,构成了全球市场披荆斩棘的利器。反过来,在市场上的成功又倒逼公司持续加强在研发上的投入,以取得技术领先优势。 市场和技术相辅相成,相互成就,推动着企业不断前进,这就是公司如此重视技术研发,成为N型电池领头羊后在这两年行业下行周期里依然持续在研发上发力的原因,近期公司在技术研发上又传来了大利好。 03 技术研发再迎大突破 11月5日,捷泰科技在滁州基地成功实现首片产业化TOPCon+钙钛矿叠层电池下线。 这标志着钧达股份在叠层电池产业化验证领域迈出关键一步,具备了产业化面积稳定出片与小批量出货能力,为下一代高效电池的量产奠定了坚实基础。不同于实验室样片阶段的效率比拼,此次验证重点在于让新结构具备可制造性与可复 制性。捷泰团队围绕材料兼容、工艺稳定和长期可靠性进行了全流程开发与验证,已实现稳定出片并具备小批量出货能力。 叠层电池被认为是突破单晶效率极限的关键方向,其工程化进展正成为全球关注的焦点。 光伏电池是光伏产业链中技术含量最高的环节,作为领先的专业电池厂商,捷泰科技始终坚持以研发驱动企业成长,依托钧达股份强大的科研体系,公司建立了覆盖材料研究、工艺开发、设备集成与量产验证的完整创新平台。 在行业调整期仍保持研发投入、推进高端路线,体现出钧达在高效电池领域的技术定力与前瞻思维。 04 大浪淘沙 剩者为王 从2018年到2025年,光伏行业从底部走到烈火烹油的顶部,再从顶部一路下杀回到底部,现在又有触底反转的迹象,行业也从冷清到热闹又归于寂静,近期又开始热闹起来。 但对于行业里的企业而言,市场的关注与否却从来不是关键,每一轮周期更迭于他们而言,就是一轮轮残酷的大浪淘沙,只有那些最专注、最顽强、既能仰望星空又能脚踏实地的公司才能走到最后。 钧达股份正是这样的公司,专注于光伏电池十几年(此处指钧达股份的主体捷泰科技),至今依然专注于光伏电池环节,坚信技术为王,从不吝啬在技术研发上的投入。此外,公司顶层的战略眼光非常具备前瞻性,无论是在技术路线的选择上,还是全球化战略突破方向的选择,都得到了事后结果的充分证明。关键公司团队的执行力非常高效,无论是研发效率,还是市场推广等,都堪称战斗力爆棚。 对于这样的企业,无需担忧它会在光伏周期里被淘汰,相反,它一定能在一轮又一轮的大浪淘沙中变得越来越强大,这个行业就是剩者为王。 从这个角度看,从中长期角度看,钧达股份都是光伏行业里必须关注的公司之一。 至于短期,看点也足够多,随着反内卷的推进,接下来光伏电池、组件环节将开始受益,作为专业的N型电池龙头,现在又在钙钛矿叠层电池上取得了突破,一旦市场开始炒作中下游环节的反内卷利好,钧达股份也必将是最受关注的公司之一。 万事俱备,只欠东风,钧达股份的爆发也就差一个电池涨价信号了,不信咱们接下来验证! 05 最后的大彩蛋 在我看来,钧达股份在这个位置,无论是确定性还是潜在的赔 率都已经足够大了,关注它已经不再需要任何理由了。 不过既然大家都耐心看到了这里,就给大家送上一个彩蛋。 在钧达股份三季报中公司发展的第3点那部分,在我看来其实是暗藏彩蛋的,但市场好像没有注意到。 作为目前唯一的A+H 两地上市的光伏公司(很可能在未来一段时间都是唯一),公司在融资方面的优势太大了,尤其是港股市场,融资政策和方式非常灵活,加上公司已经搭建起了成体系的海外客户渠道,未来完全可以在全球市场探索有更多的可能性,接下来公司的全球化战略很可能会提速,全球化战略还有更大的潜力,有可能会复 制德业股份的传奇。 另外,注意上面红线的部分,潜在意思就是要进行多元化,而且主要是通过并购的方式实现多元化经营。 其实也可以理解,钧达股份是一个非常专注的企业,这么多年一直专注于光伏电池环节,新能源正前方也一直坚信专业化才是光伏行业的正道,才更符合市场经济规律,但企业出于分散经营风险和长期成长的顾虑出发,通过并购的方式进行多元化经营,也是非常常见的,也有很多做得很成功的,尤其像钧达股份这种内生增长做到很好的公司,完全有能力对并购的资产进行整合,长期可以实现 1+1 > 2 ,趁着自身在融资渠道上的优势以及现在的行业反转契机进行资产并购,实现多元化发展,确实是个不错的策略。 当然了,这个只是我个人的猜测,不宜作为投资的决策依据,但如果后续彩蛋真的兑现了,请可以来夸夸我,嘻嘻。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈