从射频芯片到 AI 巨头:博通(Broadcom)的逆袭之路
这不禁让人疑惑:Broadcom,一家以射频芯片起家的公司,为何能在 AI 赛道 “乘风破浪”,甚至成为行业头部玩家?想必不少射频行业从业者都有类似的疑问。今天,我们就来梳理博通的发展脉络,结合其 AI 业务的核心增长数据,看看这家从射频领域起步的芯片企业,如何抓住 AI 风口,实现从 “射频巨头” 到 “AI 领航者” 的跨越。
No.1
博通:从校园技术到半导体新星
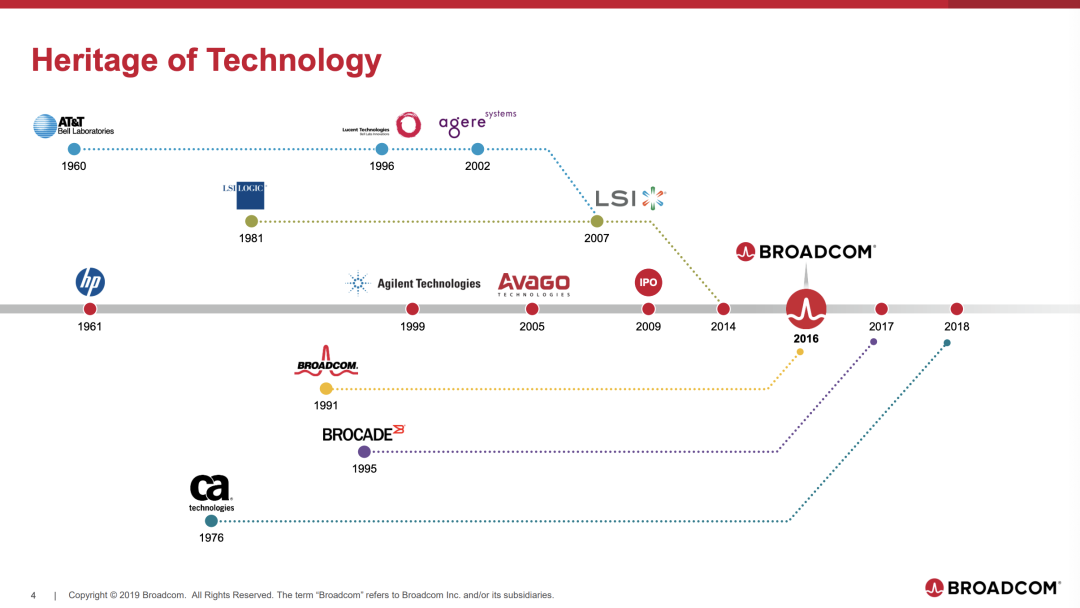
博通(Broadcom)的名字,源于 1991 年的一次 “师生创业”。当时,美国加州大学洛杉矶分校的亨利・塞缪尔(Henry Samueli)教授,与学生亨利・尼古拉斯三世(Henry T. Nicholas III)携手,在加州尔湾创立了博通公司。
凭借两人在通信领域的深厚技术积累,博通初期将核心方向锁定在网络设备芯片组研发,重点攻克以太网、调制解调器等关键组件。这些产品恰好契合了当时互联网基础设施建设的需求,为博通打下了坚实的市场基础。1998 年,博通抓住互联网浪潮的机遇,成功在资本市场上市(股票代码:BRCM),上市后股价一路飙升,迅速成为半导体行业中备受瞩目的 “新星”。
No.2
博通的真身——安华高 Avago
要理解博通的转型,就绕不开另一家关键企业 —— 安华高(Avago)。安华高的技术基因,最早可追溯至惠普公司的电子元件部门。该部门早年聚焦半导体器件研发,曾推出全球首款商用砷化镓(GaAs)场效应晶体管(FET),还研发出早期的薄膜腔声波谐振器(FBAR)技术。这两项核心技术,直接奠定了其在射频功放、射频滤波器领域的领先地位。
1999 年,惠普进行业务拆分,安捷伦(Agilent)独立成立,成为全球顶尖的射频 EDA(电子设计自动化)公司和射频测量仪器厂商(例如行业熟知的 ADS 软件、网络分析仪、频谱仪等均出自安捷伦)。与此同时,惠普原有的半导体部门被并入安捷伦,成立安捷伦半导体产品集团(SPG),专注于通信、存储及消费电子芯片的研发。
2005 年,私募股权公司 KKR 与银湖资本以 26 亿美元收购了安捷伦半导体产品集团,正式成立安华高科技(Avago Technologies),并聘请惠普前员工、马来西亚华人陈福阳(Hock Tan)担任 CEO。这一变动,标志着安华高从跨国企业的 “部门”,转型为独立运营的半导体公司。
凭借 “技术 + 资本 + 管理” 的三重优势,安华高自诞生起就展现出强劲的发展势头:依托 FBAR 技术,安华高在 4G 手机射频滤波器市场占据 80% 份额,苹果 iPhone 6 的射频前端模块全由其供应;在 100 Gbps 光模块市场,市占率达 35%,客户涵盖谷歌、亚马逊等顶级云服务商。
通过一系列精准并购强化业务布局,2008 年以 3000 万美元收购英飞凌 BAW 滤波器业务,2013 年斥资 4 亿美元收购 CyOptics、66 亿美元收购 LSI(获得光纤通道控制器、SAS 接口技术,成为戴尔、HPE 服务器核心供应商),2014-2015 年又收购 PLX 科技(3.09 亿美元)与 Emulex(6.06 亿美元),完善 PCIe 控制器和光纤通道产品线。
No.3
“蛇吞象” 并购:安华高与博通的整合之路
2015 年,半导体行业迎来一桩 “不可思议” 的并购案:市值 360 亿美元的安华高,以 370 亿美元(现金 + 股票)的价格,反向收购了市值 280 亿美元的博通。交易完成后,新公司沿用 “博通” 名称,总部迁至新加坡以优化税务结构,陈福阳继续担任 CEO(其也是此次并购的主导者)。
这场并购的核心价值,在于实现了技术与业务的深度协同。安华高的射频、光通信技术,与老博通的网络芯片(如以太网交换机)形成互补,构建起 “有线 + 无线 + 光通信” 的完整业务版图。并且通过裁员 10%、出售非核心业务(如 LSI 的闪存业务),新博通的毛利率从 40% 提升至 60% 以上,盈利能力大幅增强。
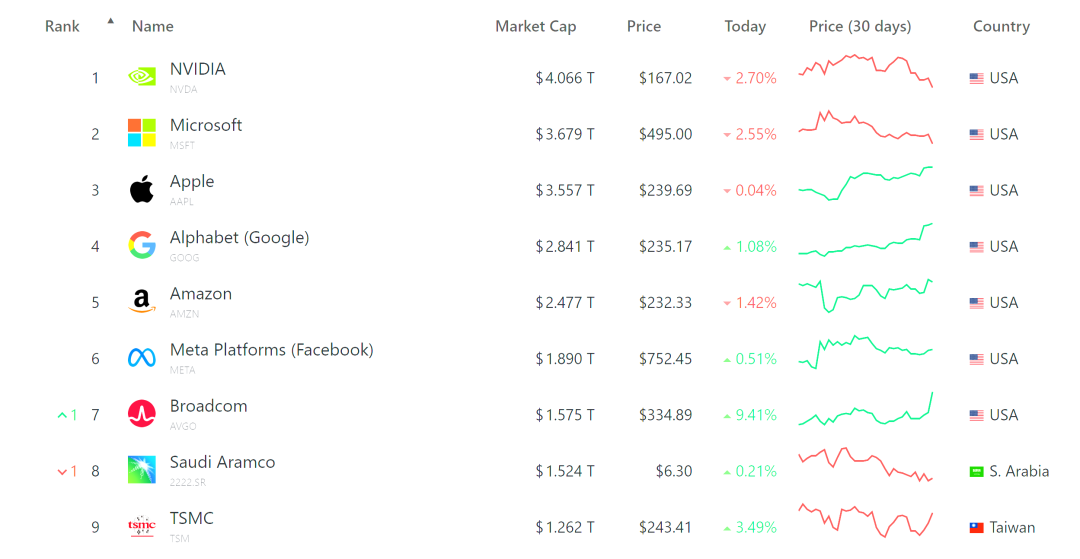
值得一提的是,尽管安华高 “消失” 在公司名称中,但股票代码 AVGO 被保留;此后,新博通的市值一路飙升,截至 2025 年,已突破 1.5 万亿美元,全球排名第七,仅次于 Meta(Facebook),超过芯片制造巨头台积电(TSMC)。
No.4
转型 AI:从 “硬件” 到 “软硬协同” 的关键一跃
新博通的 AI 转型,并非一蹴而就,而是通过三次关键并购,逐步构建起 AI 生态能力,为后续收入爆发埋下伏笔:
1. 2018 年189 亿美元收购 CA Technologies,切入企业 IT 管理软件领域,产品覆盖服务器监控、数据库优化等,与博通的网络芯片形成协同 —— 例如,CA 软件可优化博通交换机的流量调度,提升硬件使用效率。这一步为博通积累了企业级软件服务经验,打破 “纯硬件厂商” 的局限。
2. 2019 年107 亿美元收购赛门铁克企业安全业务,强化网络安全能力,将安全技术与通信芯片结合,推出 “芯片 + 安全” 的端到端解决方案。AI 数据中心对安全的高需求,使得这一布局在后续成为吸引大客户的重要优势。
3. 2023 年610 亿美元收购 VMware,通过VMware 的虚拟化技术与博通的网络芯片深度整合,为 AI 数据中心提供 “多云管理 + 高速互联” 的基础设施:通过 VMware Cloud Foundation 9.0,实现 AI 负载在本地数据中心与云端的无缝迁移,降低延迟、提升资源利用率;结合博通 Tomahawk 交换机,实现 AI 集群内的零信任安全隔离,为大规模 AI 训练提供稳定、安全的网络环境。
此次收购直接推动博通从 “射频通信巨头” 迈向 “AI 生态构建者”,2023 年也成为其 AI 业务从 “蓄势” 到 “爆发” 的转折点。
通过一系列的并购,在技术层面,博通针对 AI 场景推出一系列创新产品,彻底摆脱 “射频芯片厂商” 的单一标签:
例如在2023年推出Jericho3-AI 芯片,这款 5 纳米芯片专为 AI 集群设计,支持信元交换(Cell Switching) 和虚拟输出队列(VOQ) 技术,可将 3.2 万个 GPU 连接成一个超算集群,有效解决传统以太网的拥塞问题。谷歌、Meta 等企业采用该芯片构建 AI 训练集群后,性能较英伟达 InfiniBand 方案提升 30%,成本降低 20%。
并且通过定制 ASIC 加速器为谷歌 TPU、Meta RISC-V AI 芯片提供核心 IP:谷歌 TPU v6:博通 SerDes 接口芯片支持 TPU 与周边设备的高速互联,带宽达 51.2 Tb/s,是英伟达 NVLink 的 2 倍;Meta 训练芯片:博通 PCIe 控制器和 HBM 接口技术,帮助 Meta 实现每瓦性能比英伟达 H100 GPU 提升 40%。
博通通过怕技术与生态的双重布局,推动博通 AI 业务进入爆发期:2024 年,AI 相关收入达 122 亿美元,同比增长 220%,占半导体业务营收的 40%;其中,谷歌贡献 85 亿美元(TPU 订单),Meta 和字节跳动各占 15%。2025 年 Q3,AI 收入进一步增至 52 亿美元,同比增长 63%;新增客户 OpenAI 下单 100 亿美元,预计 2026 年 AI 收入将达 340 亿美元,占总营收比重超 50%。
如今,博通已在 AI 领域构建起难以撼动的竞争优势:在高速 SerDes 接口(PAM4 调制速率 106 Gb/s)、深度缓冲技术(Jericho3-AI 芯片缓存 256 MB)、光电集成(CPO 封装技术)等领域全球领先,且由台积电 5 纳米工艺独家代工;持有超 10 万项专利,覆盖网络协议、安全算法、虚拟化技术,形成 “芯片到软件” 的全栈知识产权护城河。ASIC 市场市占率 55-60%(远超第二名 Marvell 的 13-15%),数据中心交换机市场市占率 70%,超算互联领域市占率从 2023 年的 10% 提升至 2025 年的 35%;软件端,VMware 在多云管理市场占 45%,CA 与赛门铁克在企业 IT 管理和安全领域市占率超 30%,形成 “硬件 + 软件” 的闭环生态。
结语
如今的博通,已彻底摆脱 “射频芯片厂商” 的标签,转型为 “AI 时代的基础设施运营商”。截至 2025 年 9 月,其市值一度突破 1.6 万亿美元,成为仅次于英伟达的全球第二大 AI 巨头。未来,随着量子计算、6G 等新技术的突破,博通能否继续引领 “连接 + 计算 + 安全” 的行业革命,关键在于其在异构计算和边缘 AI领域的战略布局。而这段从射频芯片到 AI 巨头的逆袭之路,也为科技企业的转型与突破,提供了 “技术深耕 + 精准并购 + 生态协同” 的经典范本。
另外要提的一件事是,在2018年的时候,新博通一度想吞并高通,后来被美国政府叫停。试想如果,博通真的吞并了高通,并且控制了手机高端处理器市场,那么现在的博通又会是一个什么样子的呢?