惹众怒,惨遭抛弃,这个超级龙头遭遇利空,持续大跌
没想到上半年还是浓眉大眼,受到市场热捧的宁德时代,进入下半年就变得狗都不理,究竟发生了什么事情?
宁王走下神坛
先对比一下几个锂电池公司的股价走势。
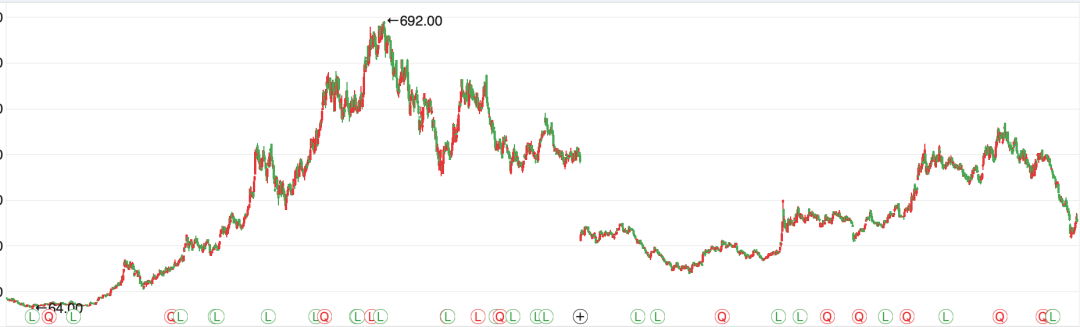
(亿纬锂能股价走势)
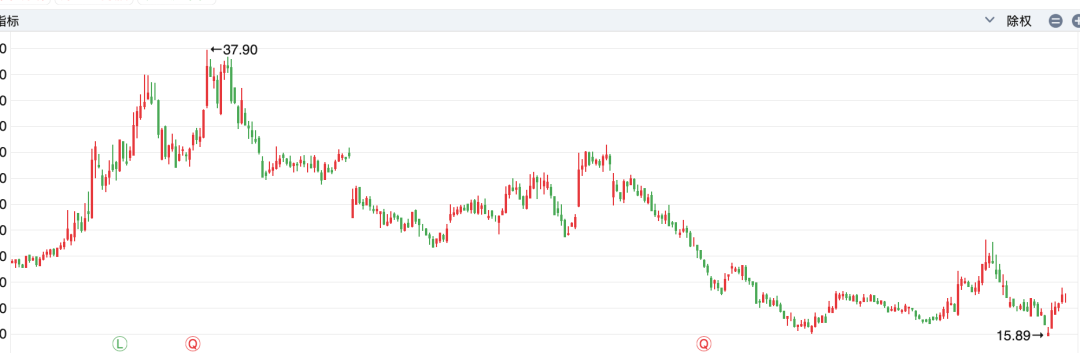
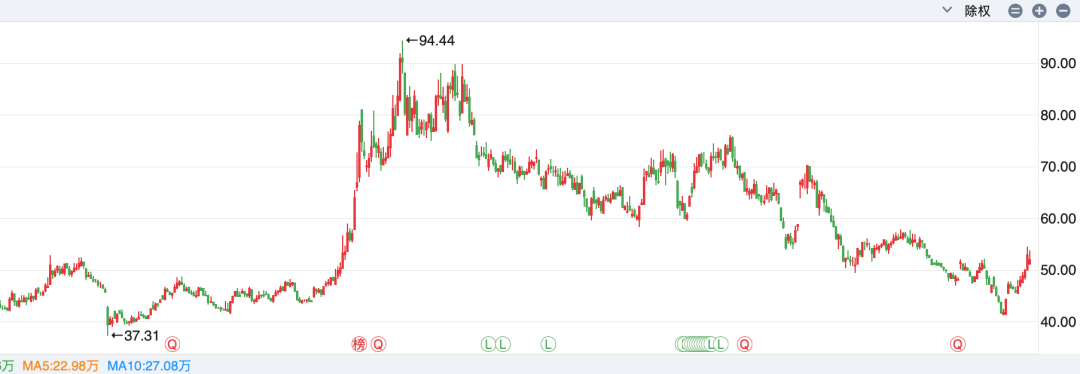
(欣旺达股价走势)
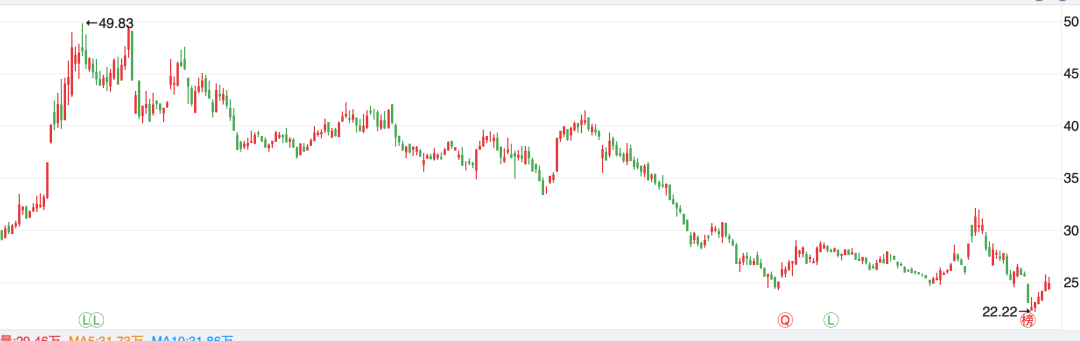
(国轩高科股价走势)
很明显:今年 6 月份之前,宁德的走势是遥遥领先的,是a股电池巨头里唯一一个今年还创历史新高的公司(港股还有一个中创新行航),市值更是一度超过 2 万亿,把同为新能源双雄的比亚迪远远的甩在身后。
然后进入下半年后,风云突变,开始跌跌不休,市值也掉到了 1.3 万亿,究竟怎么了?
暴跌背后
一方面自然是整个资本市场走势不及预期了,尤其是今年 7 月份,ai 硬件的暴跌导致整个创业板跟着大跌,虽然宁德时代不属于ai 硬件板块,但作为创业板高权重公司,难免也受整个市场影响。
其次,市场开始交易锂电池需求放缓的利空,这一点看锂矿和锂盐板块甚至更明显。
(赣锋锂业走势)
根据SMM数据:电池级碳酸锂现货报价都快逼近 11 万元/吨了,碳酸锂期货主力合约2701 更是到了105,320元/吨。
一边是对动力电池的需求放缓的担忧,另一边,储能需求市场也有很大的顾虑,会不会明年突然就需求大跳水呢?
说实话,虽然说从能源安全的角度而言,加上 ai 数据中心带动的需求,储能不至于突然需求大暴跌,但有光伏的“珠玉”在前,市场的顾虑担忧也是正常的。
“去宁化”风潮再起
如果说这些都是行业共性,跟宁德时代自己没有太大的关系,那么理想汽车“去宁化” 就是最直接的“点对点爆破”,也是当下市场对于宁德时代顾虑最大的点——宁王的王座这次还能守住吗?
2026年6月,理想L8全系切换为欣旺达电芯,宁德时代彻底退出该车型供应链;未来全系(含理想MEGA、i9)将逐步切换为自研电池或欣旺达等合作方电池,宁德时代仅保留部分高端长续航车型的过渡供货。此外,理想出资26.5亿元增资欣旺达动力,一口气拿下8.79%的股份,算上此前持有的股份,理想对欣旺达动力的持股达到11.17%成为第二大股东,成为其第二大股东,很显然,理想希望通过“资本+产品”深度绑定欣旺达,以降低采购成本并掌握电池定义权。
不仅仅是理想,小米也在分层“去宁化”,小米主品牌(SU7、YU7)仍保留宁德时代电池,但全新子品牌“澎程”系列全面切换至中创新航和欣旺达供应的“龙甲电池”,宁德时代不参与该系列。
此外,还有零跑汽车,9 月份时,宣布电芯已实现100%自研并投产产线,以及小鹏汽车也有类似的表述:“今年开始,小鹏电池都自己干” 。
“去宁化”往事
其实“去宁化”不是第一次发生的事情了,几年前就发生过了,甚至在2022年,广汽集团原董事长曾庆洪表示“动力电池一度占到新能源汽车成本的40%—60% 。”还开玩笑说车企都在“给宁德时代打工”。很多真话都是用开玩笑的方式讲出来的,车企对于宁德时代的这种“又爱又恨”表现的淋漓尽致。
那个时候很多车企也都有过类似的“去宁化”动作,包括自研电芯,甚至要自建电池产线,或者引入二供,以及通过注资入股的方式跟二线锂电池厂商达成深度合作关系,甚至向上延伸到上游锂矿锂盐业务。
但结果呢?
结果是宁德时代非但没有影响到宁德时代的行业地位,反而它的市占率越来越高了,赚钱能力越来越强了。
营收从 2020 年的 500 亿狂飙到 2025 年的 4200 亿,归母净利润更是翻了十几倍,狂飙到 722 亿,今年上半年继续保持营收和净利润的高速增长。
市占率方面,虽然国内市占率从 2021 年高峰的 52.1% 后就开始回落,但这两年又稳住了,而且在全球范围的市占率是在持续提升的。
作为对比,下游主机厂商由于内卷太严重,绝大多数厂商依然深陷亏损泥潭,包括此前的优生理想汽车都不行了。
你说这让主机厂商们怎么看?
咱们就先不说宁德时代在与这些主机厂商的合作时是怎样的态度,即使态度非常好,非常照顾车企的利益,如此重要的零部件,如此一家独大,任谁都不可能放心,更不要提在前几年,动力电池紧缺的时候,很多车企也被宁德时代拿捏过(网上很多此类报道,具体情况不好说)。
那么为什么此前一度轰轰烈烈的“去宁化”后面偃旗息鼓了呢?根本原因还是宁德时代电池更安全更好的消费者心智没有松动。
关于这一点应该说此前宁德时代学英特尔 intel inside 战略还是很成功的,牢牢占据了消费者心智,比亚迪可以说是反面例子,刀片电池当时多成功呀,不过也跟比亚迪自己的主机厂商角色有关,此前公司电池主要还是用于自供,后续虽然开放合作,其他厂商因为竞争原因,也不会优先选择比亚迪。
另外,也是二线厂商在产品一致性、品控、产能稳定性等方面(欣旺达、中创新航都有出现过大批量问题),还是相比宁德时代有差距,最终导致主机厂商的隐性成本提升。
当然了,这里面还有一个比较重要的是:前几年,车企也没有那么决绝要“去宁化”,自研或者合资二线厂商等动作,更像是一种议价策略,而不是真的想要全面放弃宁德时代,毕竟那个时候市场增量空间足够大,还是要优先保证产能,尽快卖出更多的车。
这次会不一样吗?
这次之所以“去宁化”浪潮卷土重来,主要还是经过了近十年的狂飙突进,新能源汽车市场已经发生了巨大的变化了。
首先是渗透率上,目前零售端的渗透率都要往 70% 逼近了,虽然理论上后续有望无限逼近 100%,但也无可避免的会逐步放缓,增量越来越少,新能源汽车将逐步变成一个存量竞争市场,竞争的加剧是无可避免的。
竞争的加剧导致了残酷的价格战,来自宁德时代的“品牌溢价”无法向终端消费者转移,只能车企自己承担,车企长期自然不愿意。
另外,随着行业发展了十几年,各家厂商的冰箱彩电大沙发配齐后,外形也是逐步向几大爆品对齐后,留给车企能营造的差异化空间越来越少,反而电池的差异化或者说可以讲的故事越来越多了,比如续航,安全,快充,低温,能耗等等,但如果车企不自研,这个差异化是电池厂商,车企无法讲这个差异化。
再加上,经过这几年产业链的发展,供应链越发成熟,加上二三线厂商也不断在技术研发投入,在技术和产能等逐步赶了上来,给了车企“去宁化”的可能性。
那么这次车企的“去宁化”运动能成功吗?
关于宁德时代的竞争力,此前新能源正前方多次深入探讨过,前段时间又更加系统梳理了一遍,具体可以去看"吸血全行业",理想率先反抗,宁德时代的垄断霸权崩塌了?
我们必须客观看到:宁德时代当下的行业地位都是自己打拼出来的,而且它当下的成功也完全是逆市场经济规律的,必须要看到宁德时代恐怖级别的竞争力。
虽然二线厂商逐步追了上来,但在技术、规模、一致性、成本管控能力、海外客户,以及下一代电池技术路线等方面,宁德时代依然属于独一档的存在,所以高端和海外市场大概率还是要由宁德时代主导,中低端或者说走量车型,大概率会被车企自己或者合作的二线厂商蚕食。
而且这个推断还有一个前提:二线厂商不要出现太多安全事故,一旦出现重大的安全事故,则会在消费者心智中巩固宁德时代的位置。