营收238亿、净利高增65%!移远通信三季报,给射频人上了一堂景气课
做射频和通信的工程师,对移远通信(Quectel,603236.SH)不会陌生——你画过的板子上,十有六七就焊着它家的一块蜂窝模组。2026 年 10 月 19 日,移远刚刚披露三季报:前三季度营收 237.99 亿元、归母净利润 12.12 亿元,利润同比高增 65%。
作为全球蜂窝物联网模组份额约四成、连续多年稳居第一的龙头,它的财报其实是一份“射频产业景气度的体检表”:5G/RedCap/C-V2X/卫星通信模组卖得好不好、车载与端侧 AI 增量在哪、上游射频芯片与存储涨价压力如何传导——这些数字背后,都是我们射频人关心的事。
下面用一份尽量通俗的梳理,带你看懂这份财报。
一、业绩总览:营收、利润“三连跳”
从 2025 全年到 2026 三季报,移远的规模与盈利同步上台阶。尤其值得注意的是:利润增速持续跑赢营收增速,说明高附加值产品占比在提升、盈利能力在修复。
指标 | 2025 全年 | 2026 H1 | 2026 前三季 | 2026 Q3 单季 |
营业收入(亿元) | 243.26 | 152.59 | 237.99 | 85.39 |
同比增速 | +30.83% | +32.16% | +33.13% | +34.89% |
归母净利润(亿元) | 8.37 | 6.02 | 12.12 | 6.09 |
同比增速 | +42.30% | +27.84% | +65.21% | +132.34% |
扣非净利润(亿元) | 8.08 | 5.82 | 12.17 | 6.35 |
同比增速 | +51.84% | +29.03% | +75.25% | +161.00% |
表1 业绩总览(营收与利润,单位:亿元)。数据来源:公司定期报告。
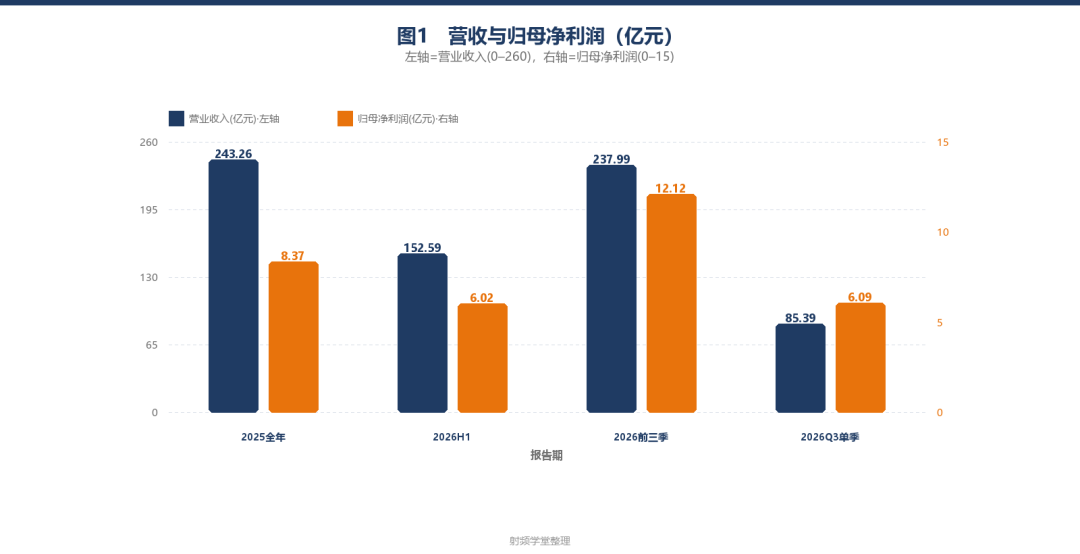
图 1 营收与归母净利润趋势:营收稳增,利润弹性更足(右轴归母净利已按 0–15 标度放大)。
二、单季加速度:Q2 环比 +226%,Q3 再上台阶
把单季拆开看更直观。2026 Q1 归母净利润仅 1.41 亿元,Q2 跳升到 4.61 亿元(环比 +226%、同比 +78%),Q3 进一步到 6.09 亿元(同比 +132%)。盈利弹性来自车载、算力模组和解决方案的规模化交付,以及高毛利产品结构占比提升。
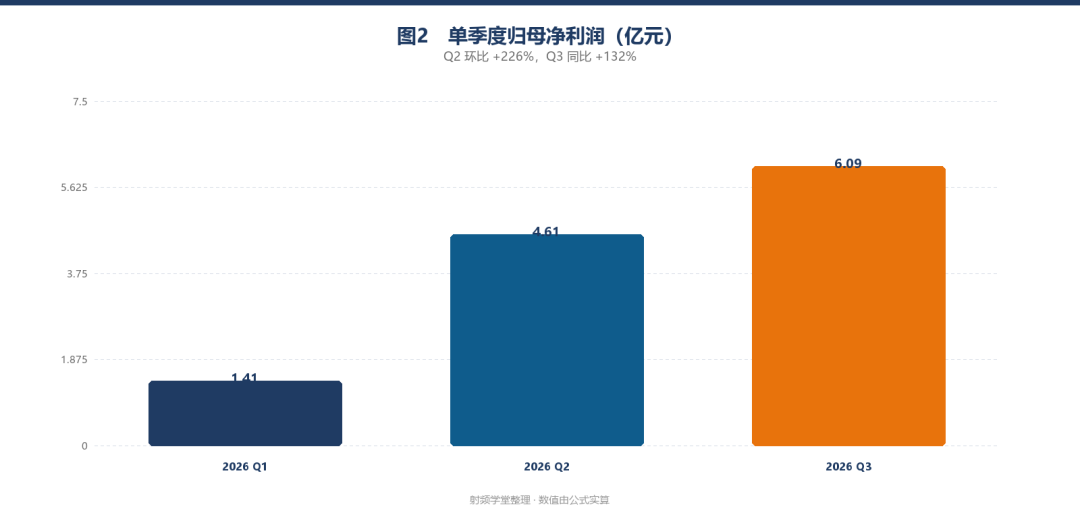
图 2 单季度归母净利润:从 Q1 的 1.41 亿到 Q3 的 6.09 亿,三个季度翻两番有余。
三、业务结构:“1+N”从卖部件到卖方案
移远把自己定义为“1+N”业务矩阵:以通信模组及天线为“1”,车载、物联网垂直解决方案、端侧 AI 等为“N”。2026 上半年,新业务板块(车载、智能、解决方案)收入 71.36 亿元、占比 46.76%,已逼近传统模组基本盘——公司正从“卖部件”向“卖方案、卖服务”升维。
业务板块 | 营收(亿元) | 占比 | 毛利率 |
通信模组及天线 | 81.06 | 53.12% | 约 17.4%(整体) |
车载、智能、解决方案 | 71.36 | 46.76% | 21.42% |
表2 2026H1 分产品收入结构。新业务板块毛利率(21.42%)显著高于传统模组,是盈利修复的关键。
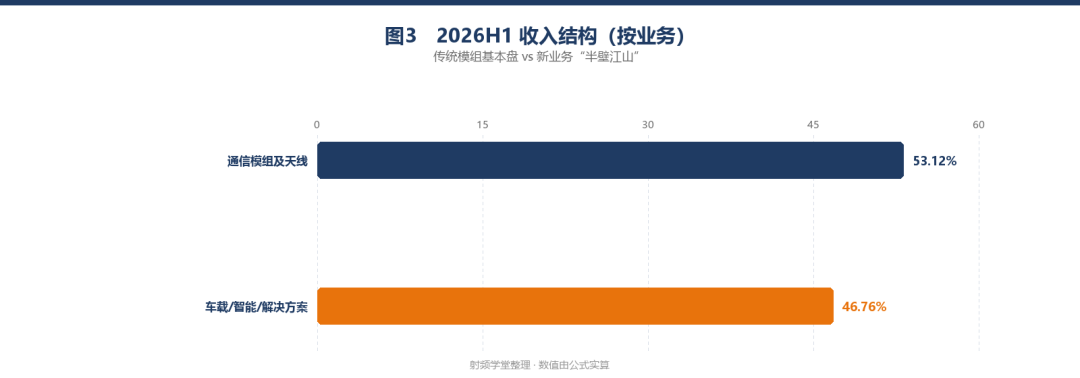
图 3 2026H1 收入结构:传统模组基本盘与车载/智能/解决方案新业务接近“五五开”。
从地区看,2026H1 境内营收 80.47 亿元、境外 72.12 亿元,境内外基本均衡;其中香港子公司贡献 64.04 亿元、新加坡子公司贡献 31.57 亿元(净利 4.95 亿元),全球化渠道是它对抗区域风险、服务海外车企与运营商的护城河。
四、射频工程师视角:产品与技术矩阵
对射频人来说,财报里最值得看的不是利润,而是“在卖什么射频产品”。移远已构建蜂窝、短距离、高精度定位、卫星通信的全制式产品矩阵,且明显在向高附加值的5G-A、RedCap、卫星 NTN、算力模组倾斜。
4.1 通信模组及天线:全制式覆盖
· 蜂窝:LTE Cat.1 bis、5G Sub-6GHz、5G-A(R18)、RedCap/eRedCap 全系列;
· 短距离:Wi-Fi 4 至 Wi-Fi 7 全规格,同步布局 Zigbee / Thread、LoRaWAN、UWB;
· 高精度定位:多频多系统 GNSS(L1+L5 双频);
· 卫星通信:并行推进 NB NTN、D2C(直连手机)与 NR NTN 三条路线。
4.2 5G-A 与 RedCap:轻量化与高速率两端发力
· 车规级 5G-A 模组 AR588MA:符合 3GPP R18,下行速率高达 9.0 Gbps,并集成卫星通信功能;
· RedCap 轻量化 RG155UC-CN:基于紫光展锐 V527,尺寸仅 21.9×22.9×2.0 mm,体积较传统 5G 模组缩小 46%、整机续航提升 20% 以上,主攻工业传感、智能穿戴;
· Rx255C / RM255C 系列:基于高通骁龙 X35(R17),下行 220 Mbps,把 5G 带入更多轻量终端。
4.3 卫星通信与算力模组
· SC660S:同步支持 3GPP NTN 卫星通信与地面 5G,移动场景切换成功率可达 98.7%;
· 2026 年 10 月 19 日(恰是三季报同日)推出 3GPP NB-NTN R19 卫星通信模组,补齐低轨直连能力;
· 算力 / AI 模组 SG865W-WF 内置 4 TOPS NPU,RG660Qx 系列融合 AI 算力,支撑“模组+大模型+算法+平台”的端侧 AI 方案,已落地 AI 玩具、XR 眼镜、机器人等场景。
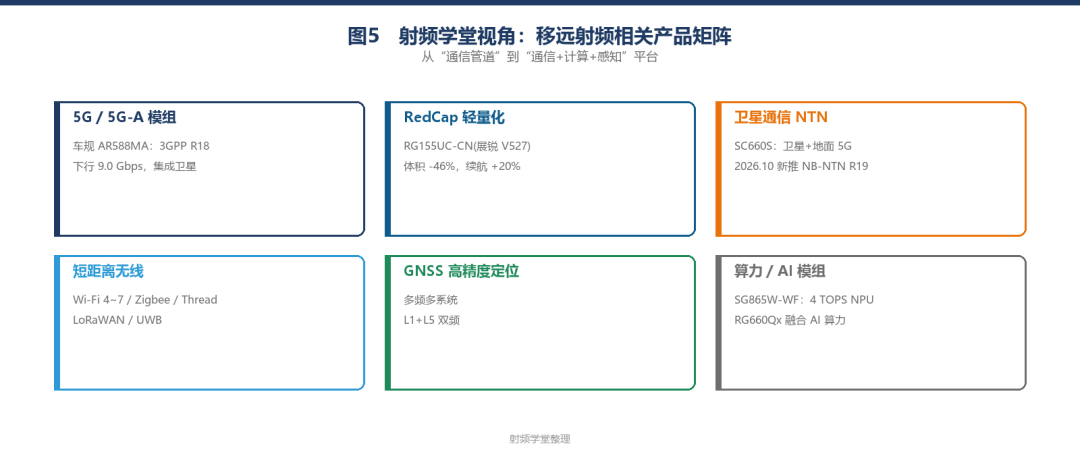
图 4 射频学堂视角梳理的移远射频相关产品矩阵:从通信管道走向“通信+计算+感知”平台。
五、研发护城河:高强度投入铸技术壁垒
模组是典型的“技术+规模”双壁垒生意。2026 上半年移远研发投入 12.28 亿元、同比增长 39.25%,占营收 8.05%;全球布局 9 大研发中心,研发技术人员 6693 人、占员工总数 65.99%。截至报告期,已递交 97 篇 5G 标准技术提案,拥有 821 件 ETSI 声明标准必要专利。2021 年至 2026 上半年,公司累计研发投入达 88.09 亿元。
指标 | 数值 / 说明 |
2026H1 研发投入 | 12.28 亿元(+39.25%),占营收 8.05% |
研发中心 | 全球 9 大 |
研发技术人员 | 6693 人(占员工 65.99%) |
5G 标准提案 | 97 篇 |
ETSI 标准必要专利 | 821 件 |
2021–2026H1 累计研发 | 88.09 亿元 |
期末存货 | 77.81 亿元(+40.84%,提前锁定关键物料) |
员工总数(2025 末) | 8956 人(+52.05%) |
表3 研发与资产关键指标(2026H1 为主)。
六、隐忧与风险:现金流、成本与地缘
亮眼利润之外,有几个点射频人和投资者都要盯紧:
读财报要留意的几处“暗线”: · 经营现金流仍为净流出:2026 前三季为 -18.63 亿元(同比 -132.8%),较上半年 -3.78 亿元明显扩大,主要是为应对物料紧缺而提前备货、预付货款; · 存货高企:期末 77.81 亿元、较年初 +40.84%,占用大量营运资金; · 毛利率偏薄:整体仅约 18%,2025 年模组均价约 62 元/个,规模化但利润空间受价格战挤压; · 成本与汇兑:上游存储、射频芯片涨价,Q2 起通过调价传导;财务费用因汇兑损失同比 +135.56%; · 地缘压力:北美市场出货量负增长,受地缘政治影响,海外高端市场准入存在不确定性。 |
七、行业坐标:全球模组格局“中国包揽前五”
把移远放进全球坐标系更清楚。据 Counterpoint,2026 年 Q1 全球蜂窝物联网模组市场同比增长 4%,前五名厂商全部来自中国:移远 37%、中国移动 13%、广和通 8%、利尔达 7%、日海智能 6%,国产合计占 71%——全球每十台蜂窝物联网模组,七台产自中国。到 2026 Q2,移远份额进一步升至 41%。技术结构上,4G Cat.1 bis 占比首次过半(>50%),RedCap 在加速渗透。
厂商 | 2026Q1 份额 | 特点 / 主攻方向 |
移远通信 | 37% | 全品类+全球化渠道,规模第一 |
中国移动 | 13% | 运营商驱动,智能电表/POS |
广和通 | 8% | 车联网、笔电、CPE、POS |
利尔达 | 7% | 5G/RedCap/Cat.1 bis 多线 |
日海智能 | 6% | 芯讯通品牌,全制式矩阵 |
其他厂商 | 29% | 国产合计 71% |
表4 2026Q1 全球蜂窝物联网模组厂商份额(Counterpoint Research)。
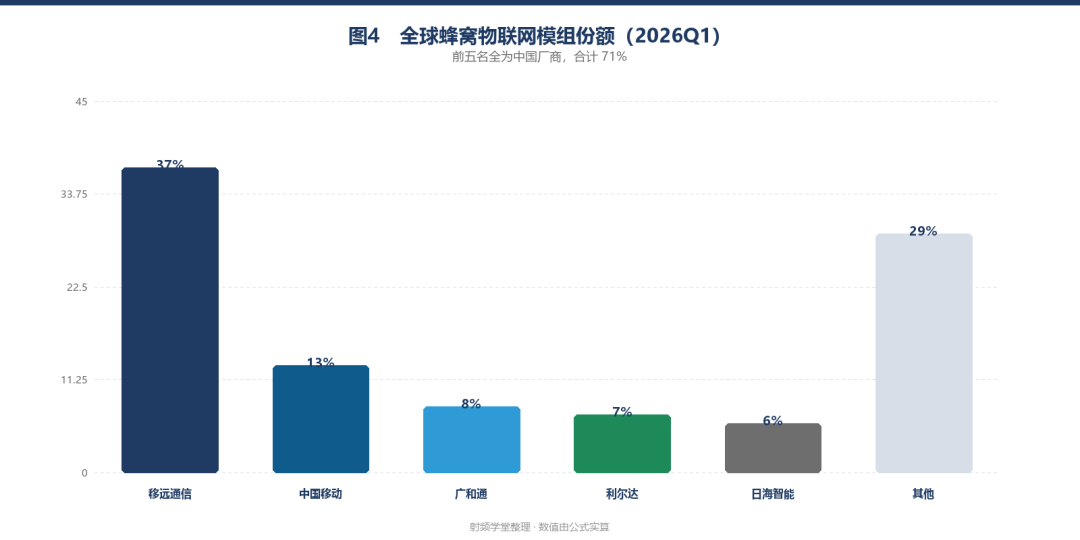
图 5 全球份额:移远一家占 37%,前五名全为中国厂商,合计 71%。
八、展望:5G-A、RedCap 与端侧 AI 三轮驱动
站在射频工程师的角度,移远这份财报给出的信号很明确:蜂窝连接的需求仍在扩张,但价值正在从“有没有连接”转向“连接+算力+感知”。5G-A 规模商用、RedCap 降低 5G 部署成本、端侧 AI 把模组变成“通信+计算”平台——这三条主线,正是未来几年射频前端、天线、模组设计的增量战场。对做射频模组和终端的工程师来说,车载、卫星 NTN、Wi-Fi 7、UWB 与高集成射频前端,会是需求最确定、溢价能力最强的方向。
本节要点
读完这一章,记住这几条: · 2026 前三季营收 237.99 亿(+33%)、归母净利 12.12 亿(+65%),Q3 单季净利同比 +132%; · 新业务(车载/智能/解决方案)H1 占比 46.76%、毛利率 21.42%,逼近传统模组基本盘; · 射频产品向 5G-A(R18, 9Gbps)、RedCap、卫星 NTN(R19)、算力模组(4 TOPS)集中; · 研发高强度:H1 投入 12.28 亿(+39%)、占营收 8.05%,821 件 ETSI 标准必要专利; · 风险点:经营现金流净流出扩大、存货高企、毛利率偏薄、北美地缘压力; · 行业格局:2026Q1 全球前五全为中国厂商,移远 37% 居首、Q2 升至 41%。 |
数据来源:移远通信《2025 年年度报告》《2026 年半年度报告》《2026 年第三季度报告》;Counterpoint Research《全球蜂窝物联网模块和芯片组追踪报告》;中国证券报、上海证券报、中证网、证券时报等公开报道。本文仅为公开数据梳理,用于射频行业学习,不构成任何投资建议。