
首页/文章/ 详情

宁德时代失速,暴跌!宁王神话结束了?

52分钟前浏览0
一向的尖子生宁德时代的 2026 年三季报一出来,市场一片哗然,反应基本都一样,宁王失速了!

先拉一下数据,Q3 收入 1652.2 亿,同比 +58.6% ;归母净利 212.5 亿,同比 +14.5%;扣非 188.6 亿,同比+14.86%。1-9 月经营现金流 616.3 亿,同比少了 23.6%,其中Q3 单季度经营活动现金流净额更是仅有14.09亿,同环比暴跌 95% 。

营收还是保持快速增长态势,净利润却下去了,相比前几个季度 30% 以上乃至接近 50% 的增速,确实实实在在下了一个台阶,说是失速也不为过。

那么真相究竟是怎样的,宁德时代真的不行了吗?要回答这个问题,必须仔细拆开来看看。


 01     

净利下滑的真实原因    


增收不增利是显然的事实,要看的是问题出在哪里。

按业绩会披露的口径,Q3 确收电量超过 260GWh,也就是单瓦时归母净利大约 8 分钱出头,这个数据跟之前摩根士丹利的测算差不多,相比去年的0.11 元明显下降了(毛利也是下降的,去年 Q3 单瓦时大概在 0.163 元的样子,今年 Q3 仅有0.13 元。)

最明显的反应自然是行业竞争加剧,强如宁德时代也被迫参与价格战,把利润卷没了。

这确实是原因之一,但不是全部,管理层在业绩会上对此做了比较详细的解释,主要有四个原因:9 月 1 日起按 2% 开征的消费税,价内税,跟客户没谈拢,共同承担这个成本之前,公司自己扛了;出口退税从 9% 降到 6%,按发货口径统计,Q3 是第一个完整体现的季度,也造成了比较大的影响;碳酸锂价格波动带来的存货减值,大头是账面处理差异,公司原话说得很直白——能转回来;再加上低附加值的简单项目交付占比阶段性偏高。

如果是这样的话倒也还好,前两个是政策原因没办法,行业都如此,宁德时代难,竞对只会更难,而且以宁王的体量,那个消费税大概率后续可以向客户传导,至少共摊。存货减值主要是会计处理,最后一个则主要是项目交付节奏的问题。并没有产品卖不动,被迫大降价的压力。业绩会上,管理层也给市场吃了一个颗心丸,接下来两三个季度,无需再担心这些偶发项。

这样看来,宁德时代的这份三季报没有数字上看起来那么吓人,公司的经营情况并没有恶化。


 02     

基本盘无忧    


拆开看财报数据,公司的经营情况并没有恶化,主要还是非经营事项影响为主,这一点从主营业务的情况也可以得到印证。

基本盘,即动力电池业务。应该说国内的乘用车销量确实遭遇了增长压力,好在新能源汽车渗透率继续提升,9 月新能源乘用车单月电动化率 65%、中重卡电动化率 50%,而且单车带电量都在提升,在相当程度对冲了下滑放缓带来的增长压力,前 9 个月,国内的动力电池装机量超过 17% 。

宁德时代的市占率也继续稳住,根据SNE的数据,今年1-8 月,宁德时代的全球市占率达到39.4%,同比增长了1.7pct;联盟国内 1-9 月 44.16%,同比增长1.41pct 。

乘用车销量有压力,但 9 月新能源乘用车单月电动化率 65%、中重卡电动化率 50%,电动化率 + 单车带电量双升对冲大盘;1-9 月国内装机 +17%(联盟)。在重卡领域,公司的市占率更是占了 7 成。

市场比较担忧的储能,公司表现依然生猛,1-8 月全球锂电储能出货 +86%,储能已经占到宁德电池销量近四分之一,增速比动力快得多。这其实挺不容易的,要知道,现在市场普遍担心储能也要开始面临过剩的问题,二级市场锂盐锂矿板早已经血流成河。

新业务方面,换电站建了超 2500 座,全年要冲 3000 座,跟华为引望的合作也落地了;数据中心供电这块管理层提了,但不给远期指引,由于 AI 爆发带来的需求足够旺盛,这块还是挺值得想象的。

总的看下来,就是市场的担忧不无道理,无论是汽车销量承压,还是储能可能面临的过剩问题,但至少在宁德时代的经营层面暂时还没有体现出影响。


 03     

暴跌背后    


宁德时代的三季报一出来,次日二级市场直接就拉了一坨大的,大跌 5 个点开盘,当日更是收跌12%,说实话,新能源正前方有点难以理解,这份三季报真不至于如此,而且这还是在公司连跌了2 个月的情况下(其实可以算的更早一点,自从 5 月份创历史新高、市值超过 2 万亿后,就总体上一路向下)。
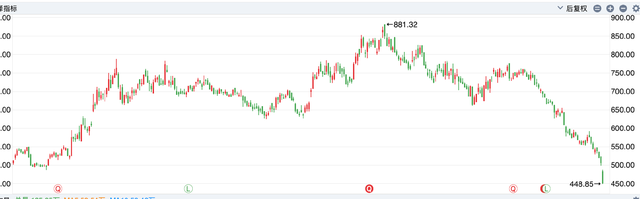
之所以反应这么大,一方面还是市场整体太弱势了,一有风吹草动,资金就选择先跑为妙。另一方面也是之前宁德时代表现的太好了,尖子生在这方面就是比较吃亏,当你一直考99 分甚至满分,一旦掉到 90 分甚至是 95 分的时候,大家都会觉得你出了什么事情,退步了哟!

新能源正前方建议还是看长远一点,对于优秀龙头,不应该只看一两个季度的数据情况,能做到行业龙头的公司总有它的竞争力在,不要因为一两个季度的数据情况就否定,更别提宁德时代的这份三季报的情况根本没有那么糟!

一眨眼宁德时代的市值就掉到 1万亿开头了,几个月前它还有 2 万亿的, 最多的时候,市值是 2.5 个比亚迪,现在双方的市值掉到了1.3 倍的样子了,市场的波动就是大呀!话说这样的话,是不是比亚迪的股东心里会好受一些……


如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。

来源:新能源正前方
汽车新能源储能
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-10-26
最近编辑:52分钟前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 435课程 0
点赞
收藏
作者推荐

行业狂增137%,企业利润却极度分化,户储的中场战事,开始了!

光伏行业这两年惨到人尽皆知,今年其实情况还在继续恶化,很多光伏企业上半年业绩继续惨淡。现在总说光储光储,很容易给人一种储能也很惨的感觉,但实际上储能行业总体比光伏行业好很多,行业里的分化也非常明显,有一些细分行业其实上半年日子过得挺好的,比如户储。 01 户储业绩大分化 根据InfoLink数据,2026 上半年全球户储出货高增,装机量约 39.07GWh,同比大幅度增长 137.67%。要知道今年上半年国内光伏装机量同比下滑了60%,全球范围内没有比较准确的数据,但综合很多机构的预测数据,普遍认为今年非常不乐观,能够保持平稳就是超预期了。对比下来,户储的增速都不能说是好了,简直是逆天了。但虽然大环境非常好,具体到板块里的企业,经营情况却出现了明显的分化。从上表可以看到,德业股份和思格新能源一骑绝尘,两家合计归母净利润就超过 51 亿,构成第一梯队,远超其余 9 家核心户储企业净利之和(约 12 亿)。其中思格新能源的营收增速更是超过了260%,碾压全部板块;鹏辉、固德威、派能则处于扭亏 / 修复阶段;艾罗、昱能、首航、禾迈营收多增利润却转亏。现金流更是最大分水岭,仅德业、锦浪、阳光(参照)经营现金流强劲为正,多数中腰部企业"净利润与经营现金流严重背离"。很明显,因为市场火热,营收普遍都有所恢复,但利润却是在向头部企业加速集中,腰部及以下的企业其实是在掉队的。这就奇怪了,为什么今年市场火热,板块内的企业利润却开始明显分化,行业里究竟发生了什么事情?这背后其实是户储这个生意本质的变化,以及不同企业应对方式不同带来的定价权的差异。 02 户储公司业绩大分化背后 户储生意的大爆发是因为俄乌冲突时引发的欧洲能源危机,那个时候是妥妥的卖方市场,企业的业绩主要取决于"有没有货卖",所以当时谁的海外市场最完备,备货最多的厂商吃到了最多的肉,比如派能科技。但随着户储行业的高歌猛进,出现产能过剩,尤其是欧洲市场也库存高企后,游戏的玩法就变了,一下子就变成了买方市场,全行业开始进入去库存阶段,更多考验的是企业的渠道能力和产品竞争力,包括性能和成本等。而随着欧洲能源危机的解除,户储在家庭中的角色定位也随着发生变化,加上户储行业的竞争加剧持续升级,行业的玩法再一次巨变,随之就是不同企业之间的座次更迭。户储身份的历史性转变就是从家庭的备用电源转向了连接发电、储电、用电、充电与电网互动的能源中枢,而且逐步由能源产品向大件家电产品角色进化,与之相伴的,对户储厂商的角色定位也就从“卖设备的”转向“卖系统能力的”,由储能企业向"类家电企业"转变。其实关于“户储就是大件家电”,前几年新能源正前方覆盖追踪德业股份和派能科技等户储公司的时候就提出来了,也说明了正是因为这个背后的逻辑,像德业股份这样具备2C基因的公司才更有优势,回过头看,逻辑最终得到了验证。如果是类似大家电的逻辑,加上又是能源类产品,也就是2C+2小B的产品,那么终端客户在选购产品的时候对于厂商的要求就是产品不输于同行。同时,名度要高,安装和售后体系完善。这一点在思格新能源的崛起上同样得到了逻辑验证。思格新能源是这两三年行业里极速崛起的户储厂商,今年上半年的市占率达到了14%,登顶全球,而一年前它还仅有6%,再往前几年,它还是行业里的nobody ,堪称奇迹的背后是公司在全球120多个国家和地区拥有超过33,000名注册安装商,凭借在安装网络上的优势快速抢占了市场入口。随着安装网络的持续完善,市占率提升,拥有更多现金流的同时,公司的品牌知名度进一步打开,售后体系也更加完善,消费者更加青睐,最终形成了良性循环,持续积压那些在渠道结构上比较弱的竞争对手,尤其是那些高度依赖少数几个市场以及过度依赖经销商压货、缺乏对终端安装商服务能力的厂商,因为当汇率波动或补贴政策调整时,这些厂商就会快速失去对经销商的掌控实力,要想留住客户(经销商)就只能加大让利力度,公司自己的利润也就只能被持续压缩了。这绝不仅仅是户储行业的变化,阳台储能领域的情况甚至更明显。阳台储能是这几年储能行业快速崛起的细分领域,但现在行业前排的厂商并非什么传统储能公司,而是安克创新、华宝新能源、征拓等厂商,根据相关统计,这三家公司市占率接近25%,要知道安克是做充电宝起家的,华宝新能则是做户外电源的,虽然说做的也是储能产品,但跟传统意义上的储能企业并不一样。但也正是因为它们的不同,此前直接面向终端消费者,算是销售电子类产品,这些企业对于消费者的需求有着更深刻的理解,加上品牌影响力也更大,可以共用此前的销售和售后渠道,在阳台储能这种新产品类目兴起后很快就占据了消费者心智。如果再叠加户储产品正在逐步从家庭的备用电源转向连接发电、储电、用电、充电与电网互动的能源中枢,随之带来从拼硬件层面的电池容量和逆变器功率转向拼系统安全、能源管理、全生命周期服务系统层面的竞争,那么越来越多中小厂商逐步被淘汰出局几乎是必然性的趋势。 03 全新趋势刚刚开始 这就完了吗?还没有!随着地缘政治的不确定越发增长,尤其是美国关税问题,如何进行全球产能的布局、最大程度降低关税的影响以及降低汇率波动对于利润的侵袭,都是企业必须要面临的难题,而不同企业在这方面的不同布局和操作也就最终决定了企业的发展和利润。总的来说,户储行业其实已经发生了根本性的改变,只是很多厂商还没有反应过来而已,而那些转变比较快的厂商已经提前吃到了时代的红利,接下来大概率还能持续吃到红利,但毫无疑问,随着越来越多的厂商反应过来,行业的竞争又将持续加剧也是毋庸置疑的,可以说行业的淘汰赛才刚刚开始。但也无需悲观,如果参考家电企业的发展历史,具体到投资而言,可能机会才刚刚开始。如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈