首页/文章/ 详情

锂电池回收的下半场:把“拆解废水”里的锂,重新捞出来!
45分钟前浏览0

锂电那些事今日第二条2026年10月11日 星期日


一块退役锂电池进入回收厂,真正让产线头疼的,往往不是拆电池本身,而是拆解之后产生的那缸废水。这缸水里,泡着锂、镍、钴、锰——全是造新电池离不开的关键金属,也混着NMP、碳酸酯类难降解有机物和高浓度盐分。成分越复杂,处理难度越大,成本越高。但对回收企业来说,这缸废水恰恰是一个“看得见的利润池”:谁用更低的成本把里面的锂和其他有价金属高效捞出来,谁就掌握了锂电回收下半场的主动权。


这篇文章不堆术语,只讲清楚三件事:拆解废水为什么难处理、提锂回收的关键环节在哪、判断一套方案值不值得用,该看什么。


01 为什么说拆解废水是锂电回收的“隐形战场”  
目前国内锂电池回收企业的主流工序之一是湿法回收。常规湿法工艺有价金属浸出率高,但问题出在后面的环节:浸出液中各元素的分离纯化过程较复杂,且受浸出剂、浸出和回收工艺的影响,提锂纯化工艺路线的选择,直接决定锂的回收率和后续成本。


先看回收对象。车用动力锂电池回收领域,主流是两种电池:磷酸铁锂电池不含镍、钴等高值金属,可梯次利用或直接拆解回收锂;三元锂电池含高值金属,是目前锂电回收的重点品类。


再看废水本身。废旧锂电池在拆解、破碎、分选及湿法冶金等回收处理过程中产生的废水,成分复杂、污染物浓度高:高浓度的镍、钴、锰、锂等重金属离子,NMP、碳酸酯类等难降解有机物,氟化物及高浓度盐分。机械拆解清洗废水以悬浮物和较低浓度的溶解性污染物为主;湿法冶金浸出废水则含有高浓度的金属离子和化学药剂残留。


难点在于价值与难度并存:废水中的锂、钴、镍是制造新电池的关键战略金属,NMP本身也是有价值的有机溶剂。能否高效回收,既是循环经济的重要方向,也是回收企业能不能算得过账的关键。


02 难点不在“能不能提”,而在“提得划不划算”  

湿法冶金浸出液(或清洗废水)经过预处理后,通常含有高浓度的一价锂离子(Li⁺),同时混着多种二价、三价杂质金属离子,如镍(Ni²⁺)、钴(Co²⁺)、锰(Mn²⁺)、铁(Fe³⁺)、铝(Al³⁺)。


可以把它想象成一杯“多种金属离子混在一起的浓汤”,锂只是其中一部分。要做的是把锂精准地“捞”出来,同时尽量少带杂质、少耗酸碱、少耗能。


这考验三件事:选择性,能不能只吸附锂、放过钠等其他离子;成本,酸碱消耗、能耗、投资和运行成本能不能压下来;稳定性,大规模连续运行时出水品质能不能保持均一。这三件事,基本决定了一套提锂方案是“实验室好看”,还是“产线好用”。


03 破题思路:吸附提锂+极限分离,把锂“定向”捞出来  

莱特莱德的思路可以概括为“两步走”:先用吸附系统把锂定向富集出来,再用极限分离系统处理高盐废水,实现减量与回用。
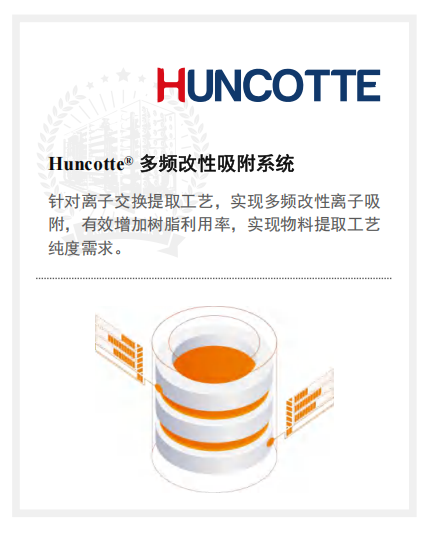
第一步,提锂浓缩。针对不同正极材料锂电池的特点,通过Huncotte®多频改性吸附系统、Neterfo®极限分离系统进行提锂浓缩,再经过蒸发浓缩技术,实现三元锂电池回收制硫酸锂、碳酸锂、氢氧化锂。


Huncotte®多频改性吸附系统(发明专利,专利号CN201710210516.2),利用多频离子再生交换器结合专性吸附树脂,实现对水的高效处理。采用多频脉冲再生方式和蜂窝式均匀布水装置,满足出料更稳定、再生效果更充分、酸碱消耗更少、能耗更低的需求,以此降低系统的投资成本和运行成本。


其中的Huncotte®-LD系列,可用于新能源锂电行业提锂、锂镁分离,以及铜、钴、镍等金属离子回收。具体流程是:先通过沉淀法去除大部分镍、钴、锰等有价金属,将富锂溶液送入Huncotte®-LD系列的锂选择性吸附剂,锂离子被捕获,溶液中的钠离子穿透流出;再用洗脱剂将吸附在树脂上的锂离子洗脱下来,即可得到高浓度、高纯度的锂溶液,用于生产碳酸锂或氢氧化锂。改性树脂吸附针对性强、树脂利用率高、出水品质均一稳定;吸附剂吸附线程短,对特定离子去除效率高,可有效提高料液中锂离子的纯度和浓度。选择性定向吸附、回收率高、分离纯化工艺简单,可产出高纯度锂液。  


第二步,高盐废水减量与回用。Neterfo®极限分离系统(发明专利,专利号CN202510121142.1),是一款适配反渗透浓水、清洗废水、循环排污等高盐废水的膜法深度处理回用和减量系统。系统作为成套工艺包,可实现高压、高浓缩运行,搭载PON耐污染技术、POM宽流道高架桥旁路技术等多项专利技术,实现高回收率与低能耗。


合在一起,这套废旧锂电池拆解废水资源化系统,可以从废水中回收锂资源、有价金属和水资源,通过废水近零排放和高值化资源化利用,帮助企业优化运营、提升资源利用价值。


04 判断一套提锂方案值不值,看这三件事  

把前面的难点翻译成三个可对照的指标,选型时可以逐一核对:  

第一,选择性。能不能精准富集锂、少带杂质(比如钠离子),直接决定锂的纯度和后续提纯成本。  

第二,经济性。酸碱消耗、能耗、投资与运行成本,决定这套方案到底是“赚钱”还是“添负担”。  

第三,稳定性。连续运行下出水品质是否均一,决定产线能不能持续稳定地供应锂溶液。  

一个朴素的判断:方案说得再先进,如果这三件事过不了关,就很难从“实验室”走进“产线”。


05 为什么这家公司敢碰这道难题     

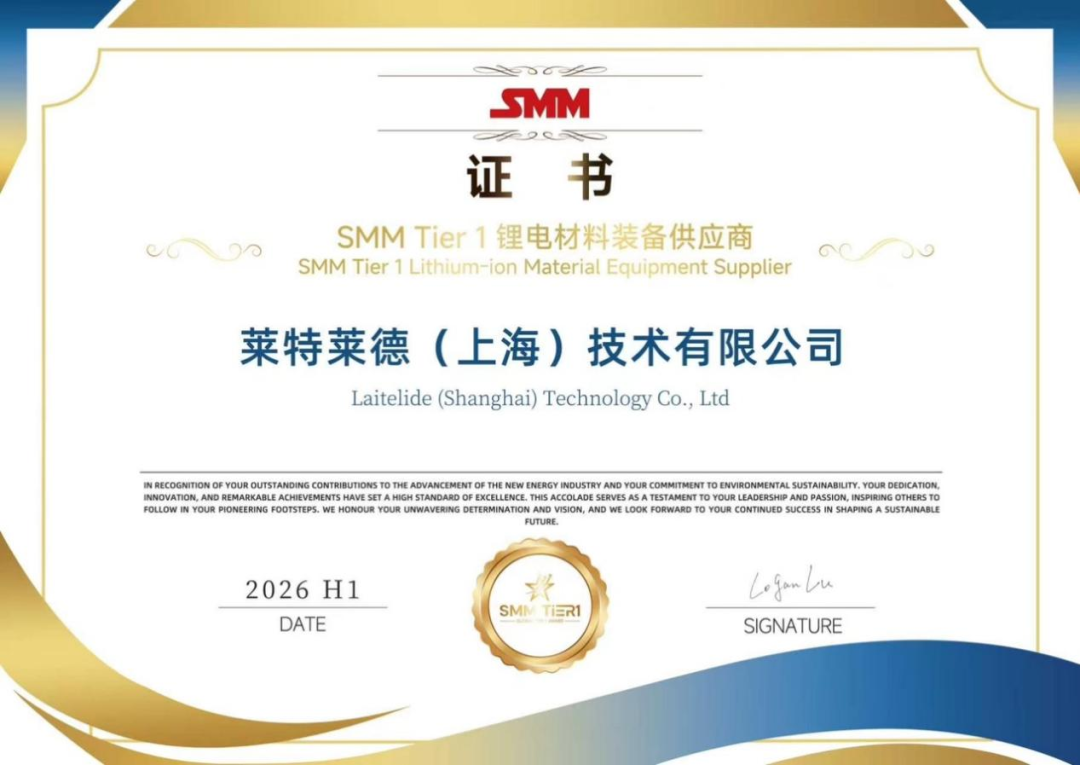
说回这套方案的提供者莱特莱德。2026年,莱特莱德(上海)技术有限公司入选上海有色网(SMM)发布的2026年度SMM Tier1榜单,获评“SMM Tier1锂电材料装备供应商”。该榜单由上海有色网发起,面向全球新能源产业,评选强调“透明方法论+独立审计”,并请邓白氏、SGS等第三方机构对数据做交叉复核和合规校验,评审维度包括市场占有率、国际化程度、技术研发实力、财务健康度等。


在此之前,莱特莱德已是国家认证的高新技术企业、国家级专精特新“小巨人”企业,业务覆盖锂资源提取净化、锂电池生产超纯水制备、电池材料废水近零排放与资源化回收、退役锂电池回收利用等环节。在超纯水制备方面,莱特莱德针对锂电池生产的水质要求做定制设备,采用定向离子交换系统,硼离子含量可稳定控制在5ppt以下;系统集成度较高,双操作系统设计用来保证连续稳定供应。


此外,公司还自主研发了耐热稳定的全氟磺酸复合质子交换膜,可用于燃料电池、液流电池等能源装备。从锂资源提取,到电池材料生产,再到退役电池回收和前沿能源材料研发,莱特莱德的方案已覆盖锂电产业链多个环节。接下来,公司还会继续围绕锂电产业链关键技术加大投入,推动研发创新与产业化应用。
回到开头那个问题:锂电池的回收价值,不只藏在电池本身,也藏在那一缸看似麻烦的废水里。判断一套回收方案值不值得用,先看选择性、经济性、稳定性这三件事。  

如果您的企业正在处理废旧锂电池拆解废水,或者想了解锂资源回收与水处理方案,欢迎与莱特莱德沟通。

         
锂电那些事免责声明          
         
      本公众 号部分内容来源于网络平台,小编整理,仅供学习与交流,非商业用途!对文中观点判断均保持中立,版权归原作者所有,如有报道错误或侵权,请尽快私信联系我们,我们会立即做出修正或删除处理。谢谢!                    

来源:锂电那些事
化学燃料电池冶金新能源材料控制装配
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-10-24
最近编辑:45分钟前
锂电那些事
本科 | 技术总监 锂电设备、工艺和材料技术研发应
获赞 220粉丝 245文章 2777课程 0
点赞
收藏
作者推荐

锂电大浪淘沙,湖南老牌企业无力回天,宣告破产!

锂电那些事今日头条2026年08月19日 星期三8月14日,湖南省湘潭市中级人民法 院发布裁定公告,因桑顿新能源科技有限公司(下称“桑顿新能源”)重整计划草案未获债权人会议表决通过,且不符合《企业破产法》规定的强制批准条件,依法裁定终止重整程序,正式宣告公司破产。这家注册资本32.28亿元、曾跻身国内软包动力电池第一梯队的老牌锂电企业,历时两年多的重整尝试,走到了终点。 PART 01 巅峰时刻:2018年的“锂电黑马”2011 年 12 月,桑德集团斥资 1 亿元,在湖南湘潭落地桑顿新能源,企业从创立之初便锚定软包电池这一技术赛道,全力布局动力电池产业。企业开启了一轮高速成长周期,2015‑2018 年,桑顿新能源营业收入完成跨越式增长,从 2.4 亿元攀升至 17.5 亿元,四年时间营收规模实现六倍以上增长,在国内锂电赛道快速崭露头角。2018 年是桑顿新能源发展的高光节点。这一年,公司电池装机量达到 541.38MWh,同比暴涨 649.76%,冲进国内动力电池装机量 20 强,位列行业第 15 位,被行业媒体评价为当年增长速度最快的电池企业之一。细分赛道上,桑顿新能源软包动力电池装机量位居全国第五,三元软包电池更是跻身国内前三梯队。尤其在乘用车配套市场,桑顿新能源实现突破性进展。2018 年 10 月,其乘用车电池装机规模环比大涨 930%,行业排名直接从 9 月的第 19 位跃升至第 8 位,乘用车业务实现爆发式增长。发展鼎盛阶段,桑顿新能源手握约 6GWh 的产能,电池产品能够满足近 12 万台新能源汽车的配套需求。企业坐拥国家级企业技术中心资质,同时拿到动力电池行业规范白名单,动力电池与储能两大业务同步推进,客户矩阵覆盖一汽、野马、重庆瑞驰、陕汽等多家整车厂商。时至 2020 年,桑顿新能源依旧稳居国内软包动力电池第一梯队,行业排名保持前三。从 2015 年的 2.4 亿元营收,到 2018 年突破 17.5 亿元,四年六倍的增长速度,让桑顿新能源成为那一轮锂电浪潮当中,极具代表性的行业黑马。 PART 02 跌落轨迹:押错技术路线的代价桑顿新能源的盛极而衰,根源在于一次关键的技术路线押注:企业将绝大部分资源与产能,全部倾斜到三元软包电池赛道之上。在 2018 年前后,软包电池凭借突出的能量密度优势,被行业普遍看好。但后续市场发展,完全偏离了桑顿新能源的预判。2020 年之后,方形磷酸铁锂凭借突出的成本优势快速抢占市场,不断蚕食三元软包电池原本的生存空间。时间来到 2026 年上半年,市场分化已经十分明显:方形动力电池装机规模达到 327.2GWh,同比上涨 17%;反观软包动力电池,装机量仅有 0.8GWh,同比大幅下滑 52%,整体市场占比已经缩水至 0.2%。伴随着这条技术赛道的不断边缘化,桑顿新能源高达 6GWh 的产能,直接陷入闲置,很难释放经济效益。除技术路线失算之外,客户资源、市场订单的双重流失,进一步拖垮企业。2021‑2022 年国内新能源车市场迎来大规模扩张,动力电池行业格局迎来大洗牌。宁德时代牢牢守住行业龙头地位,亿纬锂能、国轩高科等企业也不断抢占市场份额。在此背景之下,桑顿新能源的市场占比不断走低,2019 到 2023 年间始终没能冲入国内动力电池装机量年度前十,企业核心竞争实力一步步被削弱。财务报表也如实反映出企业的衰败轨迹。在 2018 年创下 17.5 亿元营收的历史高点之后,桑顿新能源经营业绩便一路下行。截至 2023 年末,企业总资产为 65.74 亿元,净资产 27.82 亿元,负债规模达到 37.93 亿元。当方形磷酸铁锂拿下 97.8% 的市场配套份额,软包电池仅剩下 0.2% 的狭小生存空间,桑顿新能源规划的 6GWh 产能,实质上已经失去市场价值。PART 03 重整失败:40亿债务与无人接盘的困局桑顿新能源曾先后在 2023 年 12 月、2024 年 5 月两度向法 院提交破产重整申请。2024 年 6 月 5 日,湘潭市中级人民法 院正式裁定,受理由贝特瑞、余姚市海泰贸易提出的对桑顿新能源的重整请求。截至 2026 年 6 月,经法 院及破产管理人核查确认,桑顿新能源核定有效债权规模约 40.1 亿元。虽然企业账面资产高达 66 亿元,但在债权人看来资产实际价值大打折扣。行业整体锂电产能利用率尚且不足三成,桑顿那条 6GWh 软包电池产线,清算处置价值已经远远比不上重新建设的投入。雪上加霜的是,桑顿新能源两大主要股东自身也深陷经营泥潭,无力输出资金帮助企业渡过危机。其中控股股东桑德集团已经被列为失信被执行人,自身债务问题悬而未决;第二大股东启迪环境(ST 启环)也在 2025 年 9 月进入预重整阶段,自顾不暇。2026 年 7 月 27 日,破产管理人向法 院递交申请,请求终结本次重整工作。2026 年 8 月 14 日,依据《企业破产法》第八十八条相关条款,湘潭中院下达裁定,终止桑顿新能源重整程序,正式宣告企业破产。桑顿新能源的落幕,并不是锂电行业的个别案例。过去三年间,厚能股份、恒川新材、锂动电源、航天电源、遨优动力等一大批锂电产业链企业,接连走上破产的道路。2025‑2026 年,国内动力电池行业开启一轮 大规模产能出清。行业彻底告别过去粗放扩张的时代,市场订单、优质客户与技术资源不断向头部巨头聚拢,大量中小及二线电池企业的生存空间被不断挤压。回望桑顿新能源八年起落,它的故事,正是国内锂电产业从野蛮扩张走向理性竞争的真实缩影。技术路线判断出现偏差、产能建设节奏和市场实际需求脱节、企业长期难以实现正向现金流、股东方无力施救,以上问题如果只是单独出现,企业尚有转机。但多重危机交织叠加,最终铸成难以破解的困局。行业发展逻辑已经由政策扶持主导切换为市场竞争主导,那些缺少硬核技术实力、没有自我造血能力的企业,终将在行业洗牌浪潮当中被淘汰。从 2018 年风光无限的行业黑马,到 2026 年走向破产清算,桑顿新能源走完这段路程仅仅用了八年。它不会是锂电行业倒下的最后一家企业。 锂电那些事免责声明 本公众 号部分内容来源于网络平台,小编整理,仅供学习与交流,非商业用途!对文中观点判断均保持中立,版权归原作者所有,如有报道错误或侵权,请尽快私信联系我们,我们会立即做出修正或删除处理。谢谢! 来源:锂电那些事

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈