
首页/文章/ 详情

反转迹象太明显!一度是最惨的储能龙头,是时候关注起来了!
1小时前浏览0
派能科技堪称过去几年上涨最凶猛但坠落也最快、最狠的储能公司,甚至没有之一,但近期它似乎有反转的迹象!
 
   
 01     

派能科技悄悄反转了    


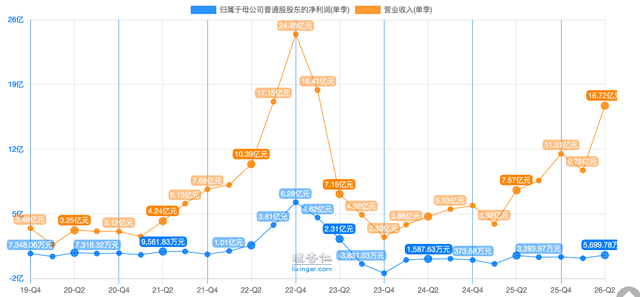
由于一直深耕磷酸铁锂赛道和户储行业,特别是吃到了俄乌冲突后欧洲能源危机带来的户储大爆发红利,派能科技的业绩在2020到2023年三年期间实现了大爆发,营收从11个亿狂飙到60多个亿,归母净利润更是从不到3亿狂飙到近13亿。公司股价也在此期间一度狂飙4倍多。然而风口一过,一切回到原点,从2024年开始业绩快速跳水,营收腰斩,归母净利润更是跌到2025年的不到一个亿,甚至2025年一季度还出现了单季度亏损。公司股价更是从哪里来回哪里去。

但从2025年中报开始,其实公司就有悄悄触底的迹象。营收从去年Q1开始触底反弹,到了今年Q2,营收已经成为公司历史单季度第三高了。归母净利润虽然距离历史高峰还差得远,但今年Q2的5700万已经是2024年以来的单季度新高了。
比较遗憾的是毛利率依然承压,上半年毛利率仅有20%出头,虽然同比还提升了不到2个百分点,但Q2 单季度毛利率不到18%,同比下滑了近3个百分点,环比更是下跌了6个多百分点。另外经营现金流净额也继续承压,上半年为-2.87亿,去年同期则是近3亿。

可以看出来,公司整体经营在复苏,只是因为公司业务结构的变化,加上行业竞争压力,全面好转尚需时间。


 02     

反转背后    


派能上半年之所以能实现营收暴涨130.07%、归母净利润同比增长469.92%的跨越,除了去年同期基数比较低之外,也是因为今年上半年行业总体上在复苏。

根据SMM的数据,2026上半年全球储能电芯出货量约 486GWh,同比增长 93%。其中海外市场表现尤其亮眼,欧洲受新一轮补库与动态电价刺 激,家储市场复苏,工商储市场快速发展;保加利亚、罗马尼亚等东欧市场大储快速起量;北欧地区越来越成熟的调频服务市场机制也为储能项目提供了稳定的收益来源;美国受安全港项目及 ITC 税收抵免驱动,独立储能持续放量;受地缘政治冲突影响,部分国家油气价格暴涨及供应短缺,拉动海外储能、光储产品需求,越南等国家的市场需求快速上升;受补贴政策阶段性调整影响,澳洲上半年家储市场呈现前高后稳的走势,经历阶段性放量后,正由政策窗口期的集中释放回归至内生需求驱动的平稳增长。

派能的海外收入占比超过8成,所以明显受益于海外储能市场的复苏。另外,国内市场装机量增长表现也不错,据CNESA DataLink全球储能数据库统计,2026 年上半年中国新增新型储能装机 21.03GW/55.36GWh,其中独立储能新增装机16GW/41.7GWh,功率占比达 76%,已成为电力系统核心调节设施。

这两年公司加大了对国内市场的支持力度,同样享受到了国内继续高速发展的红利,去年公司的境内业务收入达到8.63亿,营收占比超过27%,创了历史新高。今年营收达到4.6亿,营收占比为17.41%,绝对值相比去年同期其实是翻倍增长的,只是因为境外业务复苏的更快,营收占比相比去年同期反而是下降的。

关键派能科技这个亮眼的成绩不仅仅是行业贝塔的结果,更是公司自身阿尔法的体现。上半年公司的产品销售量为 3,431MWh,同比增长158.36%。其中Q2产品销售量 2,254MWh,同比增长 143.15%,环比增长 91.50%,可以明显看出公司的业绩比行业平均增速快得多。

除了户储受益于国外市场的复苏之外,国内市场的突破则是最重要的亮点之一。

由于国情不同,不同于境外业务以户储为主,公司在国内主要以大储和工商业储能为主。因为国内市场进入比较晚,公司采取了以项目开发与产品销售双模式加速储能市场渗透,在工商业储能市场,公司持续与优质投资商及 EPC 建设单位合作,持续落地项目,客户区域从传统的江、浙、沪、粤等大陆区域拓展至台湾市场,在实现规模销售的同时积累了较好的市场口碑。

此外,储能产品应用场景持续丰富,在工业园区、电力用户、微电网等多场景持续落地。

更惊艳的业务则是轻型动力板块,这块业务在去年高速增长的情况下今年继续表现强劲,上半年达到3.55亿。此外钠电板块的重点是开拓启停和轻型车市场,启停钠电配合客户完成主机厂定点配套,新能源车用钠电辅助电源通过测试并批量交付;轻型车钠电通过行业头部企业测试并批量交付,具有良好的低温、倍率性能和循环寿命表现,有效提升轻型车爬坡能力和使用寿命。

这也是新能源正前方看好派能科技有望反转最重要的关注点。


 03     

派能科技也有阿尔法机会    


虽然轻型动力和钠电板块现在的营收体量还不是很大,但胜在增速快,去年不到5亿,今年有望超过8亿甚至更多,而且这个业务推出的背后是公司基于自身能力体系结合对于各地市场深刻洞察的综合能力体现。

此前公司主要是在海外市场,而且聚焦的是户储产品,在海外竞争加剧、地缘政治越来越不确定的情况下,公司开始加大对国内市场的重视程度,而在国内户储其实并没有多大市场,所以主要转向了大储和工商业,但国内市场的竞争比海外市场还要激烈的多,如果没有很好的策略很难做起来。

公司对此的策略应对是大储和工商储,用项目开发与产品销售双模式加速储能市场渗透。这个策略虽然不错,但绝大多数储能公司也都是这么玩的,留给派能的空间也没有很多,尤其如果想做国内主流的方形硬壳电芯的话,基本没有戏。公司非常聪明地没有选择硬刚,而且采取了差异化打法,依托于自己在软包电池上的技术积累优势选择从轻型动力赛道切入,主打两轮共享换电、三轮车、摩托启动电源,因为这些领域的特性,软包电池反而有体积、安全、倍率上的优势,加上行业竞争格局也没有那么恶劣,公司在这块业务很快就起量了,去年一年就做了小5个亿,同比增长超16倍,是国内业务最大增量来源。

此外,随着钠离子电池技术逐步成熟,公司也切入了钠电池赛道,而且切入的姿势同样充满巧思,因为钠离子电池的能量密度依然差铁锂很多,所以公司的钠离子选择以启停电池这个方向切入,主要卡位 12V 车载启停电源(替代 AGM/EFB 铅酸),这是全新的增量赛道,没有传统巨头存量优势,派能科技作为这两年才开始加大国内市场拓展的后发者,反而在钠离子电池赛道上抢得了头筹,去年启停钠离子电池就出货 164MWh,虽然体量不算大,但已经是国内细分赛道出货第一,是国内少数实现钠电启停电池规模化出货的企业。

当然还是要客观看待,相比于动力电池和储能市场,公司选择切入的这两个方向总体体量比较有限,国内业务的毛利率也非常低,而且不能排除巨头接下来也会参与进来,竞争格局可能也会恶化,但不管怎么说,去年一年的动作证明了公司团队战斗力不错,拓展速度非常快,业务版图很快就抛出来了,至少一定程度上打破了对于欧洲户储业务的依赖。

而且最关键的是证明了公司不仅仅有行业贝塔,还有阿尔法机会,这才是当下派能科技最重要的点所在,现在锂电池行业很多企业最大的问题就是不再有阿尔法收益机会了,只能看行业的贝塔,在竞争日益激烈的这两年,派能科技这个一度被市场认为已经废掉的公司,却用一年时间证明了自己前些年能吃到户储行业爆发红利非浪得虚名,这就够了,至少在下次行业大爆发的时候,公司的业绩弹性有望是最大的之一。


如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。

来源:新能源正前方
电源电力油气新能源储能
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-09-25
最近编辑:1小时前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 421课程 0
点赞
收藏
作者推荐

光伏行业集体加码BC技术,会不会重蹈巨额投资TOPCon却一无所得的覆辙?

在光伏这个极其内卷的赛道里,我们见证过无数次的技术路线更迭,远的不说,前几年P型向N型的极速迭代就让人叹为观止。但今年行业里悄悄兴起的暗流趋势,依然让新能源正前方感到深深的震撼。光伏巨头、技术升级、70亿,这是过去半年光伏行业没有多少人关注却极其关键的关键词,背后很可能意味着光伏行业又一次技术迭代浪潮即将来到。过去年半年,隆基、TCL中环、爱旭、中来等都对公司旗下的产线做了技术升级,而且都是把TOPCon产线拆掉升级为BC 产线,其中隆基预计投入15.82亿,拆20条TOPCon线,建14条BC线;TCL中环投入26亿,旗下20GW电池加25GW组件全线转BC;爱旭投入16.65亿,PERC和TOPCon一起拆,全转ABC;中来投入7亿,5GW产线转无银化BC。此外,还有协鑫2GW转GPC、晶澳2.1亿押注钙钛矿叠层。这些巨头里好几个此前就是BC领域最重要的玩家,比如隆基和爱旭,TCL中环虽然不如前两者在BC技术上投入那么多,因为手握maxeon王牌,同样成为BC技术重要的玩家之一 。但再考虑到协鑫和晶澳的技术路线升级转向,多多少少还是可以看出光伏行业的技术路线又面临迭代了。 01 为什么突然转向BC ? 其实行业对于N型几个技术路线的迭代都有比较统一的认知:TOPCon可以通过P型产线直接升级,初始投资成本比较高,流程更多,长期降本潜力上比不上BC技术,更像过渡技术路线。而BC技术由于其背接触的天然特性,在转化率上的优势更明显,加上更美观,有望成为继TOPCon之后的N型主流技术路线。HJT跟BC类似,但降本压力更大,目前属于比较小众的技术路线。至于钙钛矿,则是晶硅后的下一代技术路线了。现实的情况是钙钛矿还有点远,技术上还存在很多待解决的问题,成本的下降更是遥遥无期,甚至有行业里的权威人士对未来10年能否商业化普遍表示悲观。跟钙钛矿类似,BC路线也同样存在成本更高的问题,只是相比钙钛矿技术上成熟很多。目前BC的成本比TOPCon高6分/瓦左右,但BC组件相较于TOPCon组件在电池效率、衰减、温度系数等方面具备一定优势,只是双面率相比TOPCon仍有一定差距。以2382*1134版型组件功率为例,BC组件功率相比TOPCon组件领先优势达到20-25W,组件效率领先不到1pct 。本来TOPCon相比BC还有6分左右的成本优势,但现在随着BC技术工艺逐步成熟,产能也在陆续爬坡,设备摊销基本完成,成本正在快速下降。按照隆基发布会的说法,BC的成本已经与TOPCon持平了。爱旭的高管甚至表示爱旭济南新基地的BC成本甚至可能低于 TOPCon。一旦BC成本追平TOPCon,则BC在技术上的优势会逐步凸显出来,本来现在TOPCon组件的价格就已经跌穿了很多电池厂商厂商的现金成本,已经是亏损状态,一旦性能上更有优势的BC 在价格上也追平了,那么对于TOPCon而言,竞争格局无疑会更加恶化。如果说技术和成本还只是纸面上的论战,毕竟双方阵营都可以说自己具备持续的降本提效空间,那么招标市场的变化就给各大厂商敲了最迫切的警钟。2025年,国内组件集采中标项目中BC组件占比约 9%。,截至2026年7月15日,占比提升至22%。大唐集团11GW集采中BC标段达4GW,占比超36%。从华能首次设BC独立标段,到大唐、中电建、中铁十六局纳入集采,BC已成为央企采购标准配置。很显然,BC已经从之前的小众技术路线开始登堂入室,而且这个趋势还在进行,甚至有提速的可能。正是基于这个担忧,几大光伏巨头们无论是从防御的角度还是从长远发展的角度加大向BC转移的力度也合情合理。考虑到几个光伏巨头的风向标作用,接下来光伏行业由TOPCon逐步向BC路线转移也是大概率事件,2026年大概率就是此前行业喊了几年的真正的BC元年。那么,问题就来了!先不说TOPCon也有提效降本空间,BC能否像TOPCon摧枯拉朽般地取代PERC那样快速取代TOPCon,存在巨大的不确定性,大概率是比较难的,未来几年里双方能达成五五开就不错了(类似HJT可以暂时忽略不计)。就退一万步说,BC技术复刻了TOPCon的神迹,像秋风扫落叶一样很快取代了TOPCon,行业就会变得更好吗,内卷就不存在吗?新能源正前方的答案很悲观:BC短期有红利,但长期一定会重走TOPCon过剩的老路! 02 过剩是光伏的宿命 客观讲,目前BC相比TOPCon确实具备一定的红利,BC电池的核心结构和工艺已经被先发企业用专利网严密包裹。TCL中环通过控股Maxeon手握超过千项授权专利,隆基也在HPBC上有比较深厚的技术布局,随着BC降本提效的持续推进,目前掌握BC产能的厂商有望享受一定的先发优势(当然了,有优势,不代表有利润,因为行业产能过剩依然明显,除非BC能全面拉开和TOPCon的差距,不然在行业过剩压力之下,BC的日子同样不会好过)。但如果你把时间维度拉长到3-5年,BC的宿命依然是过剩。咱们此前在深度剖析光伏商业模式的文章里早就讲透了光伏行业的本质(致命缺陷,我放弃新能源了……),光伏产品归根到底就是一种工业制造品,它没有资源禀赋的垄断性,终端发出的是同质化的电能,这就注定了光伏企业没有终端定价权。没有定价权,企业只能靠拼效率、拼规模、拼成本来抢市场。你以为BC的专利壁垒能永远挡住中国制造业的洪荒之力吗?绝对不可能。光伏设备厂商才是这个行业真正“卖铲子”的人。像捷佳伟创、迈为股份、帝尔激光这些设备巨头,现在因为TOPCon产线被拆,正面临着巨大的旧订单缩水和存货跌价减值压力(比如捷佳伟创超过55亿的存货)。为了自身的生存和业绩增长,这些设备巨头一定会拼命研发、迭代,最终把BC产线的核心设备(镀膜、激光开槽、金属化等)标准化、交钥匙化。一旦设备厂商把BC产线打通并标准化出售,绕开专利只是时间问题,资本的涌入将不可阻挡。到时候,那些今天转不起BC的中尾部企业只要拿到钱,照样会买进最新的BC设备重新杀回战场。光伏行业的残酷就在于此,任何技术红利都只是阶段性的。当年PERC替代多晶硅如此,TOPCon替代PERC如此,如今BC要替代TOPCon,剧本不会有任何改变。巨头们现在狂砸70亿是为了在2027年活下来,但这绝不意味着他们能从此躺赚,一旦BC技术彻底成熟并大规模扩散,产能过剩的幽灵就会准时敲门,惨烈的价格战将再一次把行业的利润抽干。 03 BC是机会还是陷阱? 最后,新能源正前方想给所有的光伏投资者提个醒。在这一轮轰轰烈烈的“TOPCon转BC”大潮中,大家千万不要只盯着谁家的转化率又高了0.1%,你要盯紧的是各大上市公司的资产负债表。六家企业拆掉的那些投产不到两年的TOPCon产线,设备投资动辄几亿甚至十几亿,原本是按5-7年折旧的,现在强行提前报废或改造,这意味着剩余的折旧必须在短期内一次性计提巨额的资产减值损失。前面两年,光伏大厂的利润已经被低迷的价格战摧残得惨不忍睹。现在这一波猝不及防的技术清退和设备减值,将成为压垮许多企业当年业绩的最后一根稻草。这其中既包括被迫计提减值的电池组件厂,也包括遭遇订单违约和存货跌价的光伏设备厂商。技术的进步固然令人欣喜,但每一代技术更迭背后埋葬的都是真金白银的巨额投资和无数散户的血汗钱。对于二级市场的投资者而言,这再次印证了我们一贯的逻辑:光伏,从来就不是一个可以长相厮守的长牛赛道,它只是一个极其残酷的强周期博弈场。今天狂奔向BC的巨头们,究竟是在开启一个新时代,还是在奔赴下一个产能过剩的修罗场?时间很快就会给出答案。如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈