社保最爱之一,极其低调靠谱、稀缺的长牛龙头,关键估值依然极低
杭叉集团是大A典型价投缩影
客观讲,因为流动性太充沛,加上没有成熟的做空体系,大A的投机氛围确实非常浓厚,很容易导致题材过分炒作,到顶后又是漫长的回调走势,而很多散户都是在冲顶的时候杀进去的,体验自然不会很好,直观感受就是大A不适合价值投资,只适合投机。
但很显然,这样的论断过于绝对,实际上,大A虽然有一些自己的特色,但总体上跟全球其他资本市场一样,大部分时间里还是有效的,一个企业的长期走势还是看业绩的长期增长情况,这一点对于很多非周期性的行业而言尤其明显,因为它们不会受周期因素影响,长期业绩更稳定,就比如今天要追踪的杭叉集团。
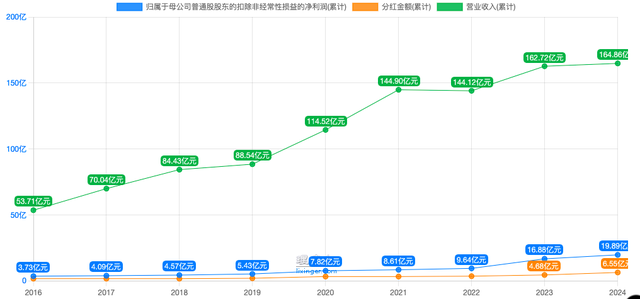
看看营收和扣非净利润以及分红,虽然增长并不算特别耀眼,但也长期保持着比较稳定的增长态势。
因此,它的二级市场走势同样是非常稳健的上行趋势,属于长期慢牛走势。
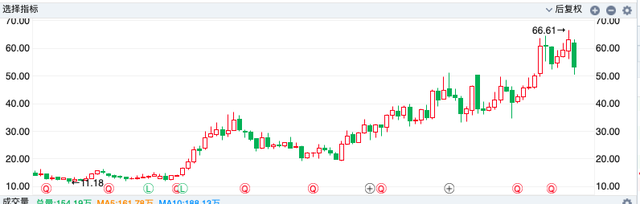
(杭叉集团的月k线走势图)
不得不说,杭叉集团真是一个典型的代表。虽然它大类上属于基建行业,但因为下游用户足够广,不像三一那样具有很强的周期属性,加上所处的行业没有很强的爆发力,有一定的技术含量,也就是属于中端制造业,跟什么核心资产也靠不上边,很难成为什么热门票,股东基本都是长线资金,走势就是看业绩的兑现情况。
杭叉的业绩持续兑现,这些长线资金也就持续追逐,但即使如此,它所能享受到的估值也就是十几倍,没办法,被制造业本身的属性压制了,跟科技企业就是没办法相比。
杭叉依然有盼头
那杭叉还有盼头吗?因为它的2025年报还没有出来,今天就借着它的中报做一番追踪。
2025年上半年,公司实现营收93亿元,同比增长8.74%,虽然看着不怎么样,但主要还是受国内市场拖累,国内市场上半年才增长了4%,境外营收增长了16.67%,相对亮眼很多。归母净利润为11.21亿元,同比增长11.38%;扣非后净利润为10.96亿元,同比增长11.04%。利润增速明显跑赢营收,主要是因为产品结构调整,新能源及大叉车产品比例提升,加上境外市场营收占比同比从37%多提升至超40%,对毛利提升比较大,要知道国内业务毛利率仅有18.55%,而境外则有27.48%。
其实不仅仅是杭叉,大多数行业和公司都是境外业务更赚钱,这也是之前新能源正前方讲凡是境外业务不能顺利打开的公司,其实从长远来看都不值得关注的原因,没办法,国内太卷了,走向全球化才是星辰大海。也是因为境外收入占比提升,上半年汇兑收益上还多了小3000万,当然这跟汇率有关,有汇兑增利,就可能有汇兑损失,最好还是能做好汇兑管理,保持盈利的稳定性。
所以,其实杭叉接下来的看点就很清楚了,就是三大方向:电动化、国际化和智能化,这其实跟之前覆盖和追踪的时候讲的差不多。
电动化方面,2025年上半年新能源叉车占比同比提升3个百分点,提升迅速,不过公司没有披露具体的电动叉车占比,根据24年报的数据,电动占比已经超过了73%。另外在全球市场,电动化占比也已经超过了75%,客观讲,这个占比已经不低了,由于叉车的特殊性,电动叉车长期占比逼近100% 是可以预期的,只是接下来渗透率提升放缓也是必然的。好在不同区域的渗透率不同,还是有挖掘的空间。
国际化方面就更不用说了,这是接下来公司重点发力的方向,去年上半年,公司在欧美的发展受挫,欧洲市场没啥增长,美国更是下滑了15%,好在其他地区的增长弥补了这两个区域的业绩压力,总体上还是增长了17% 。考虑到兄弟企业巨星科技在欧美市场强大的市场和渠道能力,后续借用一下兄弟的力量,欧美市场其实也不用太过担忧,全球化还是值得期待的。
此外还有一个想象空间最大的业务,智能化。2025年上半年来自AGV及系统集成的订单超8亿,其中80%业务在国内,也就是国外这块其实还没有怎么发力,随着公司加大对国际化的投入,未来还可能考虑借助巨星科技的平台拓展海外,尤其是欧美这些人力成本比较高的国家地区,这块业务未来还是非常值得期待的。
从杭叉的估值来看,市场对公司这块业务的期望并不是很高,但新能源正前方认为这才是公司未来最具备想象空间的方向,是再造一个甚至很多个杭叉的希望所在。
国外这种劳动力成本非常高的国家就不用说了,有足够多的动力使用AGV替代人工,即使是国内,其实也有广阔的发展空间,国内电商和快递行业高度发达,而且这些企业本身信息化程度就非常高,在智能化方面也有足够多的预算,因为行业竞争加剧,他们也有很强的降本增效动力以及应对日益提升的劳动力成本。加上受限于当前技术水平,智能物流系统仍依赖工程实施的项目制商业模式,大客户项目更具经济性,所以公司的AGV及系统集成业务一定是先从国内的大企业突破,后面随着技术突破改变,尤其是智能模型等底层技术积累低成本数据,实现端到端模型落地,推动ADV、人形/类人形等智能终端开箱即用,从而打通大小客户,实现从项目化销售向产品化销售转型。
路径是非常清晰的,公司本身在这方面也有相关的能力禀赋积累,只要沿着这个路径持续推进,长期将深度受益于各行各业的智能化发展趋势。
被忽视的人形机器人受益品种
对了,目前大火的人形机器人,对于公司长期而言其实也是个大机会。
事实上,新能源正前方一直认为,人形机器人题材里杭叉其实是被最忽视的公司标的之一,因为大概率物流行业将是人形机器人最先应用的领域之一,只要人形机器人的技术突破,就可以无缝纳入杭叉现在做的AGV及系统集成业务,共同为客户提供仓储物流等解决方案。
事实也是如此,在去年10月底,杭叉就首次推出物流人形机器人,而且据企业相关负责人介绍,物流人形机器人目前处于样机的小批量试点阶段,预计2026年可实现一定规模的销售。公司计划在两年内将物流人形机器人的成本降低60%至70%。这一目标将把客户的投资回报周期缩短至1-2年,为人形机器人在物流场景的大规模应用提供支持。
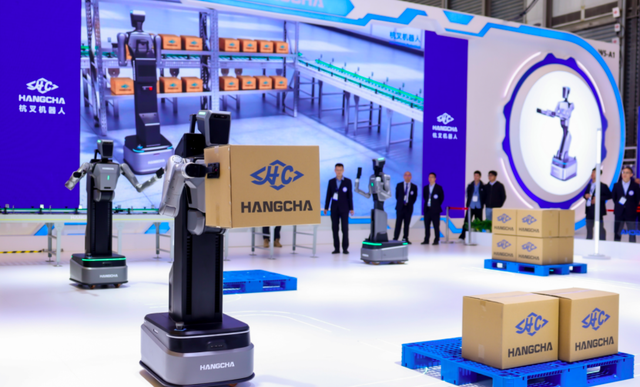
当然了,目前基于公司的业务特点,公司的人形机器人并非双足人形机器人,但公司也表示后面计划推出双足人形机器人,补充公司的产品矩阵。
这还是非常务实的,公司的AVG业务核心是搬运,目前的形态其实可以很好地解决业务需求,双足人形机器人在一些特定的场景有需要,后面再补足即可。
当然了 ,即使撇开这些长期的发展潜力聚焦于公司的叉车业务,接下来也有经济复苏预期,就已经值得期待了。
如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。