逻辑全应验,再创新高,堪称执行力天花板龙头,预期差依然巨大!

好企业需要靠谱管理层
对于中矿资源的偏爱跟巨星科技差不多,核心原因是管理层比较靠谱,团队踏实稳健,执行力够强,行业也还不错,至少不会倒扣分。
如果基于价值投资的角度去看待上市公司,就能明白管理层靠谱的重要性了,诚信、靠谱、踏踏实实、执行力又很强的管理团队可以说是企业经营成功的最重要的底色,毕竟一家公司的企业文化归根到底是创始人的性格底色。
当然了,这里存在另一种可能性,企业商业模式和自身实力逆天到管理层不需要做什么,只需要维持"约定俗成"的运作模式,就可以获得成功。典型代表就是茅台,基本上就是让一个傻子去管理都可以做得好,但这种毕竟是少数,绝大多数企业都要面临激烈的竞争。行业竞争越激烈,对于管理层的要求就越高,管理团队靠谱也就越重要。
中矿资源就是一家管理层非常靠谱的公司,翻开公司历年的公告,很少有什么幺蛾子(也不是完全没有,公司管理团队2018年3月21日至2021年3月22日持有中矿资源股权比例累计降低幅度为7.7%,却没有做公告,就是公司管理团队最大的历史污点,好在后面并没有再出现什么负面事件)。
逻辑应验
之前追踪中矿资源的时候说过,依托于Bikita矿山和Tanco矿山这两大成熟的矿山,中矿有望成为2023-2024年自有矿增速最快的公司之一,随着自供率的提升,毛利率和净利率都将明显提升,公司的盈利能力也将得到明显改善。一旦市场风向转变,公司将是二级市场最快和最早反应过来的企业。
从今年前三季度的业绩情况来看,至少从营收增速来看已经得到了验证。
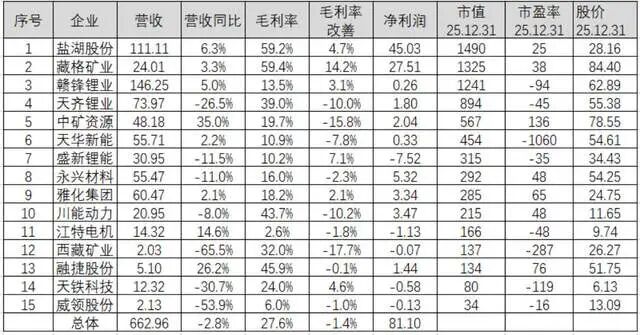
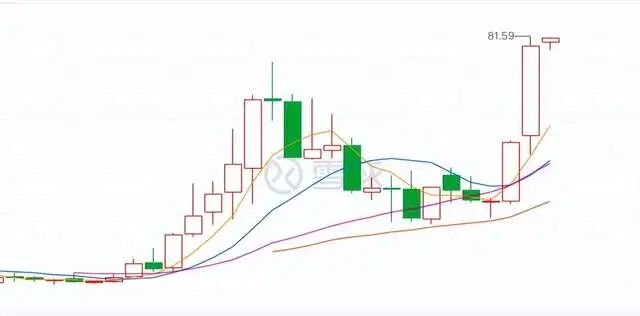
也是因为业绩的改善,二级市场走势更是非常亮眼,2025年股价全年上涨了140%多,超越了2022年的巅峰,再创历史新高,涨幅仅次于盛新锂能。
业绩为何如此靓丽?
核心原因有两个:一方面是下游需求确实上来了 ,这是锂矿行业去年业绩改善和二级市场走势向好的根本原因。另一方面则是公司的锂盐产能和自供率都上来了。
2025年下半年这一轮锂周期最大的需求增量莫过于储能了!
在136号文出台后,新能源电力进一步市场化,当时市场一片哗然,担心储能行业面临需求大问题,新能源正前方当时还发文反驳了这种言论,后面行业需求增长的逻辑也被验证了,市场化后,非但没有对储能的需求产生大影响,反而是反过来的, 因为市场化竞争后储能反而成为了必须,可以大大缩短回本周期。
但因为此前周期下行,这一部分的需求并没有上游原材料的增量予以匹配,出现供需矛盾。加上虽然2025年新能源汽车销量增速确实放缓了,但总的量还是增长的,也算是稳住了基本盘,所以碳酸锂价格一路上扬,拉动了锂盐锂矿企业的业绩恢复。
不过这一轮锂周期跟2021年那一波又有比较大的不同,上一波锂盐的涨价速度明显超过矿石,所以锂盐企业普遍赚的盆满钵满,比矿石企业好太多。
但由于 结算方式的改变和历史经验,这一波锂周期,上游矿石厂商的涨价速度反而快于下游的锂盐厂商,也就决定了只有在矿端拥有足够高的权益占比,即自供率越高,才能获得更大的成本优势。
本来在上一轮锂周期里自供率就不算很低的中矿资源,随着这几年的持续发展,自供率进一步提升了,目前自供率已经达到90%左右 。
中矿资源还有预期差
随着2026年1月份技改完成,公司对应的碳酸锂锂盐产能达到7.1万吨,预计到明年有望继续提升到9万吨当量,矿端的产能则有望在27年达到8万吨当量,成本在6.5万吨完税的水平,总储量接近500万吨碳酸锂当量。
综合碳酸锂产能、矿端产能、储量以及成本端来看,中矿资源目前已经是国内综合优势最强的厂商之一了,甚至在很多细分环节上根本不输天齐和赣锋这样的行业老大哥。
这还仅仅是锂矿资源,其实公司其他矿产资源还没有充分贡献利润,比如铯,公司垄断了全球70%-80%经济开采储量。此外,铜矿也是公司未来很重要的看点之一,公司的铜矿业务主要集中于赞比亚,拥有希富玛铜矿、Kitumba铜矿以及卡布韦铜矿等,已探明的铜金属量小100万吨的样子。
根据公司的计划,26年和27年,公司的铯铷、锗、铜等业务都会开始逐步加大对业绩的贡献,还是颇有看点的。
虽然去年公司已经翻倍涨了一波,但并没有充分反映公司的预期差。
不过这里确实存在一个不确定性,在新能源汽车26年销量并不乐观的预期下,储能能否继续有超预期表现将在很大程度上决定公司的业绩以及二级市场走势。
这一点,此前新能源正前方在讲峰谷电价市场化的文章里做了初步的阐述,对于储能并不悲观,但具体的需求还要根据实际情况持续跟踪,现在新能源行业最大的不确定性就是各种政策交织下的需求端变数,也只能走一步看一步了。
如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。