
L3级自动驾驶技术“收窄赛道”:2026年,行业终于要“统一打法”了
当汽车行业还在为L3级自动驾驶的“硬件堆多少、算法怎么写”争论时,2025年的已经给出了明确答案:方案收敛,效率优先。
一、L3的“收敛”:从“各自试错”到“行业共识”
L3是“辅助驾驶”与“自动驾驶”的关键分水岭——此前,车企们为了抢跑,要么疯狂叠加传感器(激光雷达、毫米波雷达一装就是七八颗),要么在算法、算力上“各搞一套”,导致L3车型“成本高、体验乱、法规难落地”。
而2026年,这个局面将彻底改变:
• 核心逻辑:从“功能堆砌、配置冗余”转向“技术方案统一、系统效率优化”,这既是L3标准法规制定的依据,也是实现规模化落地的前提。 • 具体方向: 1. 感知硬件:多传感器融合成主流(比如激光雷达+毫米波雷达+摄像头的组合),既保证安全冗余,又避免过度浪费; 2. 算法层面:端到端模型与VLA、世界模型融合,让车在复杂场景(比如城市拥堵、突发加塞)下的“认知与决策能力”更稳定; 3. 算力部署:单车算力向1000-1500 TOPS集中,既能支撑高性能算法,又能控制成本。
二、谁在“押注”L3?这些车企已经冲在前线
从最近公布的重点企业名单看,国内外头部玩家都在L3赛道发力:
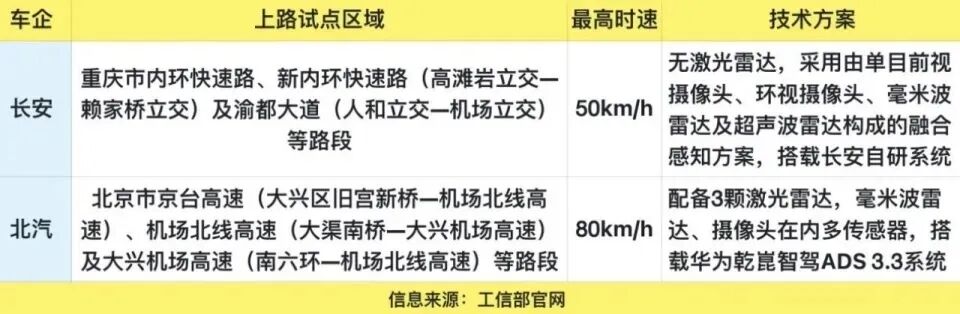
• 国内阵营: •2024年6月公布的L3级自动驾驶准入和上路通行试点车企名单包括:长安、比亚迪、广汽、上汽、北汽蓝谷、一汽、上汽红岩、宇通客车和蔚来共9家车企。 在2025年12月,长安、北汽的车型已在部分城市开放L3功能试点,长安汽车已取得第一块自动驾驶正式号牌; 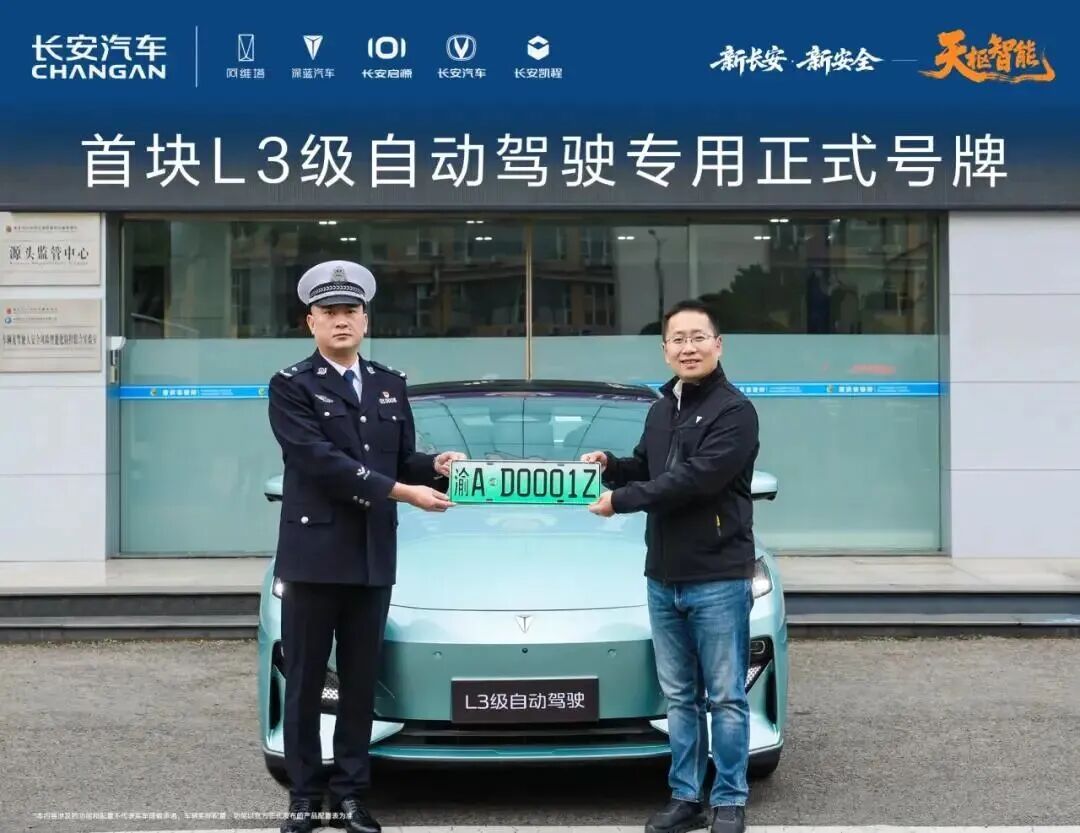
• 新势力更侧重“L3+城市NOA”的结合,把自动驾驶与日常通勤场景绑定,用户体验更贴近实用。 • 国外阵营: • 奔驰是全球首个实现L3量产落地的品牌(Drive Pilot系统),在德国等市场已开放“双手脱离方向盘”的高速自动驾驶; • 奥迪、特斯拉也在推进L3相关技术,但受限于国内法规,部分功能暂未在国内落地。
三、2026之后:L3“收敛”的意义,不止是技术
技术方案的统一,本质是为了打破“落地瓶颈”:
• 成本端:统一方案能推动核心硬件(比如激光雷达)的规模化采购,成本有望进一步下降,让L3从“高端车型专属”下探到更多消费级市场; • 法规端:行业共识是制定L3相关标准、明确责任划分的基础,这会加速L3的商业化闭环; • 用户端:体验更统一、更稳定的L3功能,能真正让用户从“尝鲜”转向“依赖”,比如通勤路上的高速、快速路场景,可彻底交给系统接管。
L3的“收敛”不是“创新停滞”,而是行业从“野蛮生长”转向“精准发力”的信号——当技术不再是“炫技的工具”,而是“实用的体验”,自动驾驶才算真正走进了日常。
登录后免费查看全文
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-01-02
最近编辑:10月前
本科
签名征集中

相关推荐
最新文章
热门文章
