首页/文章/ 详情

都在关注隆基绿能创始人李振国辞职,谁来关注那被裁掉的37213人呢?

9月前浏览60
5月26日晚间,隆基绿能发布公告,创始人李振国辞去隆基绿能董事、总经理及法定代表人职务。卸任总揽公司经营的职务后,李振国将回归科研一线,出任公司研究院院长、科技管理中心首席技术官,带领团队聚焦光伏前沿技术攻关。
 01 

李振国辞职和隆基裁员超过37000人

一纸公告震惊光伏圈,各种报道如雪花一般涌来,有八卦离职原因的、回顾李振国辉煌历史的、为李振国叹息的、强调李振国离职影响的……林林总总,各种角度、变着花样报道这个事情,算是把名人效应演绎得淋漓尽致。

可以理解财经媒体和光伏行业媒体的行为,李振国作为隆基的创始人,加上隆基在行业里的地位,他的离职无疑属于行业的大消息,尤其在光伏行业当下的处境,隆基又交出了过去十年来最糟糕的业绩,这中间有太多令人琢磨的空间了。

只是当媒体一窝蜂变着花样报道这个事情后也让这个事情慢慢变味了,是不是太过了,太夸张了!至于吗?

直到后面更是让人感到一种深深的悲哀,这个事情世界就是那么的真实残忍,人们总是习惯盯着舞台中央的演员,习惯盯着那些世俗意义上的大人物,他们的一举一动都是新闻,再小的事情媒体也会争相报道,仿佛离开了他们地球都要停止转动了一般。

相反,对于普通人的生活,没有人愿意付出那么一丢丢的注意力,即使普通人发生的事情于他们而言可能是如同天塌了一般的大事情。

同样跟隆基有关,在隆基在交出过去10年来最差的业绩的同时,其实还有一组数据被很多人所忽略,但背后却关系着千家万户!

截至2024年底,隆基绿能的员工总数为37853,而2023年底这个数据是75066,这就意味着在过去的一年里,隆基裁掉了37213人!

裁员37213人,影响到就是几万个家庭的生计,很难想象这几万个家庭怎么办,更难想象的是假如夫妻都在隆基、都遭遇裁员(不确定有没有这种情况,但裁员数量如此之多,有这种情况也完全不奇怪),他们怎么办?在当下光伏行业的大环境之下,他们一夜之间丢掉了工作,还能找到工作吗?他们的离职赔偿是否到位?

这些发生在几万个普通人身上如同天塌了一般的大事,没有媒体去报道,也没有人愿意关注。

也许是这几年的大环境让大家对此类事件麻木了,又或许是这两年光伏行业的惨淡让大家觉得这种裁员行为理所当然。

 02 

员工为管理层的战略失误买单

无可否认,企业也要生存,遭遇经营困难了总要想办法应对,只要赔偿到位了裁员也是合法的。但很多事情其实经不起细究,合法却不一定合理,更不要说合乎道德了。

就说隆基裁员这个事情,去年一下子裁掉了小四万人,要知道这里面有很多人是在过去几年行业狂飙突进的时候招进来的。2020年底时,公司还只有46631人,甚至2022年底,公司都只有60000人出头,但2023年一年就狂招了近15000人,然后发现行业和公司都遭遇双重压力后就迅速“砍人”。

多少人是冲着隆基的招牌去的,甚至可能不少都人是放着原来不错的单位跳槽或者被挖过去的,没想到才过了一年很多人就失业了……

管理层的战略失误最终却是底层员工来买单,当然了,跟着一起买单的还有二级市场的投资人,隆基过去几年标准的A字走势又是一个惨痛的故事,今天就不展开了。
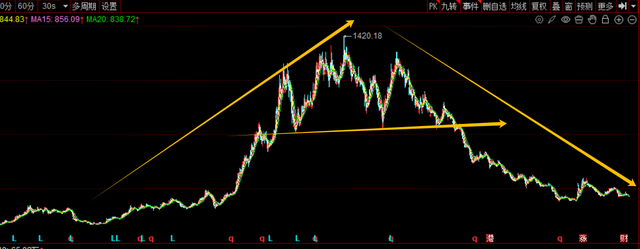
也许还有人会说,很多光伏同行去年也裁员,二级市场走势也很惨,这不仅仅就是隆基的问题,不应过多苛责,它做的是合法合规的事情。那么去年隆基否认大裁员的事情呢?

 03 

否认大裁员行为和大裁员事实

从2023年底开始就有媒体爆料隆基在大裁员,而且公司出现多个生产线停产的问题,裁员比例超过30%,裁员人数超过2万人,但隆基却否认了这个说法,表示只是进行了相关岗位结构优化,裁员比例只有5%。

现在我们都知道了,“谣言”最终变成了事实,辟谣却变成了“谣言”。这又该如何解释?这已经涉及诚信的问题了。

当然了,此类“言不由衷”,事前言之凿凿、事后被打脸的事情,对于过去两三年的隆基也是屡见不鲜、不足为奇了。

也可能会有人说,即使先急速扩张大招聘,眼见形势不妙又急速大裁员是事实,即使先辟谣大裁员,后面被打脸,裁员数量甚至比网传得更多是事实,那也不是李振国的错,毕竟这几年他已经退居幕后。

也没毛病,但作为隆基的创始人、公司董事、总经理以及法定代表人,李振国先生显然不可能脱得了干系,无非是责任大小的问题。

只是此类辩护和此次媒体对于李振国先生的疯狂追捧报道,越让人觉得这个世道就是如此的魔幻,真就“百姓门前雪三尺,不及贵人鬓边霜。”

隆基未来会变得更好吗?李振国未来是否会有更多的变动,我不知道,但我知道,那被裁掉的3万多人,里面的大多数人日子不会太好过……


如果大家对leo调研看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的资料库,里面每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析以及宏观政策、市场解读等内容,总之,只要是投资有用的,我们能找到的,都会上传到里面。

来源:新能源正前方
新能源
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-01-01
最近编辑:9月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 429课程 0
点赞
收藏
作者推荐

不是吧,隆基再生变故?

近期隆基在投资者交流中表示对于现有的30gw topcon 电池产能并无改造成hpbc2.0的计划,难道隆基的all in bc 计划又要再生变故了? 01 隆基放弃30GW TOPCon产能改造6月3日,隆基绿能(601012)发布投资者关系活动记录表,其中有一个回复值得关注。“请问HPBC2.0产能扩张计划?新增产能中改造和新建产能的分布?改造的产能来自原有哪些产线?TOPCon电池现有多少产能,以及对其改造计划?”隆基是这样回复的,“根据公司2025年的经营目标,到2025年底公司将形成50GW HPBC2.0电池与组件产能。在今年新增的HPBC2.0电池产能中,约50%来自对原有产线的改造,包括HPBC1.0电池产线和PERC电池产线。TOPCon电池现有30GW产能,暂无改造计划。”回复中提到的“TOPCon电池现有30GW产能,暂无改造计划”还是非常值得探讨一番的。按照2024年报上的2025年公司经营计划,2025年将重点优化产能结构,集中资源开展HPBC 2.0先进产能替换和升级迭代,预计到2025年底,公司HPBC 2.0电池、组件产能将达到50GW。根据年报披露,铜川年产12GW单晶电池项目、隆基绿能光伏(西咸新区)一期年产12.5GW高效BC 电池、渭北新城12GW电池项目均为HPBC2.0电池产能,分别将于2025年二、三季度投产。此外,根据网上的公开 信息,隆基绿能预计到2026年6月底,HPBC2.0电池与组件产能达到35GW,目前实际投产产线的良率稳定在97%左右。而从实际进展来看,截至2025年第一季度,隆基BC组件产能已突破30GW,其中HPBC2.0产能占比逐步提升。但对于hpbc2.0产能具体有多少官方讳莫如深,一直没有公布。所以隆基今年能否完成2024年报上的经营计划目标依然有很大的不确定性,至少要等到中报有关于hpbc2.0更多详细的披露才能多少看出端倪,也希望届时隆基能够开诚布公地将hpbc2.0的相关情况披露得更详细一点,别总是藏着掖着,然后到了年底又给一个没能完成业绩目标的结果。 02 如何评价隆基放弃30GW TOPCon产能改造?客观讲,在当下topcon占据70%多市场份额的情况下,隆基选择今年不将30gw topcon改造为hpbc2.0也是合理的经营行为,甚至可以说反而是更加务实的做法,而且更加符合当下的实际情况。毕竟all in bc的口号虽然喊起来很容易、很响亮,也很鼓动人心,但更要看到光伏市场的实际情况,口号毕竟不能当饭吃。或者是不是公司管理层也清楚或者说担心bc实际的优势并没有那么明显,保留着topcon产能有必要,毕竟从今年3月份大唐集团有限公司2025-2026年度光伏组件框架采购中标候选人公示上的价格来看,虽然还有溢价,但溢价也没有很明显,无法覆盖成本的差距,稳妥之计肯定是先保留着topcon产能以及保持一定的代加工产量,从经营稳健角度而言,实在无可指摘。新能源正前方对于隆基的担忧一直是今年别又犯了去年大话讲太多的毛病。 03 观察隆基的要点所在既然管理层都在2024年报上坦陈hpbc1.0已失败,而且也大力裁员,准备进行猛烈的内部改革,那就应该把之前多说少做的毛病纠正过来,多做少说,用实实在在的业务进展和业绩说话。类似的all in bc的话也少说吧,不然丢份儿,咱们不能既要还要。另外,在回答关于目前HPBC2.0组件的成本水平以及降本目标的提问时,公司表示目前HPBC2.0组件的生产成本略高于TOPCon产品,预计到2025年末HPBC2.0组件的生产成本将处在和TOPCon比较接近的水平。这样的话其实也存在很大的不确定性,也是应该少说成本逼近topcon、bc溢价更多之类的话,之前也说过很多次,但在价差始终存在、尤其是bc的溢价越来越低的情况下,给大家的观感实在太差了。包括这次公司说年底接近topcon的水平,公司是否只考虑到bc自身的降本进展,而没有考虑到topcon自身也在快速的降本进程中?去年为了吹bc ,隆基花了巨额的推广费用,有一说一,确实也把bc的场子炒热了,给人一种bc相比topcon有巨大优势、转化率更高、降本速度和空间还比topcon大得多的感觉,但实际上,topcon也在快速降本中,包括0BB加速导进、减少银浆用量、减反射膜钝化优化、边缘钝化、多分片等,其实还有很大的降本空间。在bc前进的同时,topcon也不是就站在原地不动等着被追赶,人家同样在狂奔,尤其topcon还手握着量产优势,这也是去年大肆宣传bc很快在成本上要赶上topcon但却还没有赶上的原因。隆基本质是2b企业,下游客户就看投入产出比,现在行业和市场上的各种路线之争没有任何意义,核心还是要靠量产产品的实际结果说事,而过去两三年,隆基过分热衷于2c传播,不确定背后的原因是什么(为了维护股价的可能性比较大),但反而因为前后太多次打脸而败太多好感了。其实从隆基的发展历史而言,它无疑是称得上一家优秀的企业,尤其是拥有很强的技术基因,加上对行业发展趋势也有不错的前瞻性,无论all in bc是深思熟虑后的结果,还是此前战略失误错失topcon先发优势后不得已而为之,本来都可以坦荡荡面对市场的,毕竟客观讲,无论是主观还是被动选择,因为比较谨慎(或者说错失topcon扩产先机),反而让隆基避免了大量扩产,而拥有了更好的现金储备,在现在行业集体面临价格下行压力的情况下,反而是一种优势。如果顶层都热衷于对外传播,下面的人可想而知,好在从2024年的反思和暴力裁员的动作来看,隆基是真的有在改变,至于能否进行刮骨疗伤式的改变,就有待继续观察了。如果大家对leo调研看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的资料库,里面每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析以及宏观政策、市场解读等内容,总之,只要是投资有用的,我们能找到的,都会上传到里面。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈