首页/文章/ 详情

此时跨界光伏!福达合金是真的看好光伏,还是实控人为儿子兜底?
9月前浏览507
也是厉害了,现在竟然有上市公司要跨界进入光伏行业,究竟是真的看好光伏行业的未来,还是趁着反内卷情绪另有所图?仔细看了上市公司的并购公告发现事情并不简单!
 01 

逆势跨界光伏

7月13日,福达合金发布了一则公告,拟以现金收购关联方浙江光达电子不低于51%股权,正式宣告切入光伏赛道。

公司在公告里还描绘了一幅美好形象,表示本次交易完成后光达电子将成为上市公司的控股子公司,上市公司将在电接触行业的触头材料、复层触头、触头组件基础上新增导电银浆业务,进一步丰富电学金属材料产业链,有利于充分发挥双方在银粉制备工艺、少银化研发方向、材料降本等方面的协同效应,形成新的利润增长点,进一步提升公司盈利能力和持续经营能力,并提高公司的整体竞争力,符合国家产业政策和公司发展需求,符合公司及股东利益。

概括说就是并购后公司将新增利润增长点、盈利能力提升、整体竞争力飞跃。

真不知道是谁给的勇气,梁静茹吗?

现在光伏行业有多难都无需赘述了,由于产能严重过剩,全行业都进入了亏现金流状态,行业甚至艰难到惊动了高层,开始反内卷。

公告和公开资料显示,光达电子成立于2010年,是一家专注电子浆料研发生产的高新技术企业,核心产品聚焦当前主流TOPCon电池所需银浆,公告称其自主攻克了光伏银浆三大核心原料(银粉、玻璃粉、有机载体)的研发与生产,是国内少数实现光伏银浆全产业链自主的企业。

客观讲,topcon电池银浆是过去两年光伏行业相对较好的环节,主要是因为在P型向N型转型的过程中topcon成为市场主流,市占率持续提升,而topcon相比P型电池的银耗明显增加,银浆行业反而走出了量价齐升的走势。
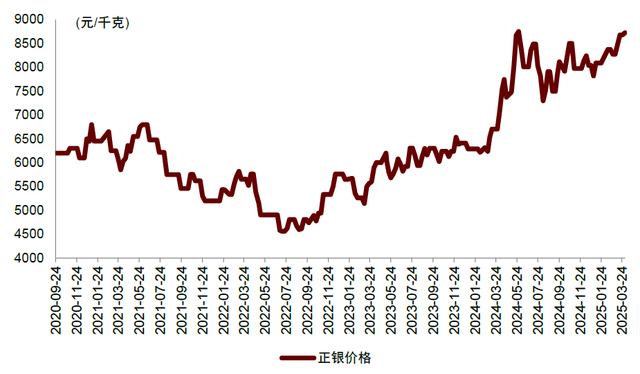
但覆巢之下焉有完卵,光伏行业的凛冽寒风最终还是吹到了每一个环节,银浆行业同样受影响。比如行业龙头企业帝科股份,2025年Q1虽然净利润还有3462.79万元,但同比大跌了80.29%,Q1 毛利率更是跌到了历史低点——6.94% !聚和材料也差不多,虽然归母净利润同比还增长了18%多,但扣非增速就只有不到6%,毛利率也就6%出头。

 02 

跨界光伏的不确定性

可想而知,如果光伏行业不能尽快触底、周期反转,随着竞争持续加剧,topcon银浆这个环节也逃不了跟其他环节一样面临亏损的问题。

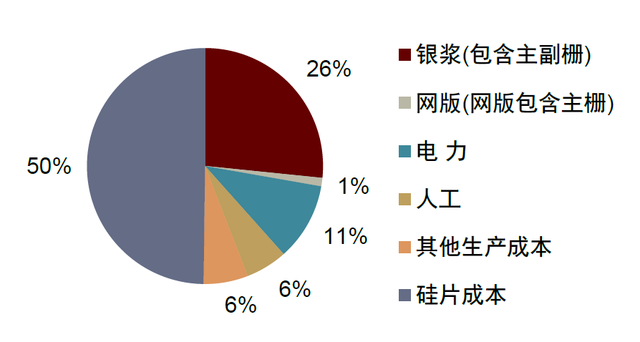
潜在风险还不止这一点,这几年由于全球地缘政治的不确定性,贵金属价格一路狂飙,导致银浆价格一路上扬,银浆的成本占比越来越高。根据2024年底CPIA公布的成本数据,银浆占一体化组件成本12%、占电池成本26%、占电池非硅成本53%,甚至银浆的成本已经和硅料成本基本一致,大约为0.07元/瓦。正是因为银浆巨大的成本压力,加上行业周期底部面临的竞争压力,行业都在努力去银化,降银技术包括银包铜、0BB等方案,从长期而言,银浆属于要被革命掉的环节。
 03 

2024年年底光伏电池成本结构

虽然光达电子具备产业一体化能力,但相比行业龙头也并不具备更强的规模优势,在这种情况下,福达合金通过并购资产的方式杀入光伏行业是否明智?公司真就那么确定光达电子未来的发展前景很美好?抑或是公司对于光伏行业信心那么足?

如果说到时候并购价格足够便宜还好,如果明显溢价,则不免让人担心这一笔交易是否有其他目的。

究竟是看好光伏的未来,还是为儿子兜底?

事实上,如果看福达合金的实控人和光达电子的实控人身份,就很让人顾虑重重,不免对这一笔交易有更多的联想。

福达合金的实控人为王达武,而光达电子的实控人为王中男,双方为父子关系,也就是现在父亲要利用上市公司体系并购儿子的公司。

根据公开资料显示,光达电子在2024年刚刚实现扭亏为盈,在过去几年topcon大爆发、topcon银浆量价齐升的背景下,公司2024年才扭亏为盈,现在topcon行业整体也开始出现明显的过剩压力,光达电子后续的成长性真的有那么乐观?这确实需要打个问号。

相反,在光伏行业何时候见底不确定,并购进来后可能非但不能增加利润、反而有可能成为吞噬利润的黑洞的情况下,现在出大一笔钱去并购资产是否合适?

福达合金是国内电接触材料领域的龙头企业,产品包括触头材料、复层触头、触头组件三大系列,应用范围覆盖绝大部分涉及电接触的场合,客户包括西门子、ABB、施耐德、正泰电器(SH:601877)、德力西等国内外知名企业的供应商。

只是电接触材料市场容量有限,福达合金历史的成长性也很一般,每年的净利润就维持在4000-5000万元,甚至2021年实控人还曾想在保留原有业务的同时卖壳给三门峡铝业,双方曾打算资产置换、重组,涉及资产价格高达155.6亿元,但后续因为政策的收紧而失败。此后公司也在努力进行业务多元化,但一直没有明显的进展。

客观讲,光伏银浆跟公司的主营业务具有一定的相通属性,因为白银是两个公司业务的核心原材料,福达合金通过并购光达电子向贵金属业务方向拓展也说得过去,只是不确定的是光伏行业当下的情况,现在并购资产究竟是给公司带来成长性还是拖累公司,存在很大的不确定性。

福达合金的这个并购,不管公司说得如何合理,除非并购价格非常克制,不然都难免让人担心是父亲利用上市公司主体为儿子的公司兜底,毕竟光伏行业何时见底不确定,行业又开始反内卷,而反内卷最受伤的普遍都是中小企业,趁着还没开始之前,先完成兜底套现最重要。

话说A股这几年跨界光伏的企业并没有太多利好故事,相反悲伤的故事却不少,无论是皇氏集团,还是棒杰股份,都是鲜活的例子。福达合金能例外吗?真的不好说。反正投资者是不看好的,这也是公告出来第二天暴跌7个多点的原因。

毕竟散户可没有一个上市公司实控人父亲兜底,每一份钱都是辛辛苦苦赚的真金白银……


如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。

来源:新能源正前方

电子新能源材料
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-01-01
最近编辑:9月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 432课程 0
点赞
收藏
作者推荐

炸裂,碾压阳光电源,业绩又又又超预期了,这个新晋龙头凭什么?

每次追踪德业股份的财报总有赏心悦目的感觉,主要是它这几年基本都是能保持超预期的,甚至在去年和今年很多光储公司业绩普遍承压的情况下,它不但没有跟着业绩暴雷,甚至依然超预期,表现出了强大的经营韧性,2025年中报看下来依然如此。 01 2025年中报简析2025 年上半年,公司实现营业收入 55.35 亿元,同比增长16.58%;实现归母净利润 15.22 亿元,同比增长23.18%;实现扣非归母净利润 14.62 亿元, 同比增长25.74%。具体到Q2,实现营业收入 29.69 亿元,同比增长3.65%,环比增长15.7%;实现归母净利润 8.16 亿元,同比上升1.72%,环比增长15.67%;实现扣非归母净利润 8.49 亿元,同比上升15.09%,环比增长38.59%。别看中报的业绩增长幅度似乎没有一些竞争对手的增幅亮眼,尤其Q2,营收和净利润的增速很容易让人感觉业绩开始承压。但考虑到很多竞对去年稀烂的业绩,增幅并不具备参考意义,相反,德业去年还保持了高速增长态势,上半年依然有20%的同比增速已经非常不错了。从收入构成来看,上半年来自逆变器业务的收入为26.44 亿元,同比增长13.90%,对应毛利率为47.83%,还是比较可观的。逆变器总销量为76.38万台,其中户用储能逆变器27.27万台,工商储逆变器 4.29 万台,要知道去年全年工商储逆变器的销量也才4.63万台,起量非常明显。另外,储能电池包业务的表现也非常强劲,上半年实现收入 14.22 亿元,同比大幅增长 85.80%。家电业务方面,上半年来自除湿机和热交换器业务的收入分别为 4.08 亿元和 8.68 亿元,同比分别下降 10.30%和 17.83%,但这个主要还是受整体的大环境影响。比如除湿机,主要受梅雨天气周期缩短、出口不确定因素影响,根据产业在线数据,2025 年上半年家用除湿机销量为 530.80 万台,同比下滑11.40%,跟公司的业绩下滑幅度对得上。按照公司中报的说法,上半年,公司的除湿机产品仍保持线上单品冠军的地位,只能说这个市场还是太小了,作为行业冠军,依然无法保证业绩增速跑赢整个大盘。空调方面,其实上半年整体业绩还行的,各地高温气候频发,叠加国家 “以旧换新”政策和线上平台购物节补贴持续刺 激,空调市场量额都实现了稳健增长,公司热交换器业绩下滑,大概率还是受下游价格战的影响,公司作为零部件供应商也被积压了。这就是现在国内各行各业要想办法反内卷的原因,只要下游持续进行价格战,产业链的日子都不会好过。好歹新能源业务已经成长为德业股份的第二增长曲线,如果没有第二增长曲线,还是固守着原来的业务,可想而知日子会有多难过。当然了,考虑到空调行业越来越卷,终究是一个水深王八多的优质行业,未来这块业务不能期待有超预期的表现,依然有望保持稳健的增长态势,公司后续的增长主要看点还是逆变器业务。 02 新兴市场的胜利是公司历史的胜利上半年光储行业的日子依然没有很好过,尤其是市场主要集中于国内的公司日子尤其难过,但德业股份已经在境外市场尤其是新兴市场跑出了心得。此前主要得益于南非和巴西市场的开拓,但随着行业对于这两个市场的重视,开始加大了在这些市场的布局,竞争无可避免加剧了,德业也开始将眼光瞄向了更加广阔的亚非拉地区,而且杀向了今年上半年开始有复苏迹象的欧洲市场,关键效果非常不错。根据公司的交流的信息,公司的逆变器市场分布情况为:亚洲(58%)、欧洲(20%)、非洲(12%)、南美洲(4%)、北美洲(5%)、大洋洲(1%)。对于欧洲市场,管理层认为占比实际上是可以做到35%的,只是公司主动调节了欧洲经销商库存,控制了发货节奏。不得不说,公司对于全球地区的需求嗅觉极其敏锐,关键执行力也足够强,可以根据不同市场快速推出相应的产品,搞定渠道快速出货,快速完成市场的占领。关键是在欧洲这样的市场,公司作为后发者也可以做得如此出色,这种能力就堪称可怕了。怪不得有媒体对公司为什么每每总是能在新兴市场占得先机表示怀疑,怀疑是否有假?不过从公司发展历史来看,新能源正前方更愿意相信是公司自身的能力。公司从最开始的空调塑料件起家,到后面进入热交换器领域,后面又做了除湿机,再到后面进入逆变器行业,其实是一脉相承的。另外,此前新能源正前方也一直说户储更像是一个大件家电,这就决定了公司在家电领域,尤其是除湿机业务上的一些经验上是可复用的,比如对用户需求的洞察、推出满足用户需求的产品、根据用户的使用反馈进行产品的迭代、针对客户需求进行相应的推广宣传策略等等。另一方面, 公司在空调零配件行业的深厚积累,加上除湿机业务的多年发展,又让公司在供应链管理上有足够多的经验,保证了公司进入逆变器领域后在生产制造上不拖后腿,最终完整吃到了时代的红利。从这个维度看,只要光储行业后续还能持续发展,公司的业绩还是非常值得期待的,此外,类似于AIDC这样的机会,公司也开始做相应的技术储备,虽然还没有业绩贡献,但参考公司每进入一个新行业后的表现,同样值得期待。其实此前新能源正前方很早就多次追踪了德业股份,对它的冠军基因一直是大为赞赏的,对它的担忧主要集中于管理层的诚信上,尤其是此前在德国被爆造假事件,如果这方面的顾虑能彻底解除,德业无疑是光储行业里最值得关注的公司之一。如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈