
首页/文章/ 详情

甚至比宁德时代还老资格,盘子却超小,收入极速增长的老龙头

9月前浏览621
如果说前几天覆盖的孚能科技属于一看财报就摇头,关键公司当下的问题也是显而易见,未来结局也几乎身不由己,一切都很清楚,国轩高科就是反过来的,给人的第一感觉是公司似乎还不差,但就是不赚钱,而且细究下来也不太清楚问题出在哪里……
 01 

看不清的国轩高科

就比如说公司名,国字开头,很容易给人一种这是一个国企的感觉,加上公司一直以来体现出来的气质,也给人一种很强的国企感觉,但实际上人家就是一个民营企业。

再来看看公司的成长情况。
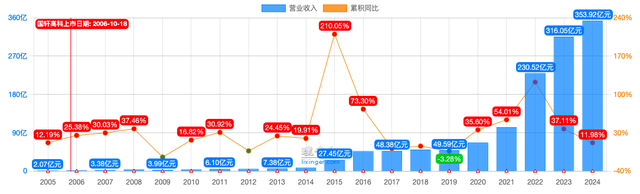
从营收成长性来看,其实也算是不错的,19年时间里复合增长率达到了34.4%,这样的增速可以说也是妥妥享受到行业发展的红利了。

但转头来看赚钱能力呢,又是另一番风景了,如果说营收呈现出来的是一个生猛的成长型企业,从净利润来看就是一个典型的周期型企业。
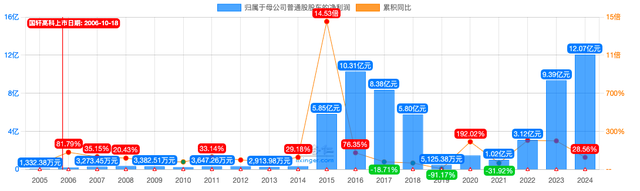
关键这还不是真相,真相要看扣非净利润。狗看了都摇头有没有……

将营收和扣非净利润放在一起对比更辣眼睛。
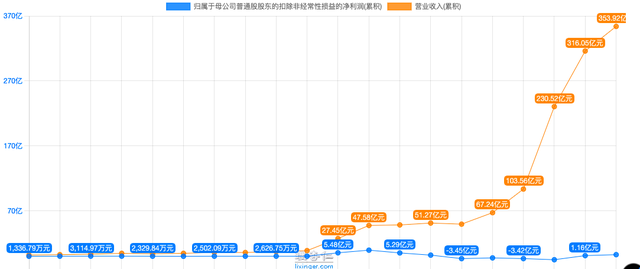
张爱玲说“人生就像一袭华丽的袍子,里面爬满了虱子”,套用一下就是国轩高科就像一席华丽的袍子,袍子下面是破破烂烂的小内褂,内褂上爬满了虱子……

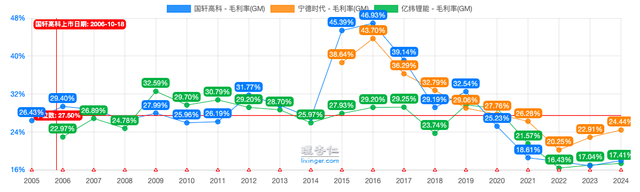
国轩高科的净利润率就是那么惨淡,就不说跟宁德时代这样的龙头对比了,跟同样是二线厂商的亿纬锂能相比也是差距巨大。
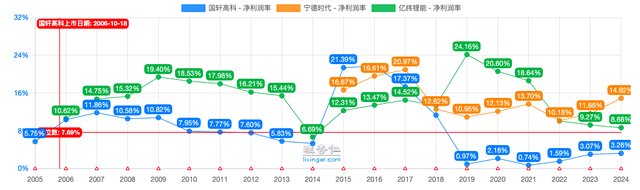
要知道国轩高科的毛利率并没有那么拉垮,虽然这几年已经被宁德时代明显拉开差距了,但在2014年和2015年那会儿,它的毛利率可是超过宁德时代的,现在也基本上跟亿纬锂能相差不大,但就是盈利能力上天差地别。
为什么国轩高科就是不赚钱呢?

 02 

国轩高科不赚钱之谜

如果仔细回顾国轩高科的发展历史,就会明白这简直是一个科技行业后发者艰难生存的典型样本。

其实公司进入锂电池行业是非常早的,2007年公司的磷酸铁锂材料生产线就投入运营了,宁德时代可是到了2011年才成立,2010年公司上线运营全球首条搭载国轩电池的纯电动公交。两年后,公司与江淮合作推出 3000 辆 IEV 三代纯电动轿车。2015 年借壳东源电器上市深交所,成为国内动力电池第一股。同年公司成立三元电池研究部,开始研发三元电池。虽然如此,但公司此前到现在营收的主力依然是铁锂。2017 年与上海电气成立上海国轩电气,发力储能市场。

公司属于动力电池行业里绝对的老兵,也一度成为磷酸铁锂行业的龙头,但也正是因为一直押注于铁锂路线,才使公司的发展之路充满了波折。

在2016年之前,动力电池行业以磷酸铁锂为主要技术路线,所以公司的装机量一度位居第一,只是时间进入2016年后,当新能源汽车行业开始真正进入爆发期,国轩高科却没有享受到多少时代红利,原因是2016年底工信部、科技部等四部委推出新能源汽车补贴政策,规定电池能量密度高于120Wh/kg才能获得补贴,而当时铁锂电池都达不到能量密度的要求,只有三元锂电池可以,所以三元锂电池企业瞬间崛起,宁德时代也正是靠着那一波坚决押注三元锂而快速崛起。

国轩高科虽然2015年上市后就开始研发三元电池,但重心其实一直都在铁锂上,几乎错过了16年后的那一波超级时代红利,体量在那一波被宁德时代远远拉开了,也被亿纬锂能这样的二线厂商拉开了距离。

本来2020年后因为国家补贴政策退坡,下游主机厂商出于成本考虑,加上电池结构革新,铁锂的能量密度上也跟了上来,缩小了与三元锂的差距,相反,自身更便宜和更安全的属性则逐步凸显,慢慢的,铁锂又反过来完成了对三元锂的市占率反超。

作为老牌的铁锂厂商,公司在这一波大浪潮中也吃到了一些红利,但早已经不是之前的一家独大的时候,相反,竞对在之前的三元锂大浪潮中赚得盆满钵满,而且完成了对铁锂技术的布局、追赶乃至超越,宁德时代和亿纬锂能都成为了技术路线布局最全的厂商,尤其是宁德时代,早已经快速成长为全球龙头,公司不仅整体上已经处于追赶者的地位,即使单铁锂路线也不占优,而且在产能、成本上已经全面落后。

随着行业竞争加剧,为了不被竞争对手把差距拉得越来越大,公司也只能加大研发、产能等方面的投资力度,尤其是过去几年,动力电池行业开始加大出海力度,不仅是产品出海,产能也要跟着出海,又是各种巨额的投入,结果就是赚到的钱又都砸进入了。

所以这两年宁德时代的固定资产占比开始有所下滑的时候,国轩高科的固定资产占比却在继续狂飙,甚至在2024年底创下了历史新高!

很难评价国轩高科选择重点押注铁锂是一种失误,但无可否认的是,错过16年那一波三元锂机会,确实对公司的发展产生了巨大的影响。

 03 

往事并不如烟

虽然现在公司也补齐了三元锂这个短板,但总体上还是以铁锂为主,随着行业开始拥抱固态电池,虽然固态电池并不局限于三元锂,但目前三元材料是行业的主流选择,公司在三元锂技术上的差距能否快速拉齐,对于公司在固态电池上的布局和未来的进展有比较大的关系。

好在按照公司的说法,公司在固态电池上的进步并不晚,此前已经推出了G 垣准固态电池,凭借独创的自适应固固界面技术构建离子传输高速通道,保障全生命周期稳定高效运行,“金石”全固态电池首条实验线贯通,实现技术突破。面向商用车市场,公司推出 G 行超级重卡标准箱,全面覆盖牵引车、搅拌机、矿卡等应用场景,同时加速研发量产低空飞行器、电动船舶等新细分市场产品。

当然了,对于固态电池各家都有各家的"喜报",后续还是要看行业开始大规模装机后的出货量表现。

相比固态电池,这两年动力电池厂商还普遍享受到了一个大时代红利——储能业务。

很遗憾,虽然公司在2017年就进入了储能行业,而且储能行业对于成本要求比较高,主流技术是铁锂,本来应该是公司主阵地的,但无论是绝对收入体量,还是行业占比和排名,公司都远远落后于宁德时代和亿纬锂能,只能说此前三元锂一战对公司的影响确实是太大太大了。

一步错,步步错,一步落后,步步落后,深刻体现在公司身上,这就是这么多年它一直不赚钱的原因,作为行业落后者,只有拼命追赶的份,关键行业龙头跑得还更快,别说超远了,只能想办法咬着,争取差距不被拉得越来越大,这就是很多追赶者的悲哀。

不过话说回来,从另一个角度看,错过了上一个大时代红利,竟然还能这几年追了不少回来,也算是不错了,这也是它还有望享受贝塔收益、可以继续关注着的原因。


如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。

来源:新能源正前方
船舶汽车新能源材料储能电气
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-01-01
最近编辑:9月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 429课程 0
点赞
收藏
作者推荐

超级妖股,狂涨4倍的液冷新锐,关键市值依然超级小

最近发现了一个挺有意思的次新股,研究了一番给大家。从走势上看无疑是非常亮眼的,短短一年狂涨了四五倍,光是8月份就狂涨了65%,之所以表现如此亮眼,主要是蹭上了液冷的概念。毫无疑问AI是今年最核心的主线,这里面AI硬件又是核心中的核心,可以说从4月份后就一直占据着舞台C位,板块的赚钱效应之强,让人叹为观止,关键依然还没有看到结束的迹象,而液冷作为英伟达新的AI服务器新采用的散热方案,引来了资金的爆炒,成为AI硬件最新的热点所在。虽说市场对于液冷的市场空间有多大争议挺大的,但不管怎么说,相比传统风冷,液冷技术不仅提高了散热能力,还能降低能耗、减少噪音,并支持更高的系统密度,在AI服务器继续高增、以易中天为代表的AI硬件业绩持续兑现的逻辑之下,市场对于液冷板块的追捧也就非常合理了。 01 华光新材是做什么的?公司是做钎焊材料的,估计很多人都没有听过这个东西吧,其实也没有那么罕见,所谓钎焊就是一种焊接方式,主要用一种熔点比要焊接的物件(也可以是陶瓷等材料)低的材料(即钎料)一起加热,因为焊接材料熔点比较低,所以先融化了,而要连接的物件熔点高不会融化,这样完成了物件的焊接。华光新材就是做钎料的,反正就是专门用于连接物件用的,而且主要是金属与金属或者金属与陶瓷等连接难度比较大、又对连接强度要求很高的领域,可以简单粗暴理解为“工业胶水”。钎料在行业中一般分为硬钎料和软钎料,前者是指熔点高于450℃ 的钎料,包含铜基、银基、铝基、镍基等;后者指熔点低于450℃ 的钎料,包含锡基、铟基、锌基等。硬钎料中又分为高温硬钎料和中温硬钎料,高温硬钎料主要用于高温环境下工件的钎焊,多应用于航空、航天等行业,应用领域较为有限,市场空间比较小,主要是部分科研院所在研发生产。华光新材主要做的是中温硬钎料,包括铜基钎料和银钎料等,也是中温钎料行业龙头,在硬钎料领域市占率为14.19%(2018年的数据),在整个钎料行业的市占率为2.68%(2018)。钎料其实就是一种“工业胶水”,用途非常广,凡是对连接的牢靠度有很高要求,而且工作环境比较恶劣,尤其是对散热有要求的场景都是需要的,这就决定了暖通行业是最主要的应用场景,无论是各种热交换器,还是压缩机、蒸发皿等,事实也是如此,暖通行业就是目前公司营收的主要来源。当然了,不仅仅是暖通行业,包括电子电器、航空航天、汽车、医疗器械等很多领域都需要,属于典型的小行业大市场,也是竞争格局比较分散的行业。 02 华光新材的液冷“新机遇”从钎料的典型应用场景就可以看出来,对散热有要求的场景的连接场景是最典型的应用范畴,所以AI服务器开始由风冷转向液冷后对于钎料的需求就上来了。液冷板是直接接触芯片(如GPU、CPU)并吸收其热量的核心部件,内部有精密复杂的流道让冷却液流过带走热量。钎焊技术则用于连接液冷板的各个部件,确保其结构强度足以承受内部液体压力、保证密封性以防止泄漏,并保障高效的热传导。根据相关测算,钎焊材料(耗材)的成本约占液冷板总成本的 12% - 15%,在整个液冷系统总价值量中约占 4% - 5% ,虽然占整个AI服务器的成本不会高,小于1%,但受益于AI服务器逐步切向液冷方向则是无疑的。事实也是如此,根据此前机构的调研,华光新材的铜基钎料产品已经进入英伟达(NVIDIA)的AI服务器供应链,主要用于GB200等机型的液冷板焊接。且公司的2025年中报显示,上半年来自液冷服务器相关业务收入约2900万元,占总营收的2.4%,而且从交流来看,来自液冷相关的需求6月份已经开始加速放量,下半年会继续放量。 03 华光新材2025年中报简析2025年上半年公司实现营收12.06亿元,同比增长39.03%;净利润1.23亿元,同比增长174.02% ;扣非净利润0.44亿元,同比增长1.08% 。具体到Q2,实现营收6.20亿元,同比增长22.29%;实现归母净利润0.28亿元,同比下滑25.46%。很多人觉得这一份中报不及预期,包括中报出来后第二天一度大跌超过10个点,但客观讲,中报并没有那么差,道Q1的净利润表现如此亮眼是因为有拆 迁收益确认增加了8800多万,如果剔除掉这部分收益,扣非净利润其实只有1881万,Q2扣非净利润2500多万,其实还是环比增长的,只是同比确实下滑了一些。下滑主要有几个原因,研发费用增加了一些,另外公司在加大产能的开拓,管理费用也增长了一些,加上公司产品定价采取的是“原材料成本+加工费”的定价模式,基本原材料的成本一般取下订单前的一个月的价格,而公司的原材料主要是银和铜这样的贵金素,公司也会提前订购,这样中间就存在价格差。理论上,银、铜价格一路上涨对公司是好事情,如果是先大涨后大跌,则公司会承受原材料价格波动带来的压力。今年总体上银价格一直在上涨,这对公司是有利的,但铜则经历了一季度先大涨、后面一季度末大跌、然后又逐步起来的价格走势,是否就是因为这样对公司Q2的利润产生了影响,还有待公司业绩交流会上确认。不过考虑到公司目前的营收和利润体量都比较小,即使净利润的同比有所差别,绝对值金额其实也不大,很容易受各种各样的因素影响,其实也不用太过多关注。对于华光新材这样的公司而言,核心看点主要还是作为行业龙头能否持续享受市场集中度提升的好处,另外就是在市场最关注的液冷和机器人领域能否尽快放量出来。中报确认了液冷已经有实实在在的订单,来自液冷的订单近3000万,市场认为它的中报不符合预期,Q1的时候有机构去做调研就有消息了,液冷的订单占比2.4%,但中报出来还是2.4%,虽然Q2的营收还在增加,但也说明液冷订单并没有超过其他业务,市场有些失望。不过根据跟公司的确认,虽然中报里液冷订单的营收占比还是2.4%,相比Q1没有提升,但6月份已经开始有所放量了,而且下半年会明显放量,这块业务还是有看头的,相比其他很多纯粹炒作但没有实实在在业务的公司,公司至少已经有订单了,而且后续订单放量也是确定性的。此外,公司的钎焊及连接材料可应用于人形机器人部分精密组件的连接,公司在这方面的业务突破同样具有一定的想象空间。如果说作为题材公司看待,其实这份中报并没有那么差,反而还是值得期待的,其实从质地而言也不算差,只是近期涨得有点猛,业绩的增速赶不上这个二级市场走势而已。----------正如我们一直所强调的,《所长会客厅》从不做泛泛而谈的信息搬运,这里会研究历史大势的底层规律,洞悉宏观市场的微妙变化;纵观中观行业的潜流涌动,细究微观企业的真实处境,甚至有在公开渠道找不到的全维度跟踪。更重要的是,那些前端不敢讲、多数人讲不透的敏感信息和深层逻辑,都能在这里能听到最直白的剖析。另外,《所长会客厅》对任何提问都有问必答,无论会员的疑问有多具体,哪怕是某个细分领域的小众问题,而且会尽可能地做到深度分析,拒绝三言两语的敷衍,甚至常出现数千字的深度拆解,把来龙去脉、利弊得失、未来走向讲得明明白白,就好像会员的「私人专属分析助理」一样。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈