谁动了我的奶酪:新能源汽车的赚钱困境

01 行业窘境:赔本赚吆喝
“增产不增收”已成为当前中国汽车行业的发展怪圈。
2025年1-8月,全国汽车产量达到2083万台,同比增长11%。产销规模的扩张带动了行业收入增长8%,但同期利润却不升反降。
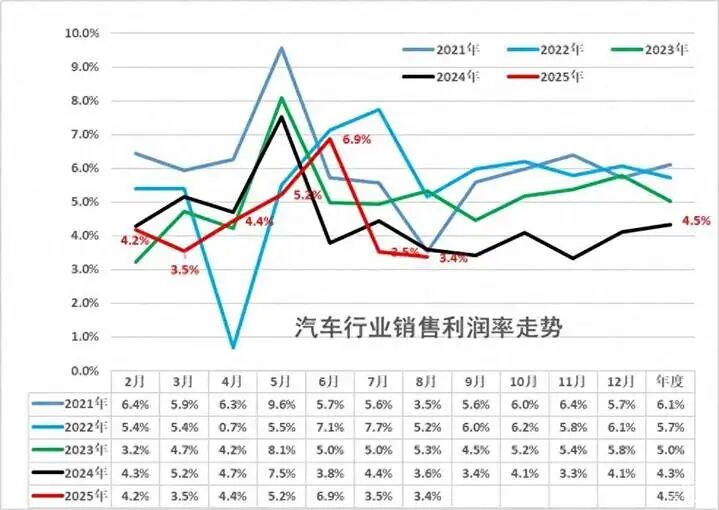
汽车行业利润率从2021年的6.1%逐步下滑至2022年的5.7%、2023年的5.0%,2024年进一步降至4.3%。
更令人担忧的是2025年8月的单月表现:行业利润率已跌至3.4%,创下历年同期的利润低点。
从单车利润看,1-8月汽车产业链总体单车收入32.7万元,单车利润1.5万元,这一利润水平难以支撑行业的可持续发展。
02 利润分配:上游吃肉,整车喝汤
在新能源汽车加速替代的背景下,利润分配向上游电池企业和芯片厂商高度倾斜。
电池企业是最大的赢家。2024年,十家盈利车企总利润约957亿元,而宁德时代一家的净利润就高达507.45亿元。
这意味着,一家头部电池企业的利润就超过了十家整车企业利润总和的一半。
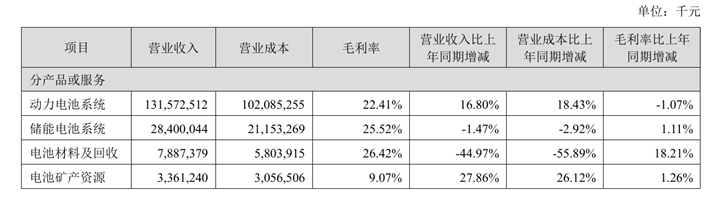
2025年第二季度,宁德时代毛利率达25.58%,总营收超941亿元,亿纬锂能等头部企业毛利率也普遍在17%以上。
芯片厂商的赚钱能力更为惊人。2025年第二季度,东土科技的车规级芯片毛利率高达38.21%,纳芯微、芯海科技等企业也都保持34%以上的高毛利。
这一盈利水平远超主流车企。
根据中国汽车工程学会的报告,一辆10万元级燃油车的平均制造成本约6.3万元,而新能源汽车的成本结构更为颠覆。
10万级电动车仅电池成本就占30%-35%,相当于3-3.5万元,远超燃油车的发动机成本占比。
03 盈利分化:零部件板块异军突起
在汽车行业整体盈利承压的大背景下,供应链各环节的盈利状况呈现显著分化。
2025年上半年,零部件板块营收同比增长15.7%,环比增长14.5%,增速显著优于乘用车板块的9.37%。
盈利方面,零部件板块毛利率为18.2%,较2024年同期上升0.6个百分点。扣非归母净利率达到6.1%,同比环比双双提升。
其中,智能化、轻量化等细分领域优质公司的营收与利润增速均高于行业平均。智能驾驶、汽车电子、智能座舱领域的企业扣非净利润增速显著领先。
与此形成鲜明对比的是,2025年上半年乘用车板块净利润同比下滑7.88%。第二季度单季降幅更是扩大至**25.40%**,受价格战拖累尤为明显。
04 整车企业:求生之路
在行业整体盈利下滑的背景下,整车企业之间的分化趋势日益明显。
2025年第二季度,乘用车企毛利率表现分化,样本车企毛利率15.0%,同比下滑0.7个百分点。
规模效应释放程度、产品结构优化能力成为毛利率核心影响因素。
部分车企通过“技术溢价+精准细分市场定位”获得超额收益。
例如,赛力斯、长安、小鹏、零跑等车企毛利率实现环比提升,长城汽车、赛力斯则凭借产品结构向好,在市场竞争中保持了较好的盈利能力。
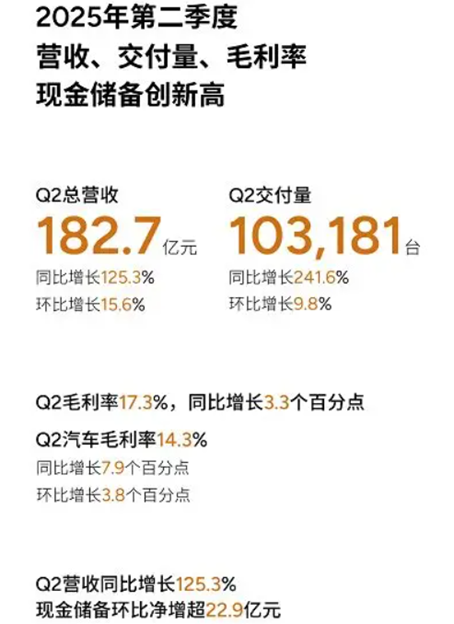
造车新势力在2025年已开始集体追逐盈利目标。零跑汽车已经率先越过盈亏平衡线,根据最新财报,公司首次实现半年度净利润转正,达到0.3亿元。
小鹏、蔚来、小米汽车均在2025年上半年展现出积极的财务走势和运营改善,且均将实现盈利的时间节点锁定在了今年四季度。
小鹏汽车上半年整体毛利率达到16.5%,较去年同期提升3个百分点;蔚来汽车则通过多品牌战略扩大市场覆盖面,但在实现规模效应的同时仍需平衡投入与收益。
05 盈利路径:突围之道
面对行业困境,车企正在探索多条实现盈利的路径。
出海寻求高利润市场已成为众多车企的共同选择。比亚迪今年前三季度海外销量超过70万台,在326万辆整体销量规模中占比22%。
奇瑞海外业务营收已经占到其总营收的近50%,营业收入、毛利率增幅和海外出口销量的增幅呈现出了正相关态势。
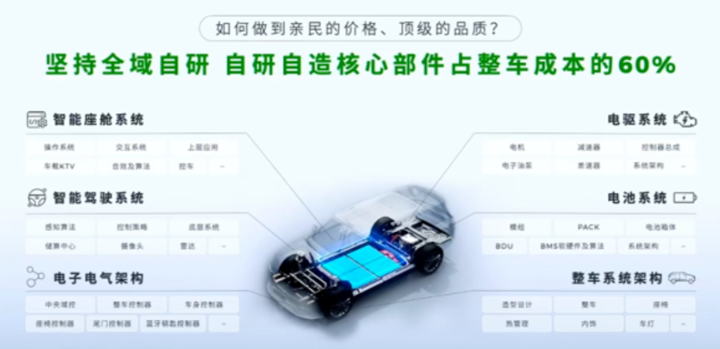
技术自研与成本控制同样是盈利关键。零跑汽车能够实现盈利转正,全域自研带来的成本结构优化是降本的关键点。
零跑汽车高级副总裁曹力表示,零跑整车60%以上核心部件坚持全域自研自造,这使得零跑能够更好地控制成本和适应市场竞争。
产品结构优化也至关重要。小鹏汽车毛利率的提升一方面得益于与大众集团合作带来的技术收入增长,另一方面得益于车型结构的调整。
二季度小鹏汽车单车收入环比提升7%,达到16.4万元,高价位车型占比有所回升。
长安汽车前三季度扣非后归母净利润20.18亿元,同比增长20.08%,毛利率提升至近15%。这束微光暗示,通过精准的资源整合与战略调整,盈利并非遥不可及。
比亚迪的利润“拐点”已在三季报中埋下伏笔。一旦折旧成本被锁定,而营收继续增长,利润率将迎来反弹。
从2026年开始,我们或许将看到一个在利润表上同样展现出强大统治力的比亚迪。
对于车企而言,盈利之路依然漫长,但方向已经明确。