
拿下全球第一,切入华为链,这家固态电池龙头!
锂电那些事今日第二条2025年07月11日 星期五
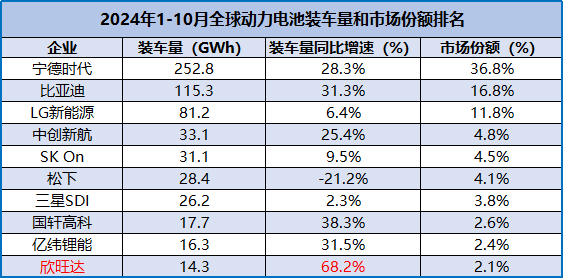
欣旺达,作为行业的二线厂商,在加速淘汰的环境下,展现出了强悍的成长速度。
具体来看,2024年1-10月,欣旺达的全球动力电池装车量达14.3GWh,同比大增68.2%,装机增速碾压宁德时代、中创新航等龙头,排行业第一。
欣旺达是如何实现逆势成长的呢?
其一,差异化开发策略
面对动力电池产能过剩、新能源车市场竞争加剧的局面,欣旺达不具备与宁德时代等龙头拼价格和成本的优势。
快充技术,便是欣旺达在激烈的竞争中所规划的差异化出路之一。
我们知道,当前动力电池的快充技术发展迅速,但真正达到商业化水平的技术仍相对稀缺,特别是6C及以上的高倍率快充。
2024年4月,欣旺达正式发布了闪充电池3.0,包括6C LFP欣星驰电池和6C NCM欣星耀电池,仅需10分钟就能充够80%电量。
而且,公司的4C和5C充电技术成熟且已经实现了商业化,目前已经配套在了吉利、理想等部分车型中,为公司实现逆势成长贡献主要力量。
当然,这是公司持续增大研发投入的结果。
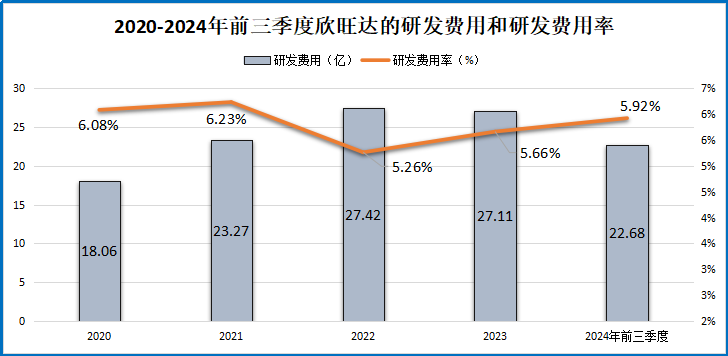
2021年以来,欣旺达的研发费用始终保持在20亿以上,2024年前三季度达到22.68亿,同比增加13.17%。
而且,多年来,公司的研发费用率保持在5.5%左右,2024年前三季度达5.92%,超越国轩高科、孚能科技等同行,足以看出公司对研发的重视。
其二,全产业链布局
我们知道,动力电池80%的成本都是来自原材料,主要是磷、锂和镍等资源,人工成本和制造费用等成本合计在20%。
因此,对动力电池厂商来说,能够实现对上游锂、镍等资源的掌控,也就能极大程度上建立成本优势。
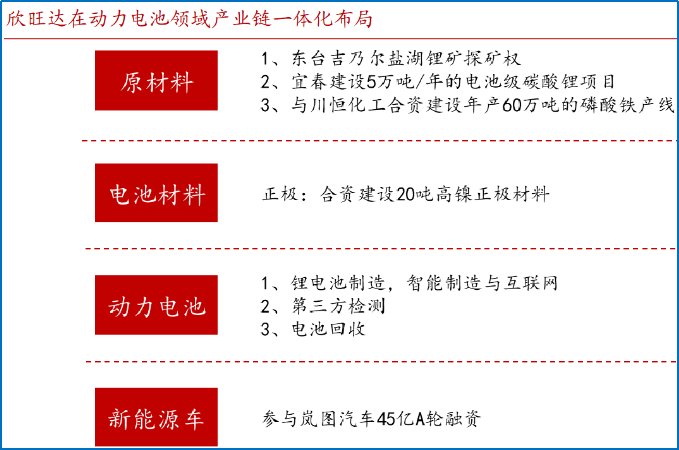
2019年起,欣旺达便开始逐步向上游布局,掌握了东台吉乃尔盐湖锂矿的探矿权。
而且2022年,公司还和伟明环保等合资建设高镍项目,如今已然实现了产业链的一体化布局,在成本、效率等方面具备竞争力,进而推动了其出货量的逆势增长。
2024年上半年,公司的动力电池业务实现收入62.01亿,同比增长19.57%,且收入比例也增至25.93%,成长状态很是抢眼。
固态电池
众所周知,固态电池没有电解液的泄漏风险,且能量密度高,是下一代动力电池的理想选择。
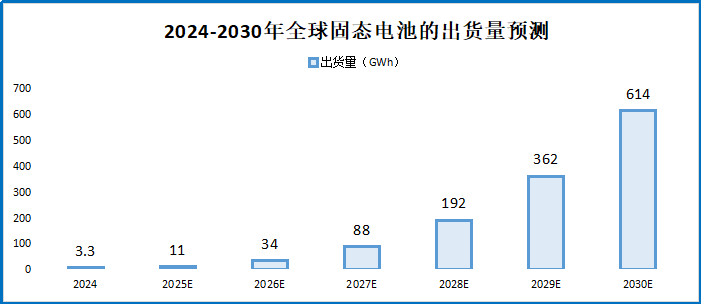
行业预测,2030年,全球固态电池的出货量将突破614GWh,且渗透率达20%,空间广阔。
2015年起,欣旺达便开始布局固态电池,根据现有规划,公司预计2026年会建设产能1GWh的固态电池生产线,且2027年将完成能量密度大于700Wh/kg的全固态电池样品制作。
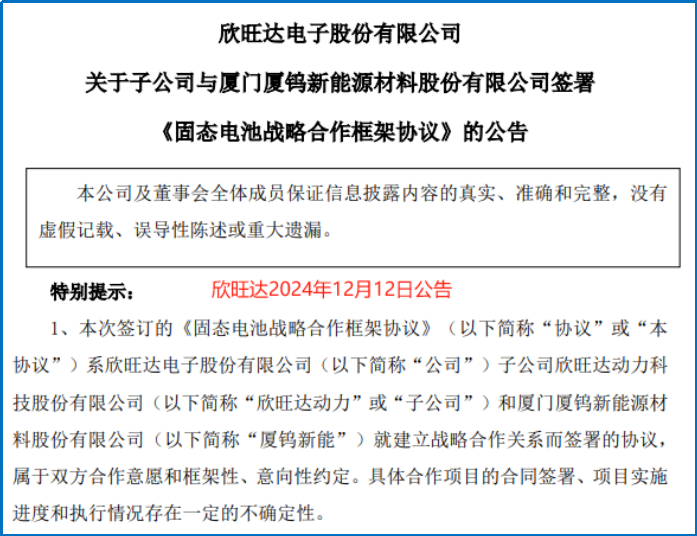
而且,2024年12月,欣旺达还与正极材料龙头厦钨新能签署了合作协议,共同开发正极材料、电解质等材料,为欣旺达在固态电池领域的成长再添助力。
届时,随着固态电池实现量产,公司业绩便有望实现新突破。
消费电池业务是欣旺达的主要收入来源,收入比例常年维持在60%左右。
自2010年起,欣旺达便抓住了智能手机和笔记本电脑高速成长的机遇,实现了消费电池包产品的跨越式增长。
值得提到的是,在2023年9月,欣旺达于深交所的互动易平台表示,华为是公司的重要合作客户,公司为其提供手机电池产品,印证了其产品的市场认可度。
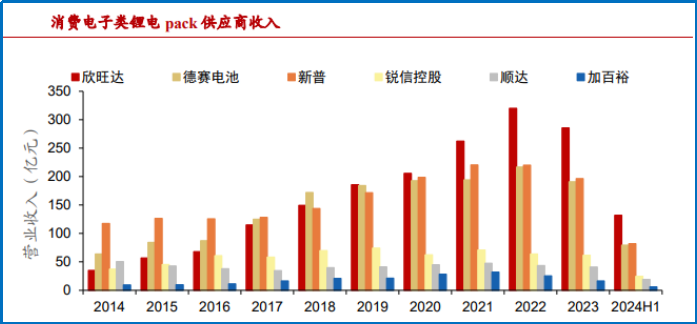
也是凭借强劲的产品力,2019年至今,公司消费电池包的收入规模稳居全球第一。
就2024年上半年来看,消费电池业务为其贡献了132亿的收入,远超德赛电池、锐信控股等同行,非常亮眼。
不仅如此,2024年前三季度,公司消费电芯的自供率已经超过35%,较2020年的21.3%有显著提升,且高于行业平均的25%左右。
随着电芯的自供率提高,欣旺达的成本优势增强,对冲了“薄利多销”策略对利润的挤压。
2024年上半年,公司这块业务的毛利率增至18.07%,贡献了23.85亿的毛利润,盈利空间进一步打开。


