220 亿射频巨无霸落地即承压!一边巨头整合阵痛,一边国产射频集体亏损
大家好,这里是【射频学堂】。
射频前端圈这一年最大的事,莫过于 Skyworks(思佳讯)把 Qorvo 给并了。2025 年 10 月官宣、2026 年 10 月 5 日正式交割,两家加起来超过 220 亿美元企业价值、约 77 亿美元营收、8000 名工程师、12000 多项专利——一个美国本土的“射频前端巨无霸”就这么立起来了。在公告中说:新的公司将更专注于高端射频前端芯片。但是事情没有想象的这么简单。
故事讲得有多漂亮,也要看市场的眼色,2026 年 11 月 3 日,合并完成后的第一份成绩单出炉——严格说,是“合并交割前的最后一份独立财报”加上“合并后首个季度的指引”。
今天射频学堂就把这份财报拆开给大家看:为什么我们说,这份“新篇章”的第一页,并没有想象中那么乐观。
先回顾一下巨头合并到底怎么合的?
这桩交易从官宣到交割走了一整年。2025 年 10 月 28 日双方宣布合并,2026 年 10 月 5 日正式完成。合并采用“现金 + 股票”方案:Qorvo 每股可换 32.50 美元现金 外加 0.960 股 Skyworks 普通股。交易完成后,原 Skyworks 股东持有合并公司约 63%,原 Qorvo 股东持有约 37%,公司继续叫 Skyworks、继续在纳斯达克以 SWKS 交易。
项目 | 内容 |
官宣 / 交割 | 2025-10-28 宣布;2026-10-05 完成交割 |
合并后企业价值 | 约 220 亿美元(22 billion) |
备考营收 / 调整后 EBITDA | 约 77 亿美元 / 约 21 亿美元 |
业务拆分 | Mobile 射频前端约 51 亿美元;多元化 Broad Markets 约 26 亿美元 |
研发与专利 | 约 8,000 名工程师;12,000+ 项已授权及申请中专利 |
交易对价 | Qorvo 每股 = 32.50 美元现金 + 0.960 股 SWKS |
股权结构 | 原 Skyworks 约 63% / 原 Qorvo 约 37%(完全稀释口径) |
领导层 | Phil Brace 续任 CEO;Qorvo 前 CEO Bob Bruggeworth 加入董事会 |
协同目标 | 年度成本协同 5 亿美元以上,交割后 24–36 个月内足额兑现 |
表 1 合并交易关键信息卡(来源:合并公告及官宣材料)
战略叙事很清晰:在 Mobile 侧,合并把双方的射频前端技术拼成“从电源管理到天线”的全栈平台,押注 5G-Advanced 和 6G 带来的射频复杂度上升;在 Mobile 之外,把可寻址市场扩大一倍以上,伸向物理 AI 与边缘连接、国防航空航天、数据中心网络、汽车四大长期增长市场,技术栈也补上了 RF GaN、低压电源、有线宽带。
刚出的财报其实是最后一份“独立成绩单”:营收下滑,利润被一次性费用压垮
合并在 9 月财季结束后才交割,所以这份 2026 财年第四季度(截至 2026-10-02)财报,仍是 Skyworks 单家的口径——这也是交割前最后一份“单独成绩单”。
指标(季度) | 2026 财年 Q4 | 2025 财年 Q4 | 同比变化 |
营收 | 10.46 亿美元 | 11.00 亿美元 | 约 -5% |
GAAP 摊薄 EPS | 0.15 美元 | 0.94 美元 | 大幅缩水 |
非 GAAP 摊薄 EPS | 1.28 美元 | 1.76 美元 | 约 -27% |
非 GAAP 毛利率 | 44.4% | 46.5% | -2.1pp |
非 GAAP 营业利润率 | 21.7% | 24.0% | -2.3pp |
自由现金流 | -0.61 亿美元 | +1.44 亿美元 | 由正转负 |
资本开支 | 0.95 亿美元 | 0.56 亿美元 | 上升 |
现金及有价证券 | 26.06 亿美元 | 13.88 亿美元 | 上升(含融资) |
总债务 | 24.73 亿美元 | 9.96 亿美元 | 因并购融资大幅上升 |
表 2 Skyworks 2026 财年 Q4 独立业绩与上年同期对比(单位:美元;来源:SEC EX-99.1 未审计报表)
这份单家成绩单有两个刺眼的地方。第一,GAAP 摊薄每股收益只有 0.15 美元,同比从 0.94 美元几乎掉到脚踝——主因是当季 8210 万美元的重组、减值及其他费用,再加上并购相关费用等一次性项目。第二,自由现金流由正转负(-0.61 亿美元),资本开支升到 0.95 亿美元。不过公司手握 26 亿美元现金,资产负债表并不紧张。
全年来看同样在回落:2026 财年营收 39.60 亿美元(上年 40.87 亿),非 GAAP 摊薄 EPS 5.05 美元(上年 5.93 美元)。换句话说,在合并之前,Skyworks 自身已经处在“营收微降、利润率承压”的通道里。
最最最出人意料的是合并后首季预期。
真正让市场“用脚投票”的,是合并后第一个完整季度(2027 财年第一季度,即 12 月季度)的指引。公司首次给出了合并口径:营收 18.0 亿至 19.0 亿美元,中值约 18.5 亿美元;其中原 Skyworks 贡献约 10.7 亿、原 Qorvo 约 7.8 亿——这也是最后一次分别披露两家口径。
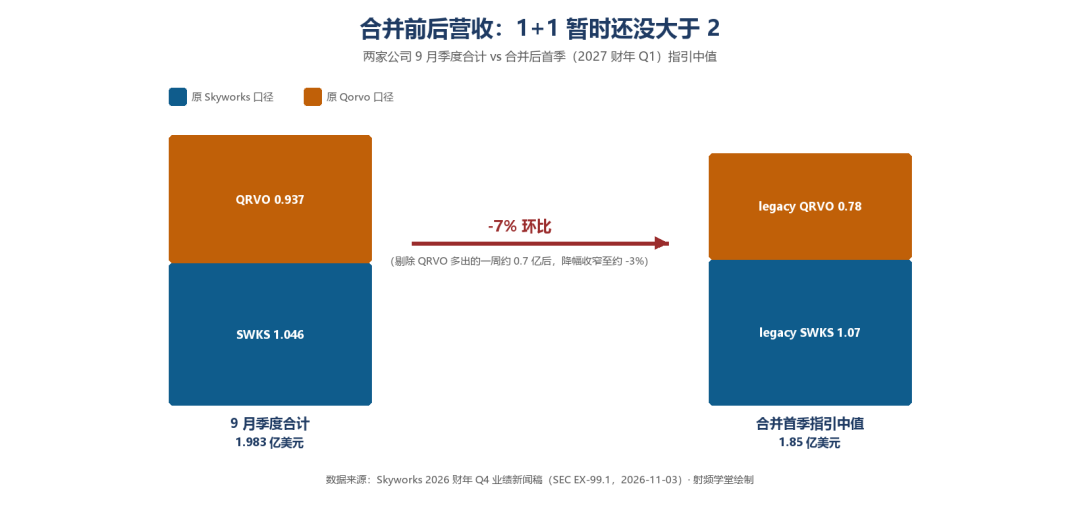
图 1 两家公司 9 月季度合计营收约 19.83 亿美元,合并后首季指引中值 18.5 亿美元,环比约 -7%(剔除 Qorvo 多出的一周约 0.7 亿美元后,降幅收窄至约 -3%)
指标(2027 财年 Q1 指引) | 数值 / 口径 |
合并营收指引 | 18.0 亿–19.0 亿美元(中值约 18.5 亿) |
其中 原 Skyworks / 原 Qorvo | 约 10.7 亿 / 约 7.8 亿美元 |
环比 9 月季度合计(19.83 亿) | 约 -7%;剔除多出一周后约 -3% |
非 GAAP 摊薄 EPS 指引(中值) | 1.25 美元 |
摊薄股本 | 约 2.41 亿股 |
含并购融资利息等费用 | 约 0.5 亿美元 / 季 |
智能手机业务指引 | 环比下降低双位数(季节性 + Android 疲软) |
多元化增长市场指引 | 环比低个位数增长、同比高个位数~低双位数,占销售 >40% |
表 3 合并后首个季度(2027 财年 Q1)指引要点(来源:SEC EX-99.1)
把这两家的 9 月季度摆在一起看:Skyworks 10.46 亿、Qorvo 9.37 亿(Qorvo 那季还多出一周、约 0.7 亿营收),合计 19.83 亿。合并后的首季中值 18.5 亿,环比就是 -7%——也就是说,合并后的第一份合并口径预期,是比“两家各自 9 月季度相加”还要少一截的。
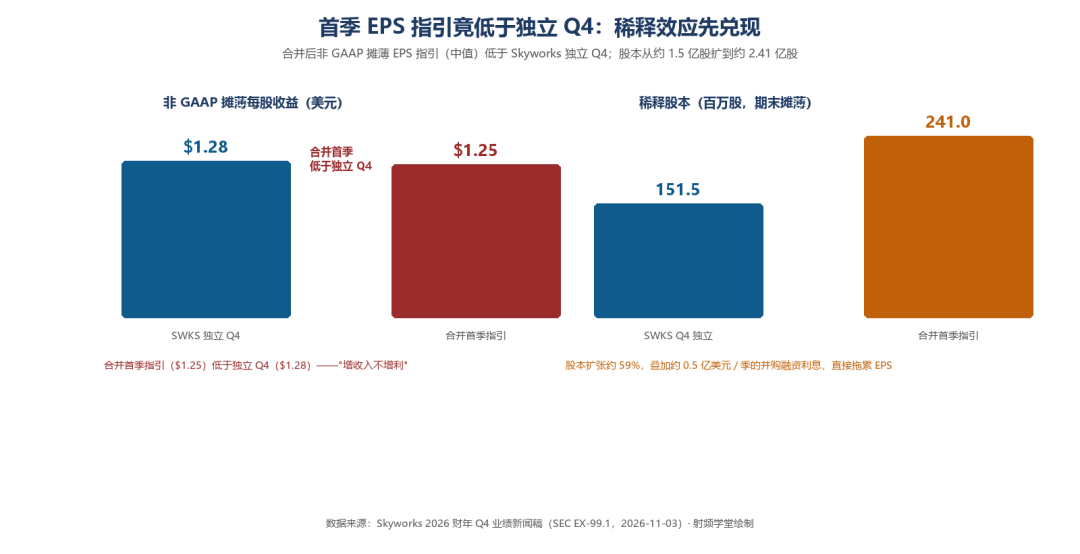
图 2 合并后首季非 GAAP 摊薄 EPS 指引中值 1.25 美元,反而低于 Skyworks 独立 Q4 的 1.28 美元;与此同时摊薄股本从约 1.52 亿股扩张到约 2.41 亿股(约 +59%),叠加约 0.5 亿美元/季的并购融资利息
为什么预期都这么不乐观?
① 增收入不增利,稀释效应率先兑现
最扎眼的一组对比:合并首季 EPS 指引中值 1.25 美元,竟低于 Skyworks 独立 Q4 的 1.28 美元。而摊薄股本从约 1.52 亿股一口气扩到约 2.41 亿股(+59%),再加上约 0.5 亿美元/季的并购融资利息——当初“立即增厚非 GAAP EPS”的承诺,在首份指引里至少被稀释效应先打折了。
② 利润端短期喘不过气
毛利率同比下滑逾 2 个百分点(非 GAAP 毛利率 44.4% vs 46.5%);Q4 自由现金流转负;GAAP 口径更是被 8210 万美元重组/减值费用加上并购费用拖到 0.15 美元。利润率在合并整合期短期很难立刻回血。
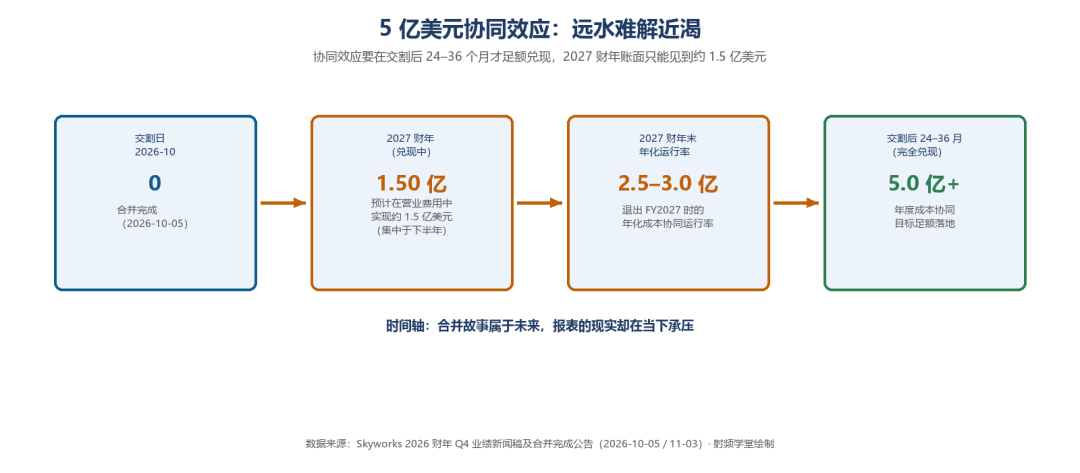
图 3 5 亿美元年度成本协同要在交割后 24–36 个月才足额兑现;2027 财年账面只能见到约 1.5 亿美元(集中于下半年),年末年化运行率约 2.5–3.0 亿美元
③ 协同是“远水”,核心市场还在软
更现实的是:5 亿美元协同效应要等 24–36 个月才能足额落地,2027 财年看得见、摸得着的只有约 1.5 亿。而合并最想做强的基本盘——智能手机射频前端——在首季指引里环比要下降低双位数,反映的是季节性、Android 市场的疲软,以及公司继续聚焦高端机型的取舍。也就是说,故事里被重点包装的那块“全栈射频前端”,短期恰恰是最承压的部分。
尽管财报发布当晚费城半导体指数大涨 2.64%、芯片股普涨,思佳讯股价却在盘后逆势重挫约 16%。这一反差,恰恰说明市场用脚投票的对象不是公司本身,而是这份财报暴露出的“时间差”——合并的故事属于未来,报表的现实却在当下承压。
当然,合并故事里也有真东西
把话说回来,这份财报也不是全无亮点。射频学堂把合并侧释放的积极信号也摆出来,方便大家全面看:
· 信用评级改善:穆迪将公司评级上调至投资级(Baa3),惠誉确认 BBB+ 并将展望从“负面”调整为“稳定”;
· AI 数据中心时钟拿到设计订单:覆盖 1.6T scale-up、scale-out 与数据中心互联(DCI)交换机,并开始向头部 AI 云厂商的机架系统出货高性能时钟芯片;
· 汽车电子有突破:拿到某德国豪华车企电动车牵引逆变器栅极驱动器订单,以及多个全球 OEM 信息娱乐新项目;
· 多元化增长市场(数据中心 + 国防领衔)占销售比重将超过 40%,且在剔除多出一周后仍有增长;
· 合并起点并不低:两家 9 月季度合计营收约 19.83 亿美元,已是全球射频前端第一梯队的体量。
所以更准确的说法是:这不是一个“烂合并”,而是一个“需要时间兑现”的合并。短期报表承压是整合的常态,真正要看的,是 2–3 年后那 5 亿美元协同和四大增长市场能不能真跑出来。
射频学堂想说的是:作为一线做射频的人,射频学堂更关心的其实是这件事对行业格局的影响。
第一,射频前端正在从“群雄逐鹿”走向“集中化”。合并后的 Skyworks+Qorvo,对上 Broadcom、对下还有 Qualcomm、Murata,以及国内的卓胜讯、唯捷创芯、飞骧科技、慧智微等。一个手握 8000 工程师、12000+ 专利、RF GaN + BAW/SAW + 高精度时钟全栈能力的玩家,长期看技术组合是明显更强的。
第二,“规模”不等于“短期盈利”。这份首份财报最该被记住的教训就是:并购带来的 EPS 增厚承诺,在股本稀释、融资利息、一次性整合费用面前,很容易被打折。买家故事好讲,报表要一季一季地交。
第三,对国内 射频同仁,这反而可能是一个“窗口期”。巨头合并到真正整合出战斗力,至少有 2–3 年的消化期;这段时间里,国产射频前端在手机、物联网、汽车电子的渗透节奏,不会被这个巨无霸立刻碾压。但窗口期不等于安全期——等对方把协同和全栈平台跑顺了,长期的技术与成本压力只会更大。
最后落一句实在话:射频前端的仗,从来不是谁嗓子大谁赢,是谁能在 Smith 圆图、在滤波器插损、在模组集成度上,一毫一分地抠出来。合并是资本的事,做器件是工程师的事。这份“没那么乐观”的首份财报,反倒让我们更看清了——巨头的路也不好走。
补一句:说好的“低端让给国产”,怎么国产还在巨亏?
写到这里,射频学堂想补一个最近被反复讨论、但很多人没对上的事实。
合并那阵子,媒体上流传一个很顺耳的判断:Skyworks 和 Qorvo 合并后会集中火力打高端(旗舰手机的 L-PAMiD、Phase 8L、卫星通信),把中低端市场“让”出来,国产厂商正好接盘。逻辑听起来天衣无缝——巨头做高毛利,国产做规模,各取所需。
可 2026 年三季报一出来,这个判断就有点尴尬了。我们把国内三家最有代表性的射频前端公司的三季报摊开对照:
公司(代码) | 2026 前三季营收 | 营收同比 | 前三季归母净利 | Q3 单季归母净利 |
卓胜微(300782) | 26.86 亿元 | -2.99% | -7.68 亿元 | -3.97 亿元 |
慧智微(688512) | 7.76 亿元 | +36.69% | -1.95 亿元 | -0.58 亿元 |
唯捷创芯(688153) | 14.14 亿元 | -9.33% | -1.42 亿元 | -0.47 亿元 |
表 4 国产射频前端三家 2026 年三季报关键数据(来源:三家公司 2026 年第三季度报告)
卓胜微,前三季度归母净利润 -7.68 亿元、同比 -349.7%;单看第三季度,营收 8.77 亿元、归母净利 -3.97 亿元,单季毛利率只有 5.06%。慧智微更典型:前三季度营收 7.76 亿元、同比还涨了 36.69%,但归母净利润 -1.95 亿元,亏损同比还在扩大——典型的“增收不增利”。唯捷创芯前三季度营收 14.14 亿元、同比 -9.33%,归母净利 -1.42 亿元,综合毛利率 21.40%、同比掉了 4.36 个百分点。
换句话说,巨头“让”出来的低端市场,国产厂商不但没吃饱,反而集体陷在亏损里。
为什么?大概是这三个原因叠在一起了。
1. 大盘本身就冷。存储芯片结构性缺货、价格上行,把整机成本顶上去,手机厂砍单、压价,射频前端首当其冲;
2. 价格战更凶。中低端射频前端本就是红海,巨头一收缩,国产之间的内卷反而更激烈,毛利率被压到个位数(卓胜微 Q3 仅 5.06%、慧智微前三季 9.84%)——这已经不是“薄利”,是“流血”;
3. 转型要花钱。卓胜微处在 Fab-Lite 转型期,产能与折旧压在账上;慧智微、唯捷创芯往 L-PAMiD、滤波器自研上砸研发,短期都是利润的减法。
所以更准确的判断是:这不是“巨头进高端、国产吃低端”的简单二分,而是整个射频前端一起过冬。巨头靠规模和 5 亿美元协同硬熬,国产靠融资、份额和产品结构升级硬熬。谁能先熬出来,不看口号,看三样东西——毛利率能不能修复、库存能不能消化、现金流能不能撑住。
对做射频的同学来说,这其实是个提醒:别被“国产替代”的宏大叙事冲昏头。替代是真的,但替代不等于赚钱。低端市场的份额是抢来了,可如果毛利率只有 5%,那抢来的不是蛋糕,是烫手的山芋。
就如同之前有同学留言,行业兼并越厉害,下坡路走的越急促!射频这个行当,且行且珍惜吧!
说明:本文为射频学堂基于 Skyworks 官方业绩新闻稿(SEC EX-99.1)与合并公告的中文解读与整理;图 1 至图 3 为射频学堂依据官方披露数据自行绘制,单位已统一折算为“亿美元”或“美元”。第七节中国产厂商数据分别取自卓胜微、慧智微、唯捷创芯 2026 年第三季度报告。所有财务数据以公司官方文件为准。
END