当射频芯片厂还在亏钱,模组厂却率先崛起:射频模组到底是什么?
昨天我们聊了移远通信的三季报:前三季度营收 237.99 亿元、归母净利润 12.12 亿元,利润同比高增 65%。作为全球蜂窝物联网模组份额约四成的龙头,它的财报很争气。但把镜头拉宽一点,你会发现一个耐人寻味的反差——做射频前端器件的公司,很多还在亏钱:2026 年上半年,射频开关/LNA/滤波器龙头卓胜微亏 3.71 亿、4G/5G PA 龙头唯捷创芯亏 0.96 亿、5G 射频前端模组厂慧智微亏 1.37 亿,只有深耕 Wi-Fi FEM 细分赛道的康希通信勉强扭亏(+0.28 亿)——龙头尚且如此,行业之卷可见一斑。而把 PA、LNA、滤波器、开关这些器件打包成“模组”卖的厂商,反而率先跑了出来、赚到了钱。
这背后,正是“射频模组”这个东西的价值。今天我们就从射频工程师的视角,把射频模组拆开看一遍:它到底是什么、肚子里装了哪些射频硬核、为什么它比单颗器件更难做,又凭什么在产业里率先崛起。
一、什么是射频模组:从“零件”到“联网能力”
射频模组(RF Module / Wireless Module),简单说,就是把射频前端、基带处理器、电源管理、存储器、天线接口以及一整套通信协议栈和软件,集成封装在一块小板卡 / SiP 里,对外只留几个标准接口(UART、USB、PCIe、SIM、GPIO、天线馈点),让客户“插上就能联网”的即用型部件。
它和“射频芯片 / 分立器件”最大的区别在于位置:滤波器、PA、开关是“点”,模组是“系统”。一个做电表的客户,要的不是“自己调一颗 PA”,而是“一块能通过入网认证、稳定连网的部件”。模组厂把射频工程 know-how、天线设计、EMC 整改、全球认证全部内化,客户几乎不需要射频团队。
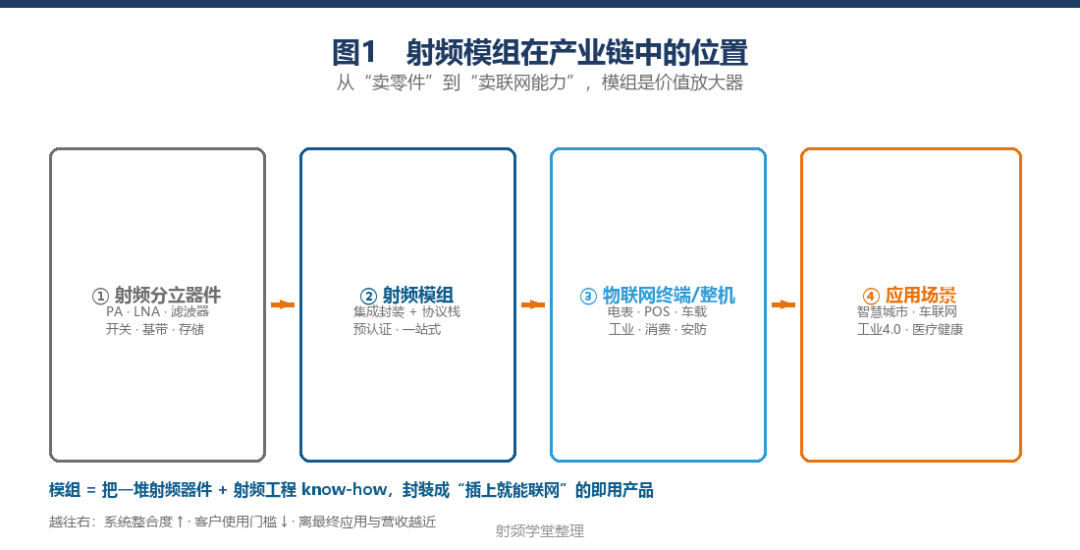
图 1 射频模组在产业链中的位置——从卖零件到卖联网能力,模组是价值放大器
模组不止蜂窝:一张清单
· 蜂窝模组:2G/3G/4G(含 Cat-1 bis)、5G Sub-6、NB-IoT/LTE-M、RedCap、NTN 卫星通信;
· 短距离无线:Wi-Fi、蓝牙(BLE)、UWB、Zigbee、Thread/Matter;
· 定位模组:GNSS(GPS/北斗/伽利略)高精度定位;
· 车规与专用:C-V2X 模组、车载 T-Box 模组、毫米波雷达模组;
· 智能模组:在模组内集成应用处理器(AP)+ GPU/NPU,能本地跑 AI。
二、拆开一个蜂窝模组:黑盒里到底装了什么
以一块典型的 4G/5G 蜂窝模组为例,内部可以拆成四大板块——射频前端、基带与存储、电源管理、接口电路。下面这张框图,基本就是模组厂射频 / 硬件团队每天打交道的东西。
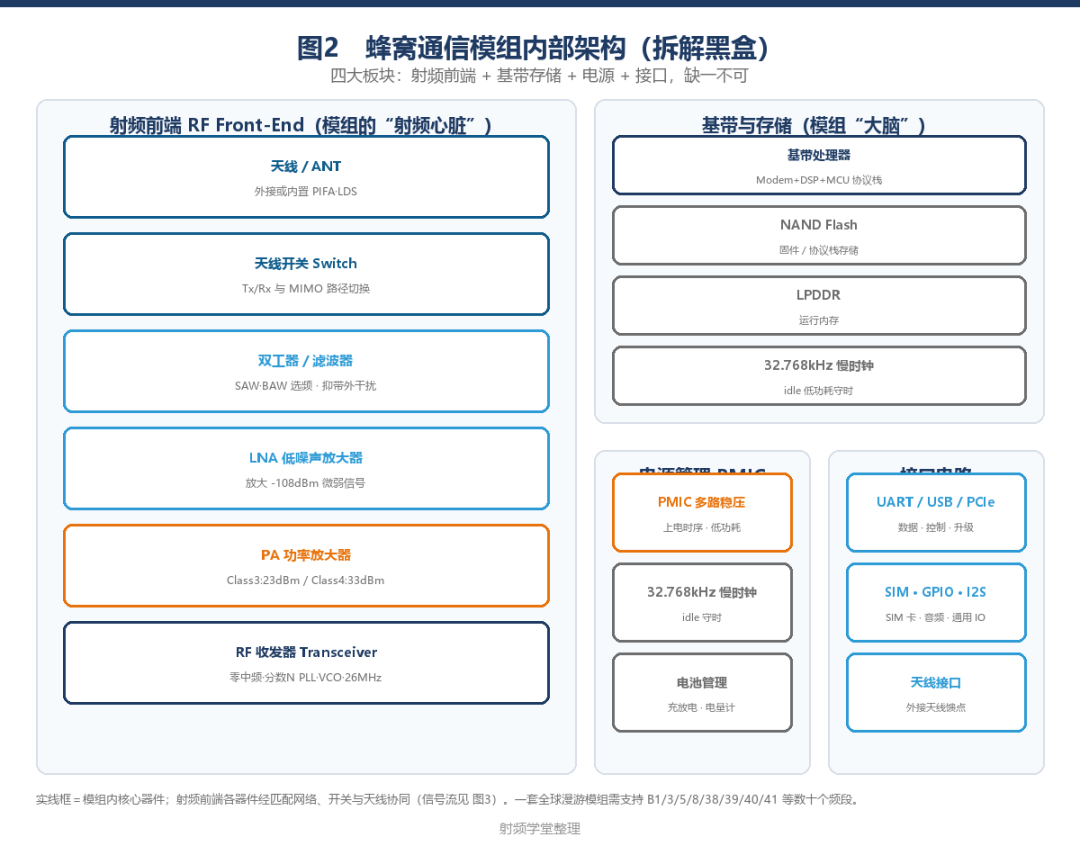
图 2 蜂窝通信模组内部架构拆解:射频前端 + 基带存储 + 电源 + 接口,缺一不可
1) 射频前端(RF Front-End)—— 模组的“射频心脏”
这是射频工程师最熟悉的战场,也是模组性能与成本的核心。它一般包括:
· 天线接口 / 天线:模组可内置 PIFA、LDS 或陶瓷天线,也可留馈点外接;
· 天线开关(Switch):在 Tx/Rx 与 MIMO 多路之间切换信号路径;
· 双工器 / 滤波器(SAW、BAW):把本频段选出来、把带外干扰挡在外面;
· LNA(低噪声放大器):把 -108dBm 量级的微弱接收信号放大,同时尽量不引入噪声;
· PA(功率放大器):把发射信号放大到 Class 3 的 23dBm(200mW)甚至 Class 4 的 33dBm(2W);
· RF 收发器(Transceiver):零中频架构,内含分数-N PLL、VCO,并以 26MHz 晶体作时钟基准,完成基带 I/Q 的上/下变频。
注意:一套全球漫游的模组要支持 B1/B3/B5/B8/B38/B39/B40/B41 等一大串频段,每个频段都要配滤波器、开关和匹配网络——频段越多,射频前端越臃肿,这也是 5G 模组射频内容量是 4G 的 3~5 倍的根本原因。
2) 基带与存储——模组的“大脑”
· 基带处理器:混合信号 ASIC,内含微处理器(控制)、DSP(Layer-1 物理层处理)、协议栈,以及 USB/SIM/GPIO 等外设控制;
· NAND Flash:存放固件、协议栈与配置;
· LPDDR:运行内存,支撑协议栈与应用处理;
· 32.768kHz 慢时钟:idle 低功耗模式下维持实时时钟与唤醒。
3) 电源管理 & 4) 接口电路
· 电源管理(PMIC):从单一 VCC 衍生出各子系统所需的多路稳压电压,负责上电时序、低功耗与电池管理;
· 接口电路:UART(经典 AT 命令交互)、USB 2.0(高速数据 / 升级)、PCIe(工业高性能)、SIM 卡、GPIO、I2S(音频)等。
一根天线背后的 Tx / Rx 旅程
把射频前端串起来,就是一条完整的信号链。发射时,基带 I/Q 经收发器上变频,再由 PA 放大、声表滤波、经双工器与开关送到天线;接收时则完全反过来,天线接收到 -108dBm 的微弱信号,经开关、双工器、LNA、滤波后送回收发器下变频回基带。这正是模组里最硬核、也最考验射频功力的环节。
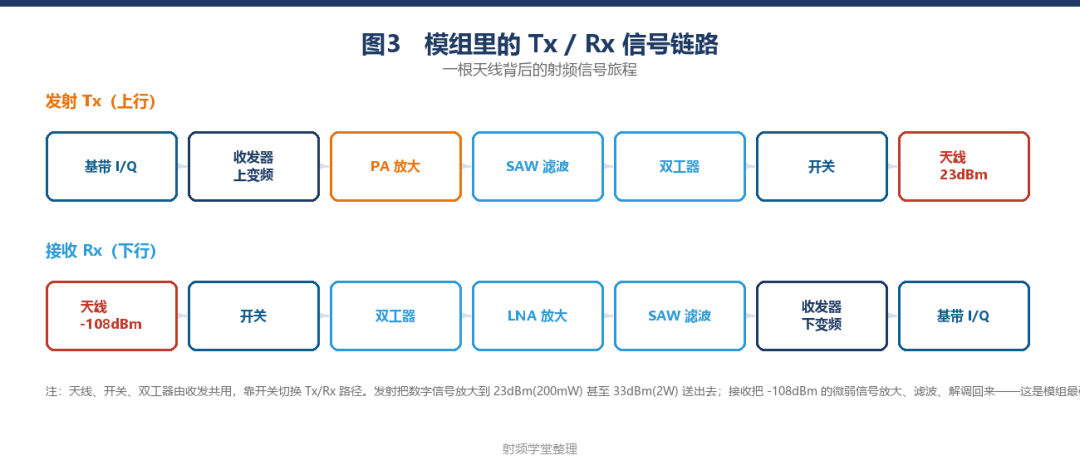
图 3 模组内部的发射与接收信号链路:从基带 I/Q 到天线,再从天线回到基带
三、为什么模组比“单颗器件”更难做
很多工程师直觉上觉得“做 PA、做滤波器才是硬核”,其实把这么多东西塞进一块巴掌大的模组里,难点一点不少,甚至更难。核心在四处:
难点一:多频段、多制式共存与互干扰
蜂窝 + Wi-Fi + 蓝牙 + GNSS 经常要在同一块板、甚至同一台设备里同时工作。不同频段、不同发射机之间会互扰,接收灵敏度被自己人的发射抬升(desense)。模组厂要在极小的空间里做射频隔离、滤波、布线与屏蔽罩设计——这是系统工程,不是单点指标。
难点二:天线效率与天线调谐
模组把天线也包了进来(或提供天线接口 + 参考设计)。而天线效率、SAR、OTA 性能高度依赖整机结构。模组厂要做天线调谐(Antenna Tuner)、匹配与 OTA 测试,把“纸面指标”变成“真机能用”。
难点三:一致性与量产
一颗 PA 失配对整批影响有限;一块模组里几十颗器件、几十条射频链路,量产后要做到批次一致、良率可控,对射频测试、校准(Calibration)和供应链管理的要求是指数级上升的。
难点四:认证壁垒(最容易忽略的“隐形护城河”)
一个蜂窝模组要卖向全球,得先过 SRRC(中国无线电型号核准)、NAL(入网许可)、CE、FCC,以及运营商认证(AT&T、Verizon、中国移动等)。认证周期以月计、费用不菲。模组厂一次性做完,所有下游客户“白嫖”这份合规成果——这恰恰把客户的射频合规门槛降到了零。
一句话总结:模组厂赚的不是“器件的钱”,而是“系统整合 + 软件 + 认证 + 规模”的钱。
四、凭什么模组厂先崛起,而器件厂还在亏
回到开头的反差。我们拿 2026 年上半年的真实财报,对照一组硬数据:
表1 射频前端分立器件 vs 射频模组:六维对比
对比维度 | 射频前端分立器件(滤波器/PA/开关) | 射频模组 |
典型客户 | 手机厂、模组厂(被集成) | 电表/POS/车厂/工业终端(直接装机) |
产品形态 | 单颗芯片或分立元件 | 系统级集成 + 软件 + 预认证 |
核心壁垒 | 器件性能、工艺、专利 | 整合能力 + 认证 + 规模 + 渠道 |
客户使用门槛 | 需自建射频团队调匹配/认证 | 插上即用,几乎零射频门槛 |
2026H1 盈利 | 四家代表归母合计约 -5.76 亿(三家亏、一家扭亏) | 模组三强(移远+广和通+美格)合计约 +7.70 亿 |
产业位置 | 离终端应用较远(卖零件) | 离终端应用更近(卖联网能力) |
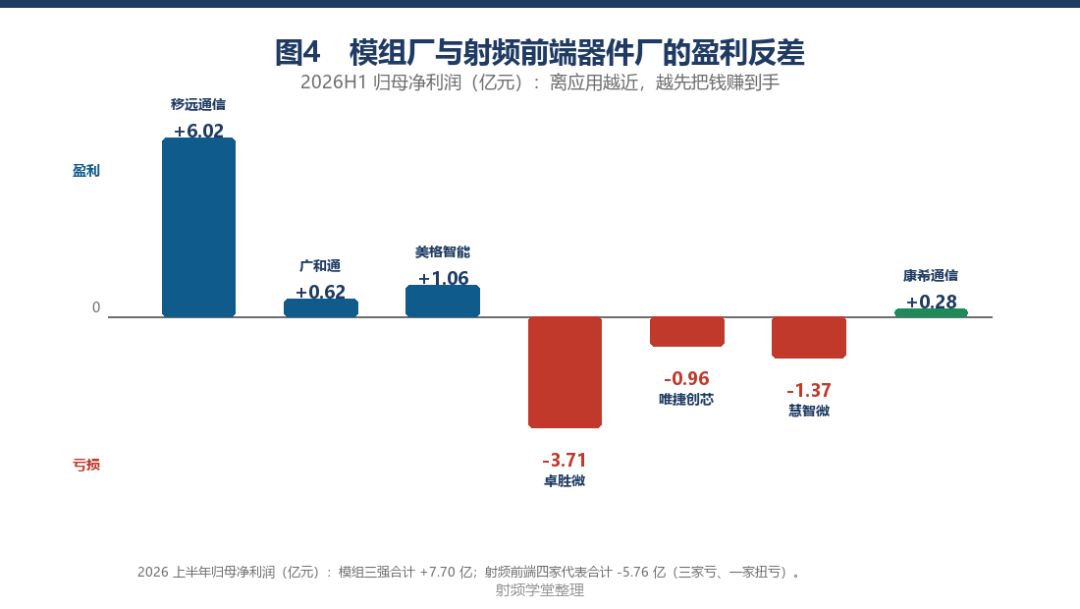
图 4 模组代表与射频前端代表 2026H1 归母净利润对比(亿元):一盈一亏的反差
器件厂为什么多数还在亏
· 价格战与同质化:4G PA、开关、LNA 等中低端分立器件门槛低、厂商扎堆,利润被压薄;
· 滤波器短板:SAW 逐步突破,但高性能 BAW 仍高度依赖海外,框定了国产模组的成本与性能天花板;
· 价值量被传导压缩:器件厂处于“被压价的零件”位置,手机厂 / 模组厂的成本压力层层向上传导;
· “能做”≠“能赚钱地做”:国产射频前端在国产替代中快速上量,但高端(BAW、L-PAMiD)仍被海外把持,叠加产线折旧与高研发刚性,多数企业仍处亏损爬坡期。
(对照:2025 年全球射频前端市场规模约 300 亿美元量级、温和增长,其中滤波器约占价值量三分之一、PA 约四分之一;市场虽大,但利润集中在博通、高通、Skyworks、Qorvo 等少数巨头手里。)
五、市场格局:中国厂商包揽全球前五
蜂窝物联网模组是个“中国主场”。据 Counterpoint,2026 年第一季度全球出货量前五名全部来自中国,合计约 71% 份额;而 2025 年全球蜂窝物联网模组出货约 6.12 亿片、收入约 56 亿美元,全球蜂窝物联网连接数约 47 亿。
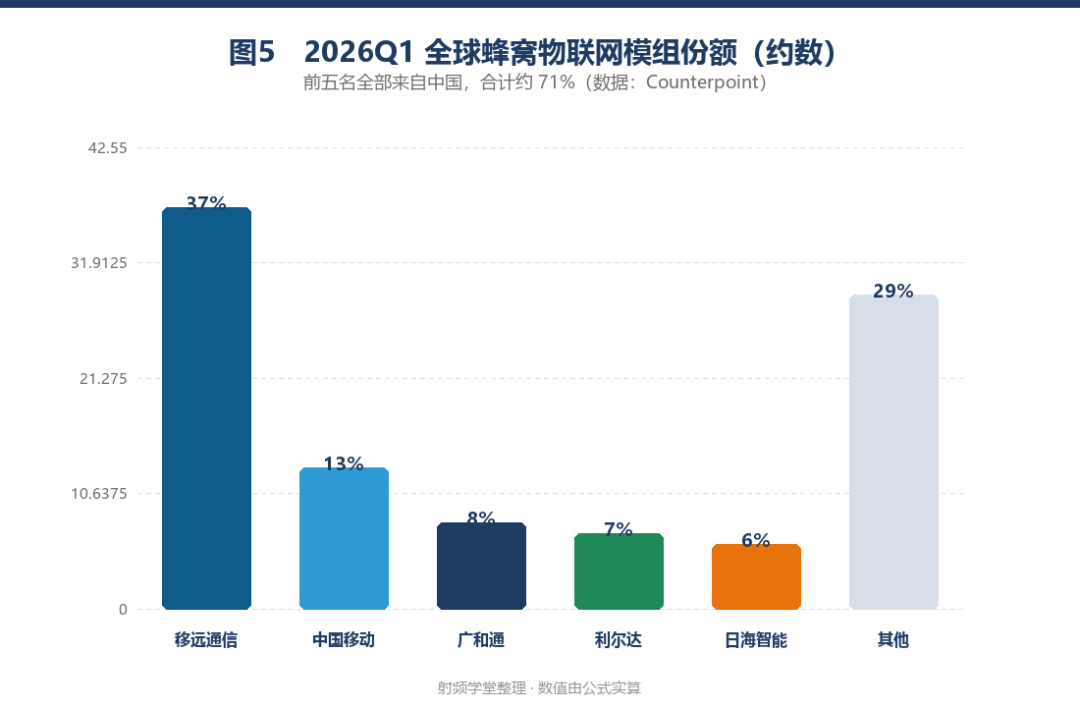
图 5 2026Q1 全球蜂窝物联网模组厂商出货份额(Counterpoint)
表2 中国主要蜂窝模组厂商业绩(2025)
厂商 | 2025 营收(亿) | 2025 净利(亿) | 特点 |
移远通信 | 243.26 | 8.37 | 全球第一,规模路线,模组均价约 62 元/个 |
广和通 | 69.88 | 3.47 | 价值路线,聚焦车联网/FWA/POS,均价约 146 元/个 |
美格智能 | — | — | 智能模组见长,2026H1 营收 20.25 亿、净利 1.06 亿 |
注:移远 2026 上半年营收 152.59 亿(+32.16%)、净利 6.02 亿(+27.84%);其“通信模组及天线”之外,车载 / 智能 / 解决方案等新业务已占营收约 47%,毛利率 21.42%,高于传统模组。行业平均毛利率约 21.7%,其中车规级模组达 28.9%、消费级仅 15.2%——利润结构分化明显。
六、技术演进:从 2G 到 NTN 与端侧 AI
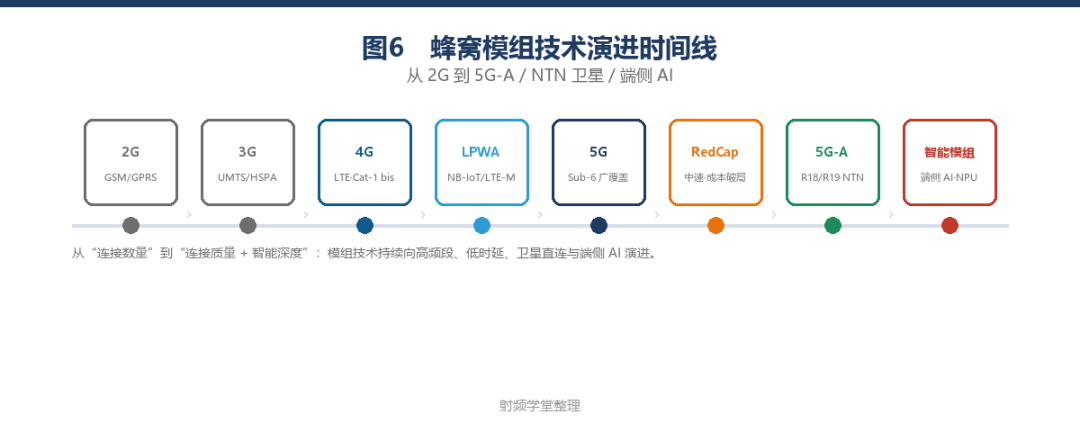
图 6 蜂窝模组技术演进:从 2G 到 5G-A / NTN 卫星 / 端侧 AI
几个关键拐点值得射频人关注:
· Cat-1 bis 成为大众市场主力(2025 占全球出货约 50%),是中速物联网的性价比之王;
· 5G 模组以约 39% 同比增速成为增长最快的制式,但完整 5G 仍集中在高价值场景;
· RedCap / eRedCap 进入规模化元年(2026 预计出货约 6800 万片),用更低成本、更低功耗把 5G 下沉到中速场景;
· NTN 卫星通信(3GPP R17 NB-NTN、R19)让模组直连低轨卫星,补齐海洋、偏远地区覆盖;
· 智能模组把 AP/GPU/NPU 集成进来,从“连接”走向“连接 + 计算”,呼应端侧 AI 浪潮。
七、应用版图:模组都装在哪些终端里
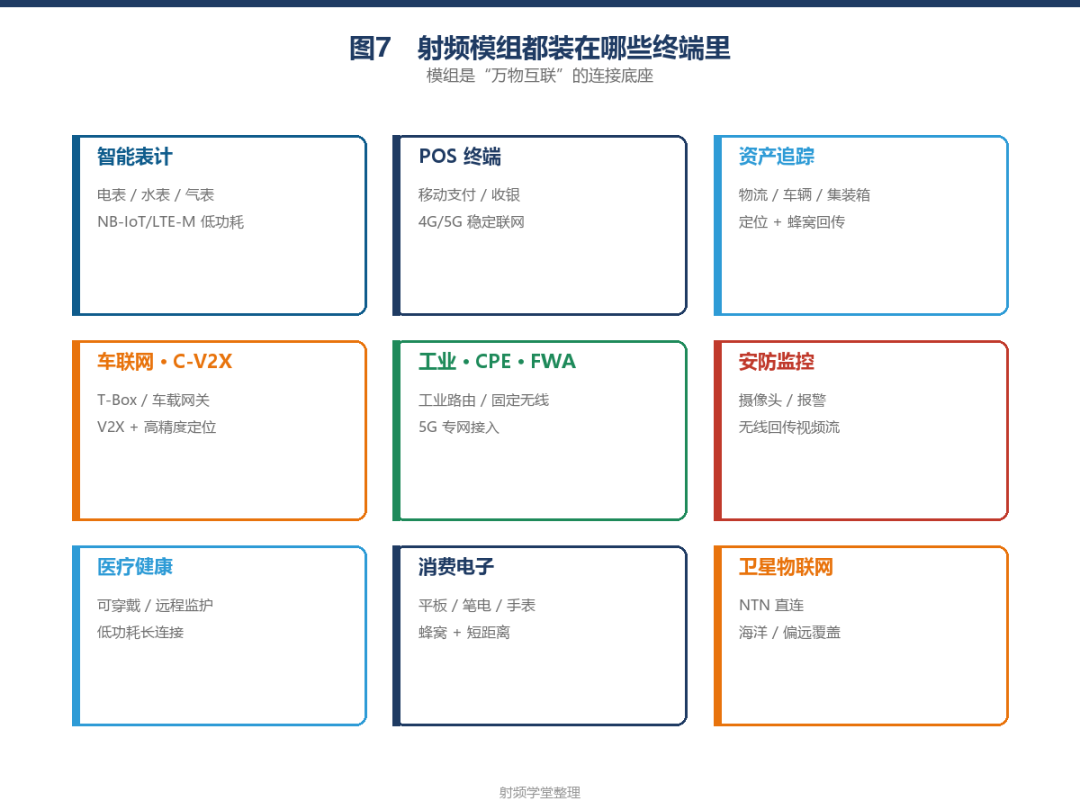
图 7 射频模组的终端应用版图:万物互联的连接底座
从水电表到 POS、从物流追踪到车载 T-Box、从工业 CPE 到卫星物联网——哪里需要“稳定联网”,哪里就有射频模组。这也是为什么模组厂离应用更近、需求更分散也更韧性。
八、给射频工程师的启示
· 视野要上移:单点器件能力之外,系统整合、天线、EMC、认证与量产校准,是更稀缺、也更值钱的射频能力;
· 两条职业路径:进器件厂拼性能与工艺,进模组厂拼系统与交付——后者离客户和营收更近,机会同样大;
· 关注高价值赛道:车规级模组(毛利率近 29%)、RedCap/NTN 新制式、智能模组(端侧 AI)是增量与利润所在;
· 国产替代仍在深水区:滤波器(尤其 BAW)、高端射频前端模组(L-PAMiD)仍被海外把持,是长期机会。
本文要点
记住这几条: · 射频模组 = 射频前端 + 基带存储 + 电源 + 接口 + 软件协议栈 + 认证的“即用型联网部件”; · 模组内部最硬核的是射频前端:PA、LNA、开关、滤波器(SAW/BAW)、收发器与天线调谐; · 模组比单颗器件更难,难在“多频段共存/互干扰、天线效率、量产一致性、全球认证”四件事; · 模组厂赚的是“系统整合 + 软件 + 认证 + 规模”的钱,所以离应用更近、率先崛起; · 射频前端分立器件厂仍在价格战、滤波器短板与产线折旧下普遍亏损,与模组厂形成鲜明反差; · 技术主线:Cat-1 bis 走量、5G/RedCap 上量、NTN 卫星与端侧 AI 定义下一程。 |