首页/文章/ 详情

通威要干颗粒硅,光伏行业又要大变天了?

9月前浏览84

通威旗下四川永祥新能源的一纸环评,引发了市场对于通威要干颗粒硅较大的争议,但在各种预设立场的情况下,很多观点并不客观公正,在如何看待通威要干颗粒硅这件事情上还需要更加审慎客观一些。

 01 

通威要干颗粒硅了?

通威近期发布了【四川永祥新能源有限公司永祥新能源二期技改项目环境影响报告书及公众参与说明全文本公示】(下文简称公示),里面的项目建设内容包括新建1套高纯粒状硅装置,项目合计新增高纯品硅产能2万吨/年(其中棒状高纯晶硅1万吨/年,高纯粒状硅1万吨/年)。
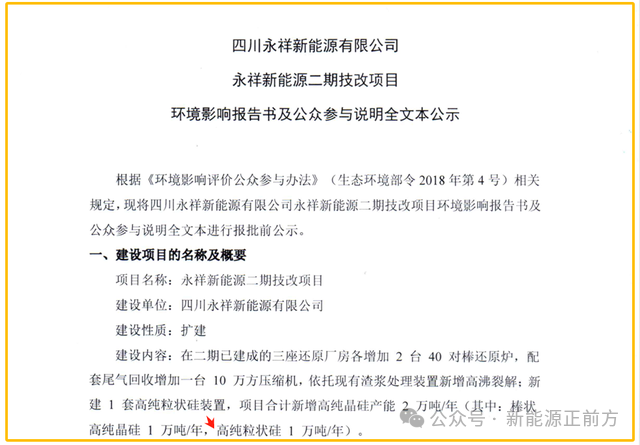
公示里说的是粒状硅,但根据1月14日发布的《四川永祥新能源有限公司二期技改项目 环境影响报告书 (征求意见稿)》披露的信息,通威的粒状硅使用的是流化床法。
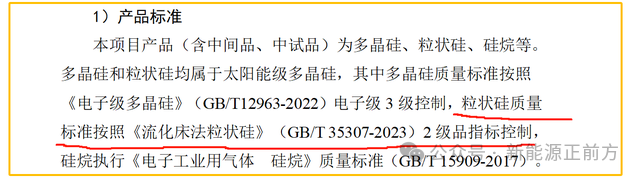
多晶硅生产技术主要有三氯氢硅法(改良西门子法)和硅烷流化床法,产品形态分别为棒状硅、颗粒硅。一般而言,当下棒状硅技术更成熟,产品品质更高;颗粒硅由于生产工艺流程更简单,减少了精馏、尾气处理、破碎整理等环节,在生产电耗方面更具备优势。

虽然通威公示里说的是粒状硅,但根据生产技术来看,大概率就是市场更加熟悉的颗粒硅,只是换了一种说法而已。
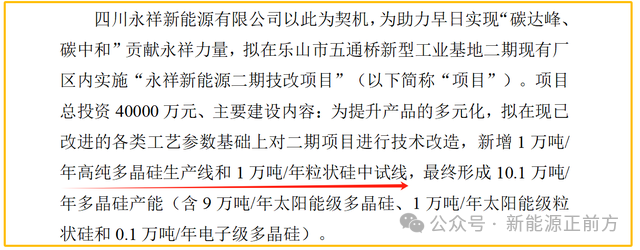
一个中试线就直接干了1万吨/年,虽然对于通威这样的龙头似乎也可以理解,不过考虑到光伏行业当下都在节衣缩食过冬的背景,一下子就来1万吨/年,大概率通威的颗粒硅技术已经很成熟了,目标就是盯着最终产能去的。

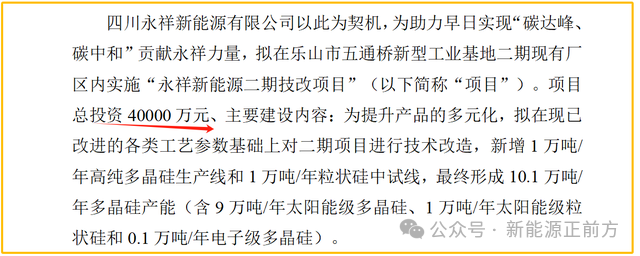
更加令人惊奇的是,本次技改只用了4亿就新增1万吨/年棒状硅和1万吨/年粒状硅中试线。要知道现在行业多晶硅初始投资成本在6到8亿/万吨左右,假设通威这4亿棒状硅和粒状硅各用2亿,即万吨成本都是2亿,这个投资成本远低于行业平均水平,如何实现的?
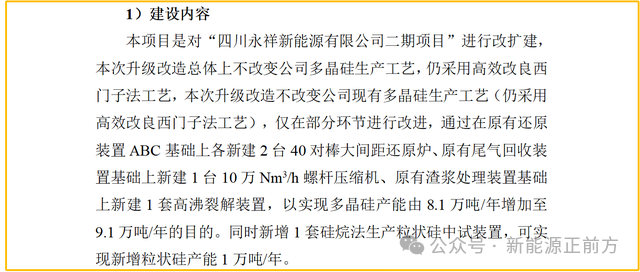
公示里的说法是" 同时新增1套硅烷法生产粒状硅中试装置,可实现新增粒状硅产能1万吨/年。" 没有办法确定是不是全部的初始投资就是2亿/万吨,如果是的话,那简直炸裂,友商得心惊胆寒那种。
 02 

通威为什么要干颗粒硅?

关于通威要做颗粒硅的争议很大,众说纷纭,但市场很可能过分解读了。

事实上,通威之前也一直有关注颗粒硅,已经有相关的技术储备,此前就申请了很多与颗粒硅有关的技术专利。比如“一种颗粒硅流化床”的专利,公开号CN119056352A,申请日期为2024年10月。“ 一种流化床反应器及其制备颗粒硅的工艺”,申请日为 2024年12月3日,公开号为 CN119303510A 。

关于为什么要做粒状硅,公司已经做了回应。

“该粒状硅项目为配套增强棒状硅竞争优势的研发项目,核心工艺、关键参数及品质管控体系已形成独立技术路径,与行业其他技术方案存在实质差异。” 同时,通威股份还表示,其布局该项技术是为了进一步夯实光伏上游材料的竞争壁垒,“通过工艺互补优化成本结构,为产业链客户提供更高价值的产品组合。”

具体的技术细节由于知识产权保护及商业机密没有公布,咱们不得而知,但从通威此前的布局来看,这个回应可信度还是非常高的,大概率就是通威要做颗粒硅的真实目的。

目前颗粒硅在品质上依然不及棒状硅,主要作为复投掺杂料使用,行业平均掺杂水平在20%左右,由于光伏产业遭遇产能过剩压力,产业链价格大跌,对于成本的要求提高,颗粒硅在品质上也有所提升,去年开始掺杂比例有所提升。

可以理解为此前颗粒硅就是一个冷门路线,但在光伏这个大行业里,冷门路线并不代表就是小市场。面对市场的最新变化,通过调整产品结构为客户提供综合价值更高的产品组合也是理所当然的,这不仅体现出了通威作为老牌光伏厂商的底蕴所在,更是作为硅料行业龙头应有的担当。

市场之所以争议很大,其实还是很多人陷入了思维误区。

 03 

成王败寇

之所以通威要干颗粒硅引发了市场很大的争议,主要还是市场将硅料行业分为棒状硅和颗粒硅两大阵营。前者以通威为代表,后者以协鑫为代表。

企业出于种种原因考虑最终选择某一种技术路线后为看好的技术路线摇旗呐喊,本来也是再正常不过的事情,个人也是一样的,各种党派之争就是这么来的。

但其实企业的经营跟党派之争的区别是巨大的,企业是商业化组织,努力生存并谋求商业利润才是企业的根本,其他的观点之争都是为了服务于这个根本的追求而已。

这就要求企业必须持续关注行业发展趋势,并做相应的布局,或提前进行技术布局、或调整经营目标、或转型等等,这一点在科技行业尤其重要,因为技术迭代太频繁,因循守旧的企业都无法活到最后。

如果回顾通威的发展历史就能明白,它正是这方面的杰出代表。刘汉元养鱼出身,后面进入鱼饲料行业,到后面又进入硅料行业,再在光伏产业链进行垂直一体化布局,每一步的经营调整或者业务拓展都是根据行业和自身发展的需要,结果也证明了公司不仅在战略眼光上高人一等,在技术和执行力上也同样优秀,几乎在进入每一个产业链后都能成为行业龙头,所以新能源正前方此前一直说通威是一家具有冠军基因的公司。

但市场,尤其是很多行业观察者,却总是拿党派之争那一套逻辑套在企业经营上,不同技术路线之间就是天然隔阂的,就是完全对立的。这自然大错特错。

很多人以“此前通威表示过未生产颗粒硅”以及辟谣招聘颗粒硅相关岗位来说通威表里不一。

其实都是犯了党派之争的毛病,通威此前确实没有生产颗粒硅,粒状硅现在也还只是中试线,总体依然以棒状硅为主,但并不代表人家就不能关注颗粒硅,不能做颗粒硅,核心是要看行业的变化情况以及自身的技术进展。

一旦时机成熟了,杀入颗粒硅也是再正常不过的事情,这不仅是通威这个具有冠军基因的企业的经营哲学的体现,也是它作为行业龙头的优势所在,不一定都要先发,但却可以做到后发先至,这其实是所有龙头企业的共同优势,也是某些企业这个世界上可以强者恒强的道理所在。

 04 

硅料行业要变天 ?

通威在粒状硅方面未来的布局将如何考虑?具体的技术细节又是怎样的?还有待公司进一步披露,但就目前环评公示披露出来的信息,很可能将给颗粒硅行业带来巨震。

一方面作为硅料行业龙头,通威杀入颗粒硅将带动行业其他玩家也加大乃至加速布局,这有望推动颗粒硅的渗透率提升。

另一方面,后续颗粒硅行业的竞争将无可避免地加剧,协鑫一家独大的局面将发生改变,尤其考虑到通威作为一家具有冠军基因的企业,进入每一个行业后都能在后面几年内做到行业龙头,协鑫后续面临的竞争压力自然不会小。

第三,颗粒硅的神话可能要被拆穿了。协鑫科技此前一直宣称“颗粒硅是公司十年磨一剑,累计投入数百亿元研发后的黑科技”,但按照通威公布的信息,在初始投资成本上就吊打协鑫了,颗粒硅真的是黑科技吗?

如果颗粒硅不是黑科技,或者协鑫早那么多年在颗粒硅上的布局并没有产生领先优势,那么协鑫科技后续还有什么牌可打?

从这个角度看,硅料行业的市场格局未来恐将有很大的不确定性,整个光伏行业也是如此。

光伏行业果然不是人干的……


来源:新能源正前方
新能源材料
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2025-12-27
最近编辑:9月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 432课程 0
点赞
收藏
作者推荐

低位滞涨,即将反转的稀缺核心资产,随时迎来全面重估,是时候关注了

“反者道之动”,两千多年前,老子就告诉了我们物极必反的道理,当下的中国资本市场也正在生动演绎着这样一个简单却又深刻的道理,一次轰轰烈烈的中国资产重估牛市已经开始了,并且还将继续轰轰烈烈地演绎下去! 01 中国资产迎来全面重估 过去几年,全球资本市场的走势极其撕裂。一方面,美国股市在只管当下享乐、哪管死后洪水滔天的大放水背景下持续创历史新高,这里面又以美股七姐妹为典型代表 ;另一方面,中国资产却因为种种原因惨烈下跌,甚至出现了100家中国互联网企业的市值加起来还抵不上一个苹果公司的极端局面。 很显然,中美两国企业的竞争实力差距并没有那么悬殊,这完全是资本市场定价出现了极端异化的结果。 但随着deepseek 仅用openAI 1/30 左右的训练成本,却做出了水平相近甚至在某些方面还赶超的推理模型之后,全球开始重新认识到中国企业恐怖的竞争力,中国资产随之迎来了全面重估。寒武纪、阿里巴巴、百度、腾讯、京东、小米和中芯国际等被对标为中国版本的“科技七姐妹”,受到二级市场热捧,很多公司从底部实现翻倍,甚至创了历史新高。 当下,市场对于中国资产的重新定价主要集中于AI 板块,但可想而知,随着行情的持续推进,对中国资产的重新定价将会扩展到所有核心资产,而新能源将是市场无法规避的核心资产之一!新能源相关的资产比如创业板新能源ETF华夏(159368)等,将会受到市场的猛烈追捧。 02 新能源:中国核心资产的“三冠王”过去两年,风电、光伏以及新能源汽车等新能源行业均遭遇阶段性产能过剩压力,导致市场对于新能源行业的看法普遍偏负面,甚至说行业没有门槛,属于垃圾资产,但这其实恰恰说明了中国企业的实力所在,不是行业没有门槛,是中国企业太逆天,很快把高科技行业卷爆了。 实事求是地讲 ,新能源是绝对的核心资产,甚至堪称中国核心资产“三冠王”。规模上,新能源汽车、光伏和风电这三个产业加起来妥妥是十万亿级别的超级大产业。关键中国企业在这几个产业中均处于绝对领先地位,除了极少的一些细分产业链外,均已实现国产替代,甚至垄断了大多数环节的产能。全球每2辆新能源车就有1辆装着"中国心脏",每3块光伏板就有2块来自中国工厂。而且在未来可以预见的相当长的一段时间里,中国在新能源行业里的地位都不可能被替代。 新能源产业,已经成为了中国制造的"新身份证",是无可否认的中国核心资产。 技术上,中国企业同样遥遥领先,动力电池领域中国持有的专利数遥遥领先;光伏行业TOPCon、HJT、钙钛矿三大技术路线目前全部由中国企业主导;智能驾驶专利榜单上除了有特斯拉、谷歌之类的为数不多的企业,剩余的基本被中国企业包圆了。 新能源行业的话语权,已经无可逆转地逐步向中国转移。 盈利能力上,新能源同样不遑多让,尤其行业里的龙头企业,比如宁德时代,营收已经破4000亿级别,净利润超过了400亿,比亚迪的营收和利润同样也在狂奔,光伏这两年惨淡一点,但行业营收普遍还在增长。 03 关注新能源正当时 新能源正前方此前在“AI的尽头是光伏”这篇文章中感慨了当下资本市场对于AI的追捧以及对于新能源的无视,并表示“只要市场相信,光伏也可以AI ,AI的尽头就是光伏!毕竟AI的掣肘是算力,算力的掣肘是能源,这个逻辑说得通。” 虽然引发了很多争议,很多人表示逻辑太牵强,但不说资本市场,尤其是中国的资本市场很多时候真的没有那么多道理可言,就说“AI的尽头是新能源”,其实也完全站得住脚,AI 的爆发离不开算力,算力又离不开能源,新能源作为降本潜力依然巨大的绿色能源,势必会在AI的发展中发挥重要作用。 此外,应用端方面,新能源同样是重要领域。关于这一点,在此前的文章里有更详细的阐述,这里就不再赘述了,更不要说AI最重要的应用方向之一就是智能驾驶,而智能驾驶恰恰是新能源汽车当下正在大力推进、也是未来最重要的发展方向。 即使撇开AI ,现在也是关注新能源的最好时机 ! 一方面,经过了几年的回调后,绝大多数光伏和风电企业都已经从哪里来回哪里去,板块的泡沫已经完全挤干净了。 另一方面,产业面临产能过剩已经成为事实,谨慎扩建产能、积极去库存成为了共识,行业的库存也逐步下降,接下来新能源行业有望逐步迎来反转。 此外,新技术的逐步成熟和开始大规模商用,有望成为二级市场的催化剂。比如光伏,最新TOPCon 电池转化率已经逼近27%,BC电池更是已经突破27%,钙钛矿的商用时间也有望超预期;海上风电今年则将进入大规模放量的阶段;智能驾驶更是一日千里,即将进入大规模商用阶段,真正的无人驾驶时代也有望在未来几年内来到。 可以说,当下的新能源板块胜率和赔 率都足够大了,就差一个爆发的契机而已,考虑到新能源行业未来广阔的空间,这个时候必须关注起来了 ! 考虑到押注单个企业的不确定性还是太大了,对于未来成长空间广阔的行业,最简单省事的方法还是通过行业ETF的方式进行投资。 不过话说回来,现在中国的ETF市场竞争越来越激烈,产品同质化太严重了,押注一些大赛道的时候,具体到产品方面,就需要精挑细选一番。 04 新能源指数新大陆 就比如新能源,由于是个大赛道,相关的指数数不胜数,但有一个非常不错的指数反而很少有人注意到,更不要说有产品去跟踪,那就是创业板新能源指数(399266.SZ),这个指数选取50只在创业板上市的、业务涉及新能源或新能源汽车产业的公司作为指数样本,以反映深交所创业板市场新能源产业上市公司的运行特征,提供业绩基准和投资标的。 其实想想也很好理解,之所以关注的人少,没啥产品去跟踪,是因为主板也有一些不错的新能源企业,但大家却忽略了另外非常重要的一点——创业板的绝佳成长性! 虽说科创板被定位为中国的纳斯达克,但由于发展时间和门槛偏高的问题,实际上创业板才真正堪称中国的纳斯达克指数,创业板在中国资本市场有多重要,相信无需赘述,大家都很清楚。 创业板上的企业普遍都体现出了更强的成长性,这一点在创业板新能源指数跟其他市场上的新能源指数对比上也表现出来了,可以看到在过去几年里,创业板新能源指数的走势遥遥领先。 (数据来源: Wind,截至2025.1.31,创业板新能源指数基日为2017/12/29,指数近五个完整会计年度(2020-2024)收益率为:150.98%、52.22%、-24.44%、-28.06%、5.81%, 区间收益率(年化)=[(1+区间收益率)^(250/交易日天数)-1]*100%,指数的过往业绩及其净值高低并不预示其未来业绩表现。上证科创板新能源指数基日较晚,故未列入,前文已有对比。) 之所以走势遥遥领先,原因就是上面说的,由于创业板的定位,创业板上的企业普遍都体现出了更强的成长性,从指数的前十大成分同样可以看出来,前十大成分股一致预测的营收、净利润两年复合增速分别达11.18%、14.87%,体现了较好的盈利增长能力。 (数据来源:Wind,权重截至2025.1.31,市值、盈利预测、市盈率数据截至2025.2.5,个股不作为推荐。) 有点可惜的是,之前并没有什么产品跟踪这个指数,但近期华夏基金终于发了一个产品创业板新能源ETF华夏(159368)弥补了这个缺憾。 不得不说,华夏不愧为国内ETF指数之王,对于行业指数的敏感度确实远超其他厂商,也敢为人先,率先发现了创业板新能源(399266)的优势所在,而且还敢在市场都对新能源比较悲观的情况下发这样的产品。 事实上,基金行业一直有一个众所周知又都不说破的“隐含定律”,基金不好发的时候,买入越容易赚钱;基金好发的时候,买入越不容易赚钱。 相比现在人声鼎沸的科技相关的ETF,如果看未来3到5年时间,创业板新能源ETF华夏(159368)无论是确定性,还是赔 率,极大概率都要更高。 华夏作为国内基金巨头,更是ETF指数之王,从根本上保障了指数编制的科学性,具体到创业板新能源ETF华夏(159368)的拟任基金经理单宽之,同样让人信心十足。单宽之曾任前海金融控股有限公司投资经理助理、华宝基金管理有限公司基金经理助理等职务,2024年2月加入华夏基金管理有限公司,现任数量投资部副总裁,是华夏中证半导体材料设备主题ETF等基金的基金经理,拥有丰富的指数研究与管理经验。优秀的指数,加上经验丰富的行业老兵护航,堪称双重保险! 在中国资产受到全球关注、得到重估之时,创业板新能源ETF华夏(159368)此时发布堪称天时地利人和,未来也就非常让人期待了,必须关注起来!来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈