炸裂了,大混战,光伏再爆“大利空”!
此前新能源正前方直指光伏行业产能过剩最主要的症结在于地方政府,如果不能在这一块有根本性的改变,光伏行业的去产能进度可能会比预期的更漫长,近期爆出来的一个大消息无疑再一次印证了这一点,因此说是光伏行业“大利空”也不为过。
润阳股份迎来大变局
2025年2月14日晚,通威股份发布公告称,因部分商务条款未达成一致,决定终止向润阳股份的意向性增资,但双方仍将探讨多晶硅业务经营合作。此举意味着去年8月份通威宣布要并购润阳的事情彻底结束了。
因为市场对于终止并购这个事情早有预期,倒也没有引起多大的波澜,但就在很多人觉得润阳很可能会继续不死不活熬着的时候,事情又迎来了全新的进展。
2月25日晚,捷佳伟创发布公告,宣布计划以债转股的方式对润阳股份进行增资,涉及的转股债权总额高达7.2亿元。藉此,捷佳伟创将持有润阳股份4050万股股份,占转股后润阳股份总股本的 8.0899% 。
同日,奥特维也发布了类似公告,以公司1.8亿债券转为1012.5万股,占转股后润阳股份总股本的2.0225% 。
根据公告,润阳股份此次转股前市值为80亿人民币,如果按照去年通威拟并购润阳的估值近100亿来看,这次的估值水平低了一些,但从去年到现在行业是什么光景大家都很清楚,关键是过去几年润阳由于激进的战略出现了问题,经营上受到了巨大的影响。
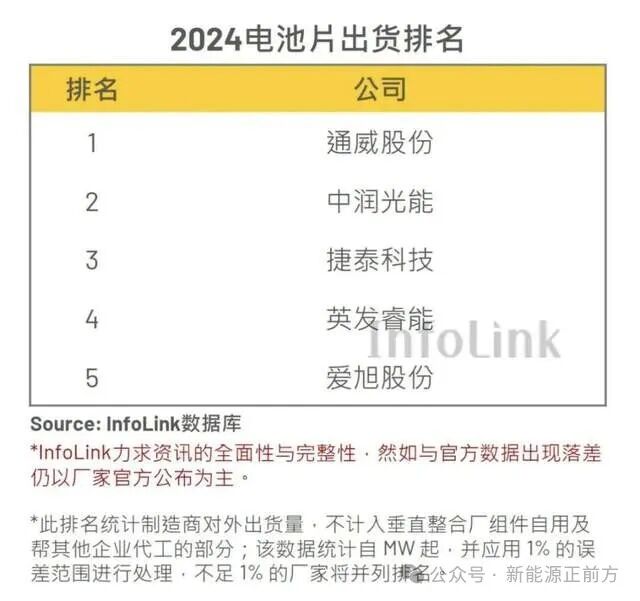
根据行业的统计,2020年至2022年,润阳股份一直位列电池片出货全球前三,2023年下降至全球前五。而InfoLink公布的2024全年电池片出货排名前五中已无润阳股份的身影。
 很显然,设备厂商是被迫参与交易,这种行情之下,最好的结果自然是润阳欠债还钱,但就润阳当下的情况,显然是不可能做到的,如果此次不参与进润阳的重组,公司的应收账款也要不回来,可能也会变成烂债,结果更糟糕。要知道捷佳伟创2024年前三季度的应收账款中润阳就占了17%,而且捷佳2023年的营收超过15%来自润阳,两者其实是紧密绑定关系。奥特维的情况差不多,只不过体量小一些。
参与重组也许还有希望,就像两个公司说的,“本次对外投资旨在尽快化解客户欠款问题,加快公司货款回收,降低公司坏账风险,优化公司财务结构,同时也有利于加强与客户的合作。”
而且此次债转股也设置了对赌条款,约定将在规定时间里完成IPO(A股主板/科创板/创业板)或并入A股上市公司(公告里没有明确具体的时间,但有一些说法是2027年前),如果不能实现,就要回购股权或现金/股票补偿。
未来润阳能否如期成功上市有非常大的不确定性,而且当下的它依然很难。2024年1-10月,公司营收同比暴跌122%,净亏损达5.96亿元(2023年同期净利润为26.62亿元),负债总额达298.62亿元,资产负债率近80%。但不管怎么说,对设备厂商而言,有变化总比没变化强,这次重组说不定就是一个变得更好的契机,这还必须要感谢润阳背后的大金主— — 盐城地方政府 。
地方政府“起死回生”
过去两年,虽然光储行业还没有出现龙头级别企业倒下的现象,但中小企业倒闭的可不在少数,润阳这样的企业如果在纯粹的市场经济环境下,当下无疑已经岌岌可危了,之所以还能活到现在,而且目前来看生存应该不成问题,只要等到行业的风来,说不定还有很大的发展机会。
背后最重要的莫过于二股东江苏悦达集团的鼎力支持,债转股增资之前,江苏悦达占股20%,公司努力要救活润阳股份也不奇怪,但这只是一方面,更重要的是江苏悦达集团背后的盐城国资,江苏悦达第一大股东为占比91.7613%的盐城市人民政府,然后就是占股8.2387%的江苏省财政厅。
无论是此次两个设备厂商同意债转股增资,还是去年通威宣布并购润阳,极大概率背后都有盐城地方政府的介入。
道理也很简单,去年润阳资金链断裂,情况非常糟糕,加上去年行业阶段性严重产能过剩已经是摆在所有光伏企业面前的严峻难题,更不要说当时润阳的产能主要还是P型产能,即使是有些人说的境外基地,主要也是P型产能,已经属于明显的落后产能了,通威在这种情况下却要花50亿去并购润阳,并不合理。
再考虑到通威早在2022年就在盐城投入巨资建设光伏组件生产基地,目前盐城是通威组件端最大的单体基地,也是全球光伏组件板块自动化、数字化、智能化最高的工厂。
光伏企业跟地方政府之间紧密的关系大家都比较清楚,更不要说通威这样级别的企业,所以双方的关系自然无需赘述。
结合前段时间通威公告放弃并购润阳,基本可以断定,此前通威在润阳最难的时候宣布并购,大概率只是为了做个人情,用自己的行业龙头地位给它做背书,为各方解决润阳争取了时间。
如果没有通威的帮助,润阳能否挺到现在真的难说。
之所以盐城地方政府如此热心救润阳,除了自身就是第二大股东、投了真金白银之外,另一方面也是盐城这些年都在大力发展新能源产业,当地的新能源企业跟地方息息相关。
都知道江苏在新能源领域举足轻重,或者说具体到风光产业,江苏无疑是行业老大,盐城在江苏又凭借自身优越的风光资源成为最重要的产业基地之一 !
2024年,盐城的新能源装机占全市电源装机总规模的66.3%,列华东地区首位,全市新能源发电量311.77亿千瓦时,占全省新能源发电量的24.21%,占盐城全社会用电量的60.49% 。
此外,盐城全市共有新能源规上企业198家,2024年,新能源产业规上企业实现开票销售1383.38亿元,入库税收34.68亿元,是全球海上风电装备综合产能最大的基地之一,也是光伏电池和组件综合产能全国城市第一位。
润阳此前也是盐城最重要的新能源厂商之一,2020-2022年,公司一直位列电池片出货全球前三,只是后面因为经营太过激进,又遭遇行业技术迭代来不及转型,导致陷入了经营困境,才有后面一系列的故事。
当然了,润阳后续会如何,依然有很大的不确定性,光伏行业技术迭代频繁,一旦跟不上节奏,很容易被颠覆,就不说润阳,其他行业龙头同样有非常大的不确定性,但好歹短期活下来了。
该如何看待光伏企业和地方政府的深度绑定关系?
润阳过去半年多的起起落落,无疑给市场展示了一个光伏企业和地方政府深度绑定后起死回生的典型范例,但该如何看待这样的范例却值得思考。
从好的一方面来看,润阳能维持现在这样的局面可以说皆大欢喜。企业活了下来,不至于所有员工都失业,供应商的欠款也不会全部变成烂债,如果后续经营好起来,也能给地方政府贡献税收。
但从另一方面看,地方政府的“无限输血”虽然暂时救了润阳的命,但对于光伏行业去库存去产能而言又是另外一回事了。正是因为很多光伏企业都跟地方政府深度绑定,获得了“无限子弹”,无论行业如何,他们都可以苟活,行业去产能将遥遥无期,周期底部会被无限推迟。从这个维度来看,说此次事件是光伏行业的“大利空”也不为过。这还不算由于地方政府的资金投入在这些企业身上失去的机会成本呢。
当然啦,作为行业观察者,下个评论总是容易的,但对于地方政府而言,肯定没有那么简单,甚至可以说是左右为难,最终的决策选择很难说是最有利的,更大概率还是各种因素(比如政治正确和风险收益等)的最大公约数。
这显然不会是孤例,甚至可以说这是过去中国制造业狂飙崛起的必然后果之一(因为如果没有地方政府的各种拼命招商、搞工业园,很多产业也起不来),除非后面咱们的发展转变思路,不然以后这样的故事还将继续。