成为首家A+H 光伏公司,钧达股份迎来发展提速和价值重估的历史性契机!
一般认为H股(即香港资本市场)相比A股流动性差了一些,但随着香港和内地资本市场持续加大互联互通,H股的流动性其实已经有了非常大的改善,加上香港独特的地位,H股依然是内地企业谋求国际化资本运作平台最重要的桥头堡。
恰逢中国证 监会在2024年推出支持内地龙头企业赴港上市的政策,以及港交所新规降低A+H股门槛(H股最低市值要求30亿港元),那些在国际化上有野望、嗅觉敏锐的公司都纷纷开启了冲击A+H 双重上市的旅程。
最知名的莫过于宁德时代,今年2月份就在港交所递交招股书,拟在香港主板上市,据最新消息,IPO已审核通过,宁德时代即将成为首家同时在A股和H股上市的锂电企业。又比如钧达股份,甚至IPO申请提交的比宁德时代还要早,IPO申请同样获批,即将成为首家A+H双重上市的光伏企业。
---------------
光伏行业依然承受阶段性产能过剩的困扰,悲观者有之,乐观者有之,迷茫者有之,恐惧者有之,但也不乏孤勇者,他们依然相信光,拥有坚定的信念、敏锐的嗅觉以及强悍的执行力,利用一切可以利用的力量努力摆脱行业的不利局面,谋求更进一步的发展。他们不仅充分展示了行业周期底部的独特生存智慧,更证明了自己拥有持续穿越光伏周期的实力和底气。
成为首家A+H 光伏企业意味着什么?
2025年4月28日,钧达股份发布公告,公司预计于2025年5月8日在香港联交所挂牌并开始上市交易,正式成为了首家A+H两地上市的光伏公司 !这不仅意味着公司构筑国际化资本运作平台的战略迎来了重大突破,同时也是公司经营全面提速提质的历史性契机。
在光伏产业链价格持续走低,全行业处于亏现金状态,内地融资窗口又收紧的情况下,行业的竞争实质上已经变成了资本实力的PK,无论对于一体化巨头,还是专业化厂商,融资渠道不仅是竞争的胜负手,甚至也关乎生存与毁灭。H股对于当下的光伏行业而言,重要性不言而喻。
率先登陆H股,成为首家A+H两地上市的光伏企业,意味着钧达股份可以获得两地市场的资金支持,进一步优化资本结构,增强资金实力,提升竞争优势,率先获得穿越这一轮光伏周期的船票。
不仅如此,香港作为国际金融中心,其资本市场对企业的估值更为国际化,能够更客观地反映企业的价值。企业在港上市,除了可以直接获得资本支持外,也可以提升自身估值水平,增强市场影响力,进而吸引更多的战略投资者和合作伙伴,为企业的长期发展创造有利条件。
这一点对于当下的光伏企业同样重要!
因为二级市场大跌,在很多内地投资者眼中,光伏甚至已经成为垃圾资产,但这显然不够客观,全球能源绿色转型的必然性和光伏发电在全球能源中的占比仅6%出头的现实,决定了光伏依然是拥有长期广阔发展空间的优质资产。在行业泡沫已经挤除干净,甚至出现错杀的情况下,谁能在这个时候获得更加客观公正的定价,谁就能拥有更强的综合竞争优势。
此外,香港证券市场有强大的再融资能力,H股的成功上市,意味着钧达股份从此多了一个畅通的国际融资平台,未来可以根据自身的需求很容易募集到自己需要的资金,促进企业的发展。
根据公司的港股上市招股书,公司港股募集资金拟用于四个方面:建设5GW光伏电池海外生产基地;用于研发先进的光伏电池技术;建立及加强海外销售业务及分销渠道;用于营运资金及一般公司用途。
率先登陆H股带来的融资优势,加速了钧达股份的出海战略,增强了风险抵抗能力的同时,同时也是下一轮周期起点的先手,一旦行业反转,公司将成为业绩和估值最快双重反转的公司之一。
尤其难能可贵的是,公司此次H股融资投产的阿曼产能,有望成为关税大战之下低税率输美的最佳产能之一。
关税大战之下 出海阿曼成为最优解之一
祸兮福所倚,福兮祸所伏,虽然美国最近掀起的全新关税大战给全世界贸易体系带来了巨大的挑战和不确定性,对光伏行业同样产生了极大的影响,但具体到行业里的每个企业,因为所处产业链的位置、规模和成本,尤其是境外产能布局的不同,受到的影响也是完全不同的。
本轮对等关税几乎针对所有非美光伏电池片产区,尤其是针对此前中国光伏转口贸易集中地东南亚四国的双反税,不仅将导致全球供美产能格局发生显著变化,成本曲线进一步陡峭,而且不同地区对美光伏产品供应的成本曲线也将发生重大的变化。
美国各类关税、补贴政策的最终目的是使供美产能成本曲线的分布形态从低到高呈现为美国本土组件电池(含中国企业投资)、美国本土组件其余地区电池、其余地区组件电池 。
近期国金证券根据海外光伏产能规划以及各类关税对2025年输美产能成本曲线形态进行测算,根据他们的测算结果,在对等关税影响下,成本曲线左侧产能与边际产能的差距拉开,印尼、老挝等不受东南亚双反税率影响的电池产能在成本曲线中的位置右移,马来西亚等东南亚组件产能位于边际右侧 。
而美国本土组件+阿曼电池产能则成为除美国本土组件电池产能以外成本最低的输美方式,在美国组件产能理想开工率水平下,对比电池片边际产能的制造成本,美国本土组件阿曼电池产能的盈利将超过 7 美分 /W 。
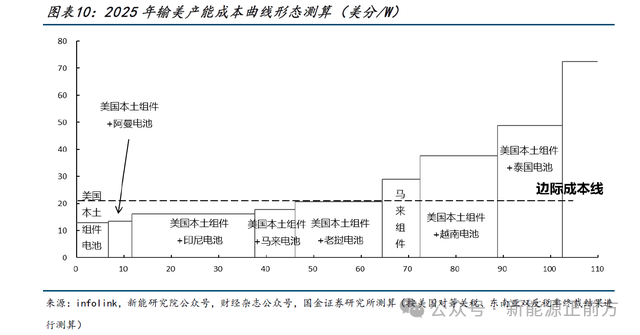
换一句话说,全新的关税大战,反而凸显了公司阿曼产能作为低税率输美产能的稀缺性,投产后将进一步增强公司全球化竞争优势,同时提升整体盈利弹性。
这不,在阿曼项目一期 5GW 将于 2026 年开始商业化生产之时,公司已与一家领先的北美光伏组件企业订立谅解备忘录,双方将积极探讨及探索潜在合作机会,该企业拟于 2025 年向公司阿曼产能购买1~2GW 光伏电池 。
这又反过来凸显了公司登陆H股的重要性,国际化资本运作平台不仅可以提升公司的全球品牌力和影响力,更可以在资本上助力公司海外产能的全球布局,增强公司“全球造,全球卖”的能力,最终实现服务全球市场的目标。
可以预期的是,随着公司阿曼产能的建成投产,有望凭借低税率优势深度受益于美国本土进口电池片旺盛的需求,提升全球市占率和盈利水平。
再全球化下 专业化电池厂商迎来价值重估契机
这几年的光伏行业,随着行业巨头一度都往一体化方向发展,专业化和一体化路线之争愈演愈烈,导致市场对于独立电池厂商的价值认知普遍偏低,认为其就是一体化龙头企业外部弹性产能的“边缘角色”,行业越卷,下游组件厂商就越偏向于选择自家电池产品,独立电池厂商的压力也就越大,导致市场给的估值普遍比较低。
但实际上,一体化的本质是杠杆经营,是过去几年宽松的融资环境,叠加P型技术逼近天花板后,卷技术带来的收益远不如卷产能和卷一体化带来的收益有效和快捷才刮起的歪风。
经济学原理决定了分工合作才是效率最优解,专业化才应该是光伏行业的长期基本形态,随着光伏行业融资窗口收紧,很多巨头也终止了还没完成的一体化进程,而且近期国际贸易环境再次大幅波动,也有望成为市场对专业光伏电池重新定价的历史性契机。
全球化的浪潮不可逆转,但在中美关系的大逻辑之下,再全球化也是不可忽略的趋势。
综合考虑目前产业链各环节产能建设的条件及难度(技术、资金、环保、供应链、人工、基础设施等各方面要求),最贴近终端需求的组件封装环节的产能建设,或是各国实现光伏供应“自主可控”相对最切实可行的方向。
事实上,这一趋势已经出现苗头。在过去的一年多时间里,美国、土耳其、印度等地的产能建设进展,以及我国直接出口的光伏产品中电池片出口增速持续高于组件出口增速的数据,均验证了组件封装产能正在快速全球化的趋势。
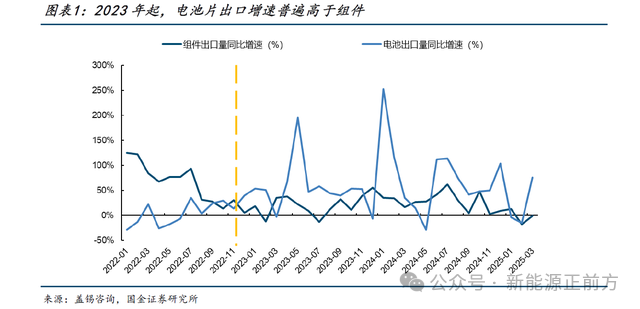
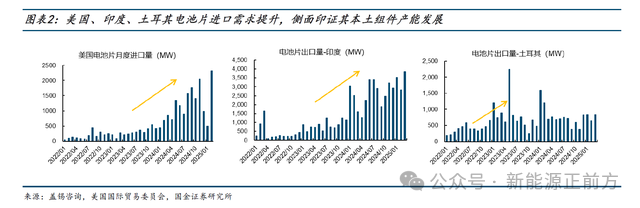
也就是说,在光伏再全球化的趋势中,光伏电池环节的重要性反而持续凸显,行业地位、以及相关龙头供应商的价值有望得到重塑。
加上当前行业仍处“爬坑期”、下一轮主流技术路线方向尚未达成一致预期,电池片环节新建资本开支预计持续处于相对低谷期,在接下来光伏行业的供需变化中,光伏电池环节也有望是最先改善的环节之一。
再叠加龙头企业出货结构、产能结构的持续优化,一旦行业供需格局发生变化,企业的盈利水平也有望呈现出超预期的修复弹性和持续性,进而获得市场的重新定价。
综合下来,此次的再全球化进程,很有可能是独立光伏电池厂商价值重估的历史性契机!
钧达股份:锂电领域里的宁德时代
其实对比一下同样为新能源行业的锂电行业,就知道光伏行业里的专业化和一体化之争更像是一场谬论。在近期关税战之前,作为专业的锂电池龙头,宁德时代享受的市场估值一直高于一体化的比亚迪,但中国不可能长期与美国这样“近乎断交”,一旦贸易恢复正常,极大概率宁德时代享受的估值还要超过比亚迪。
只是因为光伏产业链较短,同质化程度相对较高,加上此前融资市场大爆发,才导致行业走上了一体化的歪路。
话说回来,如果撇开行业属性的不同,钧达简直就是锂电池行业里的宁德时代,两者有非常多的相似性。
两者在产业链上所处的位置相同,都掌握着产业链核心技术环节。
两者在技术前瞻性和战略眼光上同样超前。宁德时代时代靠着押注三元锂电池从一众动力电池厂商中脱颖而出;钧达股份同样靠着坚定押注TOPCon领跑N型时代。
在技术端,两者都拥有强大的竞争优势。宁德时代自不用说,钧达股份同样如此,公司的MoNo2系列 N 型 TOPCon 电池创新性叠加半片边缘钝化及波浪背场技术,2024 年平均量产转换效率提升 0.5% ,双面率达到 90% ,单瓦非硅成本降低约 30%,进一步拉开与行业 TOPCon存量产能的成本差距,加速行业出清进程。此外,公司还积极开展HJT、钙钛矿叠层光伏电池及xBC等尖端技术的研发,并推动量产。截至2024 年末,公司中试TBC 电池转化效率较主流N 型电池效率可提升1-1.5%,与外部机构合作研发的钙钛矿叠层电池实验室效率达31%,
在产品出货方面,钧达(捷泰)虽然不及宁德时代,但同样一直稳居全球光伏电池片出货前列。
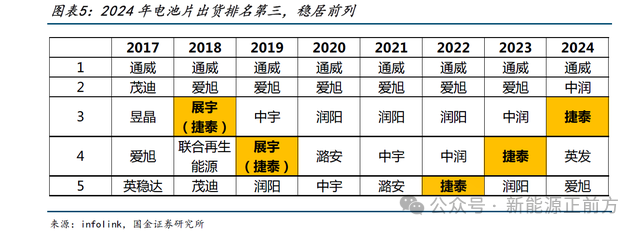
甚至在谋求构建国际化资本运作平台方面,双方也高度相似。宁德时代谋求港股上市,钧达甚至申请得比宁德时代早。
只是光伏电池相比动力电池在价值含量、技术成熟度和技术差异化等方面都要逊色很多,才导致了双方在行业地位上的不同,继而导致营收和市值规模的差距。
这是行业决定的,非钧达自身努力可完全弥补,但如果看好光伏行业,钧达股份依然是必须关注的公司之一。
为什么钧达股份值得关注,也必须关注?
新能源正前方覆盖钧达股份也有几年了,这几年追踪下来,越发喜欢这家公司,可以说钧达是一家技术、战略眼光和执行力都堪称卓绝的公司。
P型时代,公司就靠着自身强大的技术优势一直稳居全球出货榜前列,到了N型时代,更是靠着对TOPCon的坚定投入取得先发优势。在这几年光伏行业的一体化浪潮中,作为独立电池厂商,依然稳住了出货量和出货排名,看看这几年有多少家独立厂商排名掉下去,就知道这其实是非常了不得的成就。
公司执行力的强悍,在出海的快速突破上更是体现得淋漓尽致。
事实上,相比一些其他光伏厂商,钧达股份的出海并不算早,在2023年之前,公司来自境外的收入基本可以忽略不计,真正发力出海就是在2024年,但只用了仅仅一年时间,公司就取得了大突破。2024年,公司海外销售占比从2023年的4.69%大幅增长至23.85% !到了2025年一季度,公司的境外收入占比更是大幅度增长到58.00% !其中,在印度、土耳其、欧洲等主要海外市场的占有率行业领先。更不要提在阿曼上的布局,更是有望成为低税率输美的绝佳路径。
天下武功唯快不破,在技术迭代频繁和竞争激烈的光伏行业,这种超强执行力保证了公司的下限,叠加对技术的前瞻性和坚定投入,则是公司能持续穿越光伏周期的秘诀,更是公司未来将发展得越来越好的底气所在!