

首页/文章/ 详情

离大谱!"小比亚迪"竟然玩了个大的!

9月前浏览118
零跑最近推出了新车D19,看了配置很离谱,更重要的是离谱的背后很可能揭示了新能源汽车全新的的趋势来临。
 01 

离谱的大电池

看看这外观,这不就是理想L9 吗?(或者说像问界M9 ,不过问界也是"致敬"理想的,所以说像L9更靠谱一点),不得不说零跑真就是"半价理想"呀,确实太像了。虽说审美具有很强的主观性,但毫无疑问,D19的外观是符合主流审美的,只要价格不要太离谱,就这个颜值,销量就会有下限保障。
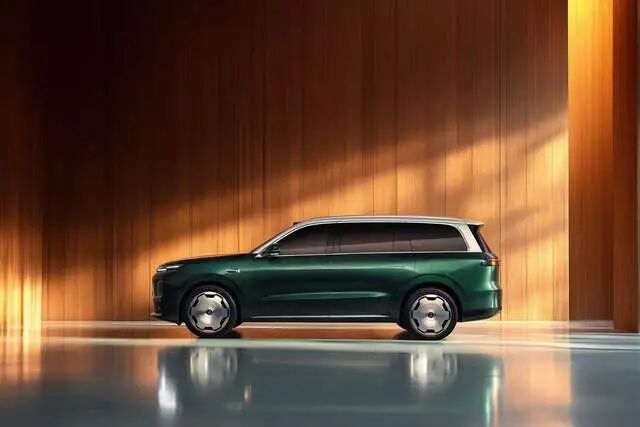
再来看配置。
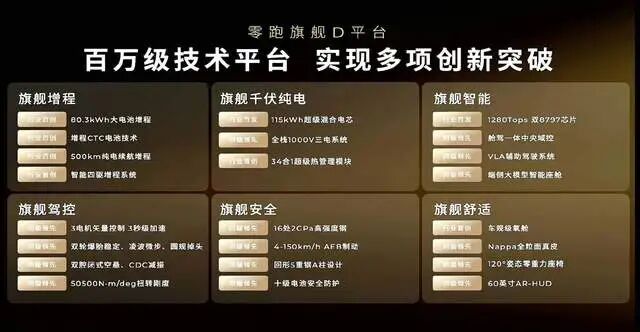
芯片、内饰、电机电控啥的不说,单说这个电池就离大谱了!

80.3 kwh的电池!

什么概念?就别说之前的推出的纯电车型了,就是2025年新推出的车型,超过80.3度电的版本也没有很多,基本可以说80.3度电妥妥是今年新车里的主流版本,而且还是主流中的至少中高配版本了,秒杀绝大多数2025年之前的纯电车电池度数,所以零跑官方也自称D19为混动续航王(不过话说回来,虽然D19 电池有80.3度电,但标的续航却只有500公里,比同样电池数的很多纯电车型少很多,不确定是增程车型自身的问题还是零跑技术优化的问题)。

可是别忘了D19 属于增程车型呀,一款增程车型的电池比绝大多数纯电车型的电池都要大,增程车型和纯电车型的边界在此刻被无限模糊了。

 02 

插混的痛点

但话说回来,增程车型的电池比绝大多数纯电车型的电池还要大也不奇怪,这两年新能源汽车行业一个非常重要的趋势就是混动车型的电池越来越大。原因是在实际使用中,很多混动车主用电后就很难忍受用油了,无论是驾驶体验还是成本,用电都全面碾压用油,但此前大部分混动车型电池都比较小,结果就是车主不得不频繁去充电,体验大打折扣。

本来混动车就是为了解决纯电车型的续航焦虑,但这几年随着电池越做越大,加上充电桩基建也基本完成,续航焦虑问题大大减少,加上最关键的是,绝大多数人长途出行的场景是比较少的,顶多一年也就几次,为了解决这几次的续航焦虑反而要在平时搭上更多的时间精力不值当。再加上混动车型电池比较小,因为充放更频繁,电池反而更容易衰减,导致纯电续航进一步减少,所以混动车主开始后悔当初应该直接上纯电车的,很多人也置换了纯电车。

不过对于很多人来说,续航焦虑始终是存在的,混动车在特定的场景还是有它独特的优势,下游主机厂商也就响应这种市场需求逐步加强了纯电车型的续航,电池越做越大,最终就呈现出了一些混动车型的电池比绝大多数纯电车型的电池还要大的"奇观"。

基本可以确定的是,虽然官方自称零跑D19为混动车续航王,但这个位置大概率不会坐太久,中国的商业世界就是那么残酷,一个模式跑通了,就有人来卷你,你可以上大电池我也可以上, 而且还要比你再大一点。

推演开来就是,混动车型的电池会跟纯电车型一样持续变大,纯电续航一直在增加。

只是具体到混动车型,就容易存在一个边界,既然混动车的纯电续航越来越大,当续航大到一定阶段,跟纯电车型的边界越来越模糊的时候,用户就会思考一个问题——我是否还有续航焦虑问题,或者说为了很少的几次续航焦虑是否有必要买混动车,为何不干脆上纯电车,毕竟混动车意味着一辆车有两个系统,维护起来也更麻烦,成本也更大。

从这个角度推演,理论上,随着动力电池技术的逐步发展,充电桩建设越来越成熟,续航焦虑问题越来越不会成为问题,混动车子的销量会越来越成为问题,纯电车才是未来。所有当下依然以混动车为销量主体的厂商如果不能尽快在纯电车型上取得突破,接下来都将面临销量问题,而且这个时间不会太久,很可能就是两三年的事情。

 03 

新能源汽车全新趋势

这绝非危言耸听,事实上,混动车的销量占比从今年已经开始下滑了。从下图就可以看出,今年1、2月纯电和插混都在继续高速增长,到了3月增速明显放缓,但随后纯电增速又上去了,虽然4月开始纯电增速也放缓了,但总体稳在40%的平台上,而插混几乎是一路下行的走势。到了9月份,插混的零售增速已经转负了,而纯电增速还有26%。
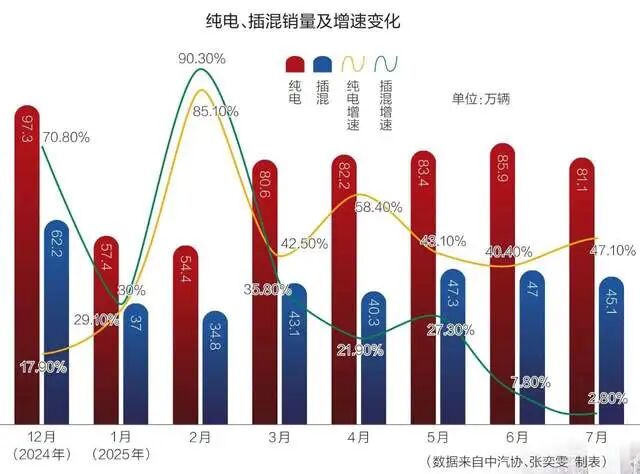
这一点在理想汽车的销量上体现得更明显,从去年5月份到今年最惨跌破3万,这里面虽然也有公司自身的原因,但跟整个插混市场的不景气也有很大的关系。
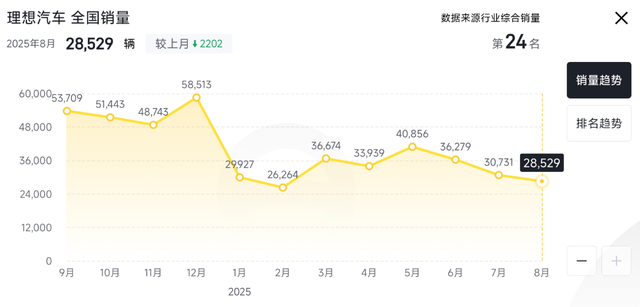
理想汽车也不是不清楚趋势,也在努力发力纯电车型,可惜mega和i8前后均未能达到公司预期,破釜沉舟的i6可以说算是初步成功,但相比公司此前在理想one和L系列上的成功还是差了一些,后续销量可持续性如何还必须继续观察。

其实比亚迪今年销量的不及预期同样也跟这个大趋势有关,而且要明白一点,越是中低端车型,受这个大趋势的影响就越大,因为高端车型的车主对于成本的顾虑少一些,多付出一些成本以消除续航焦虑在他们看来是值得的。

也许在短期一两年内,随着下游主机厂商逐步给混动车型上更大的电池,插混车销量增速会有一个反弹,但从更长期的角度看,纯电将是最终的主流,所有当下销量以插混为主的厂商都要面临这个挑战,如果不能尽快证明自己在纯电车型上的能力,则未来的销量很难乐观,二级市场也很难给予更高的反馈。


如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。

来源:新能源正前方
汽车新能源芯片理论电机
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-01-01
最近编辑:9月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 430课程 0
点赞
收藏
作者推荐

持续爆炒,新能源背后竟然藏了这么多道道!

新能源也是好起来了,连新能源劝AI投降书都出来了。 01 让人五味杂陈的新能源炒作盘面上也是各种10cm、20cm,甚至30cm 齐飞,甚至有一周就翻了2倍的,不说很多股票已经创新高了,很多板块也是在逼近2021年的高点,甚至创新高的板块也不少,比如固态电池、储能等。 市场氛围也是极度狂热,一天一个价的涨价消息,分析师和各种股评的无脑看好,小作文满天飞,这里面券商可谓是最大的始作俑者之一,甚至很多不经确认的消息就发布了。这不,华泰证券的分析师后面还出来辟谣了,说自己瞎传消息了。 我自己有在几个投研群里,里面有不少就是分析师,最近各种关于新能源公司的推介看得真是让人恨不得卖房all in,目标都是翻几倍的。 当然了,在之前AI火爆的时候,他们对于AI标的也是如此强力推介的,只是近期AI板块熄火后,发消息的频次大幅度减少,轮到电信研究员积极起来了。 说实话,看到这个景象五味杂陈的,毕竟新能源正前方主要覆盖新能源行业,此前一直呼吁新能源被过度错杀,看到现在新能源又成为市场主角内心自然是开心的,但完整见识了行业在2021年那一波疯狂炒作最终加速冲顶,透支了未来几年的成长性,后面出现了业绩和估值双杀的惨状,对于市场的无脑炒作其实非常厌恶,也是心存畏惧的。 太多人对于资本市场缺乏敬畏之心了,很多观点和情绪完全受K线左右,非常不理智。最典型的就是今年把A股的各种资产分为老登、中登、小登三大类,虽然不乏调侃的意思,但更多还是因为很多人买的股票上涨了就眼比天高,瞧不起那些买了没涨的资产的人。 在这个市场呆得越久,越能深刻体会到万事万物皆周期,只不过刚好你处于上涨周期而已,但啥时候周期下行了,如果你来不及换车,就又是老登资产了。 就像新能源,在几个月前还是很多人口中的老登资产呢,这不又成为香饽饽,可以说是妥妥的小登或者说中登资产吧。 02 光储炒作是 AI 炒作的延续 说回新能源。虽然近期爆出了新能源劝AI投降书,但有点搞笑的是,严格来说,这一波新能源的炒作其实也是AI炒作的延续,只不过进行了高低切换而已。 核心逻辑是欧美电力设备老化,无法支撑后续AI大爆发带来的电力需求,所以电力设备率先炒作,后续储能、光伏等依次轮上,毕竟AI的尽头就是电力,电力的尽头就是新能源,所以AI的尽头就是新能源,当然了,后面核聚变有消息传来,又变成了AI的尽头是核聚变。说白了,还是炒AI。 其实AI的尽头是新能源之前正前方也有此类说法,年初新能源依然被市场弃之如敝履的时候,新能源正前方呼吁大家关注新能源,毕竟AI的尽头就是新能源的时候,为什么市场不感兴趣呢? 逻辑其实非常顺畅的,但市场就是不买单? 核心原因还是上面说的高低切换! 市场玩的还是预期你的预期那一套。当一季度AI硬件业绩依然爆棚的时候,市场玩了一波利好出尽是利空的游戏,只是后面发现其他行业的业绩都没法看,又集体跑回去硬件板块了。到了中报的时候,发现硬件的业绩有不及预期的压力炒作才告一段落,这个时候,故事就转到了电力了,加上储能龙头阳光电源的业绩确实爆棚,叠加反内卷之类的故事,新能源板块的炒作就轰轰烈烈展开了。 不过客观讲,虽然总体上新能源还是AI宏伟叙事的延续,但行业很多,催化因素也不同,基本面也不同,具体到细分行业还是差别挺大的,必须具体板块具体分析。 03 固态电池的伟大叙事 今年新能源板块中表现最早也是最好的应该是固态电池板块了。 其实固态电池在上一波新能源行情中也是爆炒过一波的,之所以今年又再次爆炒,主要还是市场预期固态电池的大规模商用时间逐步逼近了。 从行业而言,也确实有一些持续的进展释放出来。先导智能2025年上半年新增了4亿元的全固态电池设备订单,海目星也有相关的订单,国轩高科首条全固态中试线正式贯通;亿纬锂能发布全固态电池规划,计划2026年推出第一代全固态电池产品,2028年推出第二代全固态电池;宁德时代预计2027年有望小批量生产…… 加上固态电池不像很多新能源细分板块都只有反内卷的叙事,它是全新的技术升级迭代,安全性和能量密度的大幅度提升将极大地拓展新能源的应用空间,带来更多的增量空间,契合市场对于增长的追求。 但必须客观看待现在固态电池大部分还是在中试线的事实,而且发现没有,最积极的都是二三线厂商,相反,宁德时代和比亚迪在这方面反而相对低调得多。理论上,就头部厂商尤其是宁德时代的研发投入来看,固态电池技术肯定是他们领先。 所以,实际上,固态电池的真正大规模商用时间是否会如市场预期的那么乐观,这存在很大的疑问,更不要说固态电池板块里很多边角余料的公司都炒上天了,即使固态电池来了,他们又能真正受益多少呢? 但现在市场哪管这些,反正是0到1的故事,先干了再说,先爽了,管他死后洪水滔天。 04 春寒料峭的光伏 关于光伏行业,上周在钧达股份的文章里就说了,用南宋诗人高翥的《春寒》来形容当下的光伏行业也是非常贴切的。 料峭东风破客衣,春寒不比腊前时。绝怜墙角樱桃树,全似梅花雪后枝。 寒冬似乎过去了,但春寒体感上其实没有比严冬好到哪里去,只是毕竟是春天,还是不一样了,确实有一些改变了。 现在光伏市场也是如此,二级市场上一片火热,但实际上行业依然很难,过剩带来的压力依然没有消除,价格虽然有所触底反转,但距离行业整体盈利还有点远,更不要说这次涨价的持续性以及最终的传导效果如何、会不会对下游的需求产生压制还有待观察。 光伏行业的当下最大的叙事还是反内卷,但关于反内卷的小作文也是满天飞。 新能源正前方坚信顶层对于光伏反内卷政策的坚定,后面大概率还是会有实实在在的政策出来,但归根到底,如果不能在需求的增长上体现出持续性,反内卷的效果真的会有预期的好? 这也是非常值得担心的。 05 储能预期差正在缩小 相比固态电池和光伏,其实储能是最好的,因为需求的增长是实实在在的。 之前136号文取消强制配储政策,储能项目与风光项目解绑,鼓励储能租赁和市场化交易‌。市场一片恐慌,当时咱们就说了,虽然短期无可避免会产生一定的混乱和影响,但从根本上来看,配储的经济性摆在那里,只要新能源的需求是真实的,就无需担心储能的需求问题。 几个月过去了,市场证明了独立配储的商业模式是成立的,储能的需求是实实在在。阳光电源的业绩更是证明了这点。 光伏真正的长期未来在于跟其他能源的综合性价比竞争,但它发电的非持续性决定了储能是必须的,所以只有光储平价才能有未来,这就是储能的根本逻辑所在。 从这个逻辑来看,储能之前确实存在很大的预期差,当然了,经过最近的爆炒,预期差已经大幅度缩小了,甚至很多公司根本没有预期差。毕竟真正受益的公司也没有太多,之前咱们就说了,取消强制配储后,市场经济下一定是强者恒强的大趋势,很多后排厂商别说吃肉了,汤都不一定能喝的上一口。 但资本市场哪里管这些呢,先干了再说。 只能说在资本市场这个赤果果的利益交换市场,很多事情要信就早信,要疯就早疯,不然最后接盘的就是你了。 就像索罗斯说的,世界经济史是一部基于假象和谎言的连续剧。要获得财富,做法就是认清其假象,投入其中,然后在假象被公众认识之前退出游戏。如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈