
2027中国汽车技术十大趋势
2027,中国汽车技术的十个确定性
中国汽车工程学会趋势调查 · SAECCE 2026 · 阅读约 5 分钟
如果只能用一个年份标记这一轮汽车技术切换,答案很可能是 2027。
在第三十三届中国汽车工程学会年会(SAECCE 2026)上,“2027年我国汽车技术趋势调查”给出了十项判断。它们分布在动力电池、汽车芯片、底盘、车网互动、车身材料、商用车自动驾驶、电驱动、智能座舱、车路云与增材制造十个方向,却共享同一个时间结构:
2026 年是验证与试点,2027 年是中试、量产与规模落地。
今天看起来还是“演示”的技术,明年就要进入“交付”。
为什么十项判断会收敛到同一年?答案藏在成本曲线里。固态电池的中试良率、14B 模型的量化压缩、RISC-V 的授权成本——决定一项技术能否上车的,早已不是实验室指标,而是“性能提升”与“成本下降”两条曲线在何时交叉。多家机构的答案,恰好都落在 2027 年前后。
01一张图看懂:十项趋势,三种节奏
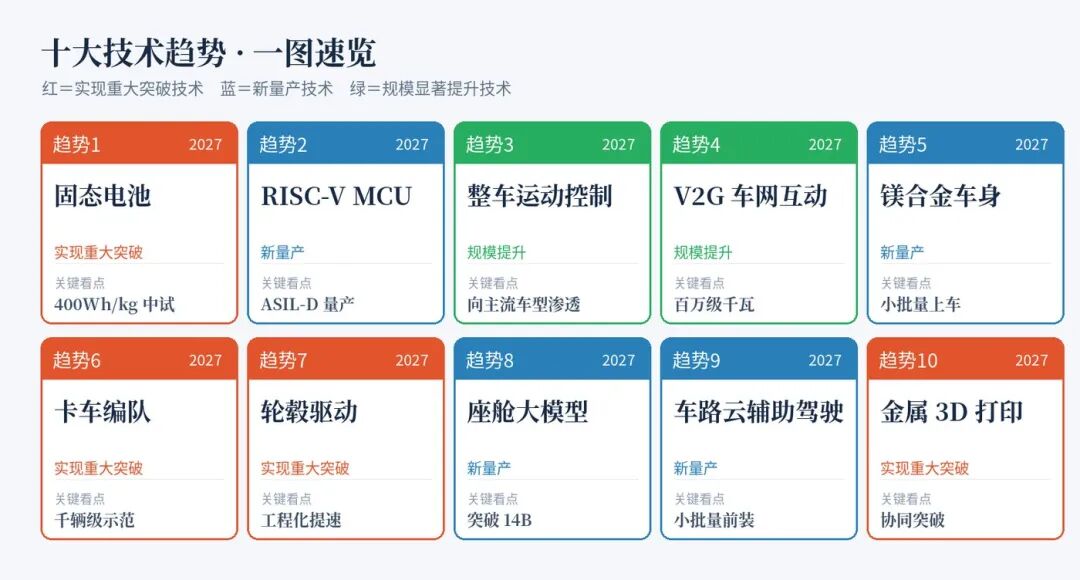
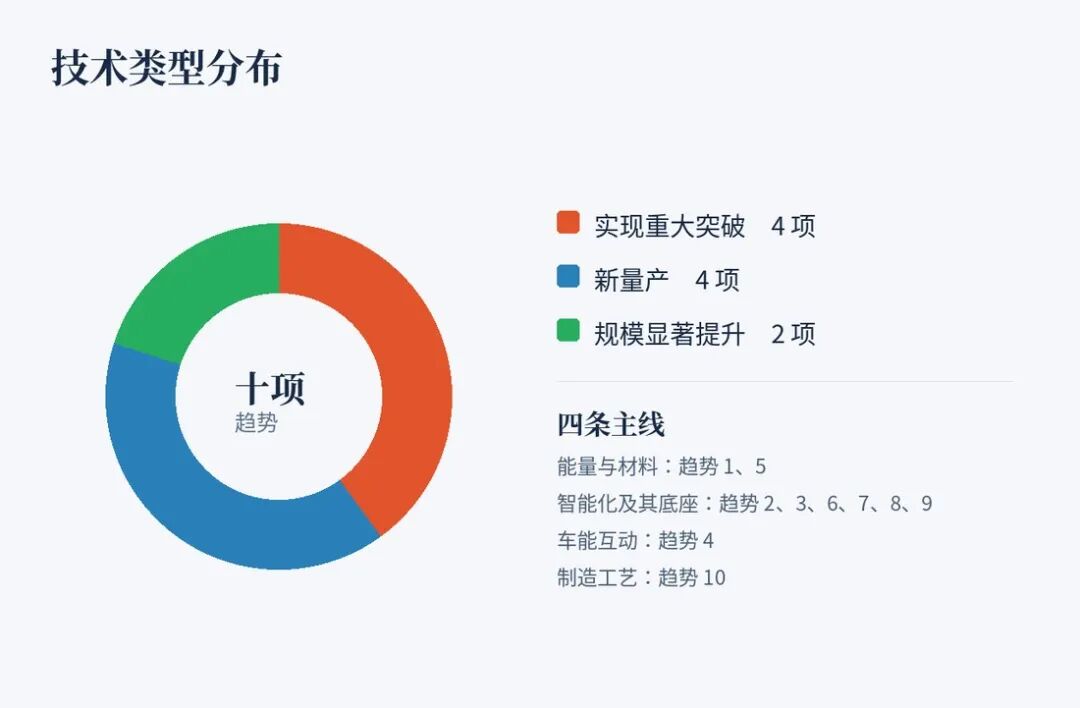
十项趋势分三类:实现重大突破 4 项、新量产 4 项、规模显著提升 2 项。红色是从 0 到 1,蓝色是从 1 到量产,绿色是从量产到普及。
02四条主线:技术到底改了什么
(一)能量与材料:电池更“实”,车身更“轻”
趋势 1|固态电池:400Wh/kg 级进入中试
液态电池的能量密度已接近结构性天花板。2026 年,国内电池企业密集开展 350Wh/kg 级固态电池中试验证与产线建设;2027 年,400Wh/kg 级产品进入中试,头部企业率先开展整车工程化验证。固-固界面工程、锂枝晶抑制、干法电极等核心难题有望取得实质突破。
一句话:续航的下一跳,不在电池包,而在材料。
趋势 5|镁合金一体化成形:后地板、后尾门先上车
用超大型压铸装备把数十个零件一次成形为一个结构件,减重约 20%、制造成本优化 15% 以上。2026 年壳体类零件已量产;2027 年向大型结构件渗透,一汽、长安、比亚迪等将在后地板、后尾门实现量产上车。
一句话:一体化压铸的“铝时代”,正在迎来“镁版本”。
(二)智能化底座:芯片、底盘、座舱、车路云同时换挡
趋势 2|RISC-V 汽车 MCU:量产元年
开放指令集绕开授权壁垒,可裁剪、可扩展,规模化后硬件成本有 15% 下降空间。2026 年 ASIL-B 级已装车、ASIL-D 级完成认证;2027 年多款 ASIL-D 级产品集中量产,从车身域走向动力、底盘等高安全场景。
趋势 3|融合型整车运动控制:从旗舰走向主流
把驱动、制动、转向、悬架统一调度,让“智驾的想法”和“底盘的能力”对齐。2026 年上汽、蔚来、小鹏、华为已在高端车型搭载;2027 年随线控执行与平台化计算下探,向更多车型和价格区间渗透。
趋势 7|分布式轮毂驱动:工程化全面提速
四轮独立驱动,释放约 20% 的底盘布置空间,转矩矢量控制更精准。2026 年电动轮峰值转矩密度已超 20N·m/kg;2027 年轻量化、高可靠密封、驱制转悬融合等环节有望突破。距离量产仍有距离,但方向已经明确。
趋势 8|座舱端侧大模型:参数突破 14B
相比主流 7B(INT4 量化)方案,14B 在长上下文理解、多轮推理、跨域指令编排上明显更强,同时把云端调用压下来,单车云端流量成本可降 40% 以上。2026 年主流车型还在 7B 以下;2027 年上探至 14B,支撑多模态理解与任务编排。座舱由此从“听懂指令”走向“理解意图、编排任务、主动服务”。
趋势 9|车路云网联辅助驾驶:小批量前装
车路云协同可让碰撞风险降低 66.7%、运行能耗降低 8.29%、路口排队拥堵时长减少 12%。2026 年 22 家车企在 8 座城市开展验证;2027 年随国家标准与 C-NCAP 网联场景测评推进,多款车型开启小批量前装,“车端量产—路侧基建—云端运营—数据服务”的闭环开始成形。
趋势 6|自动驾驶卡车编队:千辆级示范
“1 辆领航车 + N 辆跟随车”,靠 V2V、队列预测性巡航与协同控制实现编组。跟随车借前车尾流降阻,“1+4”编队下单公里货运成本可节省约 20%。2026 年多家企业拿到测试示范许可;2027 年将在短倒运输、矿山港口进入千辆级常态化运营。这也是十项中最“不像乘用车”的一项——参与主体几乎全为商用车自动驾驶公司与干线物流技术商。
(三)车能互动:车不只是用电,还能“放电”
趋势 4|V2G:百万级千瓦的移动储能
高峰放电、低谷充电,把电动车变成电网的调节资源。2026 年多地开展试点;2027 年新增具备放电功能车辆将突破十万辆,单日反向调节能力达百万级千瓦,国家电网、南方电网与车企、充电运营商共同推进。
一句话:车的价值,正从“交通工具”扩展到“能源节点”。
(四)制造工艺:不用模具,也能造车身
趋势 10|金属 3D 打印:减重 30%,省掉开模
拓扑优化加一体化成型,同等力学条件下比传统多零件焊接方案减重超 30%;无模具模式压缩开发周期、省下高额开模费,适配高端小批量车型。2026 年比亚迪已在仰望 U9X 上应用 3D 打印车身;2027 年将在材料、设计、效率上协同突破,未来 3—5 年有望下探中端车型。
03三种节奏,一个共同答案
把十项放在一起看,会看到清晰的三层结构:
四突破
(固态电池、卡车编队、轮毂驱动、金属 3D 打印)——决定 3—5 年后的技术上限; 四量产
(RISC-V MCU、镁合金、座舱大模型、车路云辅助驾驶)——决定明年的产品竞争力; 两提升
(整车运动控制、V2G)——决定技术能以多快速度铺到主流价位。
评价维度也高度统一:核心性、带动性、创新性、产业安全、用车习惯、经济效益。十项趋势的技术得分普遍高于行业总体,但领先的位置并不相同——有的赢在创新,有的赢在成本,有的只赢在“用户愿不愿用”。
把雷达图摊开看,还有三个容易被忽略的反差:
“突破”不等于“能卖”。
固态电池、轮毂驱动在创新性上大幅领先,经济效益却只是持平或略高——技术越前沿,越要回答成本问题。 “量产”不等于“被感知”。
座舱大模型 14B 的核心性与经济性双高,用车习惯一项却没跑赢行业,说明能力上线了,用户未必用得出来。 “单车技术”不等于“单车能落地”。
V2G 的成败一半在车、一半在桩与网,这类趋势拼的不是单点,而是生态。
2027 不是遥远的年份,它是明年。
对车企,这是一张排产与定点的清单;对供应链,这是一次卡位窗口;对消费者,它意味着同样的预算,可能买到完全不同的车。
十项趋势里,你最看好哪一个?欢迎留言聊聊。
注:本文依据中国汽车工程学会“2027年我国汽车技术趋势调查”现场演示内容整理,数据与判断均来自原幻灯片;参与主体按标识录入,未核对工商全称。


