首页/文章/ 详情

定调了,下半年,光伏将这样走!

9月前浏览219
各行各业的"反内卷"已经成为了顶层下半年最关注的方向,其中光伏行业尤其被重点关注,工信部部长主持召开光伏制造业企业座谈会,规格之高为历史之最,引发了全社会的关注。

与顶层的关注遥相呼应,7月24日-25日,2025光伏行业半年会在山西大同召开。参会各方通过上半年光伏行业的数据进一步将光伏行业的内卷严重程度具象化,同时谋求破局之道。

尽管反内卷已经成为全社会关注的议题,资本市场也做利好积极响应,我们却应该客观谨慎地看待反内卷的难度,更应该对二级市场的盲目利好炒作保持十二分的警惕。

 01 

形势越发严峻的2025年上半年

过去两年,光伏行业遭遇的问题主要是产能过剩导致价格端雪崩,随着过剩已经成为社会和行业共识,行业开始在产能和产量上控制节奏,这在2025年上半年的产量上有所体现。

2025年上半年,光伏几个主材环节的产量都明显放缓。多晶硅产量为59.6万吨,同比下降43.8%;硅片产量为316.0GW,同比下降21.4%;电池片产量为334.0GW,同比增长7.7%;组件产量为310.0GW,同比增长14.4%。不过虽然产量已经明显放缓,但价格上并没有真正企稳,各环节主流光伏产品价格较2020年以来的最高价显著下降,硅片、组件、电池片等产品的价格分别下降88.3%、89.6%、80.8%和66.4%。

出口方面,受国外市场去库存和贸易政策的影响,同样不容乐观。

上半年,硅片、电池片和组件的出口量分别同比-7.5%、+74.4%、-2.82%。因为产品价格大跌,出口额出现更明显的下滑,上半年出口额同比下降26%。

唯一有点看头的是新兴市场依然表现不错,尤其是小型市场的表现逐步提升。上半年光伏组件对51个国家的出口额增长超过100%,远超2024年同期33个国家,新兴市场成为了光伏寒冬下的一抹暖阳。

行业的艰难集体在上市光伏企业的业绩中得到了最真实的体现。上半年,31家A股上市的光伏主产业链企业整体净亏损达125.8亿元,亏损幅度同比增长274.3%,多个光伏企业出现退市、破产或兼并重组的情况。

要知道,上半年可是存在抢装潮的,但在抢装潮之下竟是这样的局面,更加让人担忧下半年光伏行业的情况。这一点在国家能源局发布的上半年全国电力工业统计数据里体现得淋漓尽致。

截至上半年6月底,全国累计光伏装机容量达到1.1TW,同比增长54.2%;上半年,全国累计光伏装机容量为212.2GW,同比增长107%。其中,6月份,国内新增装机规模为14.38GW,同比下降38.4%,环比下降84.6%。

对于下半年的光伏行业,光伏行业协会名誉理事长王勃华在演讲中做了分享:2025年全球光伏装机预测上调,由531-583GW上调至570-630GW,全球光伏新增装机量将继续增长,但增速有所放缓。部分传统市场如巴西、美国和德国新增装机量出现下滑,反映了全球部分地区市场需求的萎缩。然而,拉美、中东等新兴市场的需求却快速增长,不过由于市场规模较小,对整体增长的支撑作用有限。2025年行业最重要的工作之一就是整治“内卷”现象,推动行业的高质量发展。通过规范市场竞争,优化产业链条,将有助于提升整体行业的可持续性与盈利能力。

可以看出,光伏协会对于行业下半年总体还是偏悲观的,这其实也是不争的事实,到现在依然对行业抱有不切实际的乐观,要不只能说是别有目的,要不就是不切实际。

 02 

政策未动 炒作先行

近期二级市场对于"反内卷"题材的炒作,特别是期货市场上的炒作,就是"别有用心"。

文华商品指数从6月3日的154.27点起步,到7月25日(不包括夜盘)的170.23点,涨幅为10.35%。其中,“反内卷”相关的周期类品种明显领涨,多晶硅则是其中的“总龙头”。

多晶硅期价于6月25日见底为30400元/吨,到7月24日摸高55605元/吨,21个交易日最大涨幅为82.91% !
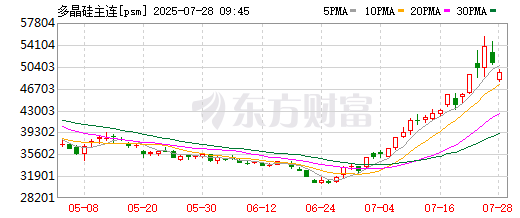
多晶硅的期权更是疯狂的让人惊掉下巴,多个品种短期内涨幅超过1000倍,例如ps2509-c-50000(即9月份看涨至5万元/吨的认购期权)合约,在6月23日最低价为2元,7月24日最高价为6714元,涨幅约3360倍。也就是说,假如一个月前你投资1万元进去,现在你已经是千万富翁了……

周期商品期货和期权市场上的炒作,很难不让人怀疑近期媒体各种渲染几个内卷行业的利好是不是别有用心。

而且期货和期权市场炒作的让人脑瓜子嗡嗡的,很容易让人产生一种错觉,以光伏为代表的"内卷"行业产能过剩的各种问题,经过上面一关注,已经或者很快就能解决掉。

我们不能因为资本市场上的上涨就以为问题已经解决了,相反,必须对去产能这件事情的难度有充分的认知。

 03 

"反内卷"只是个开始

说白了,内卷只是表象,根本原因就是投资过剩,一旦需求短期进入存量模式,价格就会立马发生周期性内卷,直到自发或者被动出清后迎来新一轮的周期。

内卷的问题跟一个国家的发展阶段、产业结构、汇率、税种等都有关系,其他国家其实也都有或者曾经遭遇过这个问题,只是因为中国人口数量更多,知识产权保护体系不够完善,技术扩散更快,这个问题更突出而已。

像光伏这样曾经带着"高科技"和"绿色能源"光环的产业,政策一度更是鼓励大力发展,很多地方政府跟光伏企业深度绑定,现在去产能不仅关乎前期巨大投资的沉没成本,同时跟地方的就业、税收、GDP等息息相关,绝非一纸政策就可以轻松解决的。再者延续之前的"涨价去库存"模式效果其实也非常值得怀疑,今时不同往日,不能随便套用历史案例。

当下的二级市场炒作,更多的只是资金的短期行为,但如果后续库存尤其是需求端得不到真正的改善,二级市场上的炒作将从哪里来回哪里去。已经参与炒作的朋友要见好就收,或者密切跟踪政策发酵以及行业数据,还没参与的建议谨慎参与,不要成为炮灰。

从客观理智的角度看,只能说顶层开始关注反内卷只是这些过剩产能行业改变的开始。

路漫漫其修远兮,最终能走到哪一步,还有待解答。

好在光伏行业到了这个时候,任何的改变都值得期待!


如果大家也对所长看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的投研资料库,每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析、宏观政策及市场解读等内容。总之,只要是对咱们有用的,所长能找到的,都会上传到里面。

来源:新能源正前方
电力新能源控制渲染
著作权归作者所有,欢迎分享,未经许可,不得转载
首次发布时间:2026-01-01
最近编辑:9月前
新能源大爆炸
签名征集中
获赞 77粉丝 4文章 432课程 0
点赞
收藏
作者推荐

黎明前最黑暗混沌的时光:光伏深陷“三重”迷雾

过去两年的新能源很惨,光伏尤其如此,无论从业者还是投资者,都在翘首以盼行业何时迎来反转,但如果基于客观的事实,很显然当下的光伏行业依然处于混沌周期,“库存”、“技术路线之争”、“国内政策的变化”成为笼罩在光伏行业头顶上的三重迷雾,遮蔽了行业中短期的未来。 01 库存黑洞:数据迷雾与出清周期的“罗生门” 光伏行业出现产能过剩,而且是比较严重的阶段性过剩,已经成为了不争的事实,但行业里究竟有多少库存、多少产能,却是迷雾重重。由于很多公开数据仅覆盖规上企业的成品库存和产能,很多中小企业的库存和产能、海外代工厂OEM库存和产能等都成为了黑洞,结果就是无论是光伏行业协会还是各种咨询机构的数据统计,均出现很大的出入。这一点不仅仅让行业观察者感到困惑,连行业从业者也是深受其扰,有一个圈内朋友对新能源正前方说过的一句话可以说具有很大的代表性——“谁也不知道行业究竟还有多少库存和产能!”黑洞一般的库存和产能情况,本来就给行业何时能去库完毕迎来拐点的判断带来了极大的困扰,加上去库又跟产能推出速度、技术迭代以及政策的干预等因素息息相关,更是让行业的产能出清进度变成了迷雾。也正是这种混沌局面,给了从业者、观察者以及投资者等极大的观点解释权空间,每个人都可以依据某些数据做相应的解读。但我们必须警惕这些看起来言之凿凿、有充足数据支撑的论述,因为这些言论的前提很可能就是错误的,在论据都不够详实的情况下,任何的观点跟盲人摸象其实也没啥两样。 02 技术路线之争:鹿死谁手,尚未可知 光伏电池技术的迭代史,本质是一场对“更高效率”与“更低成本”的永恒追逐。N型技术已成主流,但具体路线依然难言最终确定。目前TOPCon是毫无疑问的主流,但BC 同样来势汹汹,围绕双方的争执也是层出不穷。效率上,BC技术凭借全背面电极设计(正面无栅线遮挡)更占优势,量产效率已达24.2%-25.4%,显著高于TOPCon的24%-24.8% ,甚至隆基绿能的HPBC 2.0组件已声称达到25.4%的转换效率,刷新世界纪录。然而到了实际发电场景,争议又变得极大。topcon 一方声称topcon组件日均发电量比bc更高,反过来,BC一方也有类似的说法。成本上,topcon当下具备优势是已经确定性的事件,但bc一方则不断声明成本在持续下降,已经快要接近topcon了,再考虑发电增益已经旗鼓相当。谁是谁非,别说场外之人了,即使是行业从业者依然莫衷一是,但有一点是比较确定的——bc 技术确实越来越热闹,终端市场的接受度也在逐步提升,至于最终能到什么样的水平,还是要看最终成本和效率的情况,这无疑需要一定的时间来证明。多晶硅也有点类似,棒状硅是行业主流,跟颗粒硅形成了泾渭分明的两大阵营。但随着颗粒硅的成本优势越发凸显,加上内卷的背景下,下游对于价格更加关注,颗粒硅的渗透率逐步提升。此外,通威一纸环评宣告自己进入颗粒硅领域,使得颗粒硅行业开始热闹起来。多晶硅市场未来的技术路线和行业竞争格局是否会发生大变化,同样存在越来越大的不确定性,成为了光伏行业又一重迷雾。 03 政策变化:国内外市场面临重重挑战 如果说库存产能和技术迭代的不确性更多影响的是行业内部不同企业之间的利益分配,则国内外政策的变化影响的就是整个行业的需求了。就说国内,毫无疑问,过去几十年,中国对于光伏行业的支持力度足够大,中国光伏企业也足够争气,用了十几年时间就从“三头在外”的不利局面变成了现在垄断全球的局势,光伏成为了中国崛起的典型代表之一,也是中国经济崛起的见证者和贡献者。但孩子大了总要学会独立,总要自己出去谋生路,不能总靠着爹娘了,平价上网后没有了补贴还不够,还必须全面入市,参与市场竞争。前段时间国家发展改革委、国家能源局发布《关于深化新能源上网电价市场化改革 促进新能源高质量发展的通知》,其实就是这种转变的开始,没多久后的《新型储能制造业高质量发展行动方案》 也是顶层这种思路的延续——再扶你上马走一程,就要完全靠自己了!国内的政策如此,国外的政策甚至变化更大。欧美由于政治变动对于新能源的支持力度有所下降,再加上地缘政治的原因,对于中国光伏产品更是设置了越来越多的阻碍,或通过关税,或通过知识产权保护等方式,加大了对中国光伏企业的出口限制力度。光伏企业只能被迫采取“本地化产能+多元化市场”策略,但其实同样没办法根除这种潜在的风险,投资风险是显著上升的。重重迷雾之下,光伏行业何时走出混沌时期,就成为了很难解答的命题。好在如果从更长远的时间维度来看待,答案是清晰的。只要光伏能实现光储平价,克服了自身发电不均衡的天然缺陷,光伏发电在全球能源结构中的占比就将越来越大。这其实也构成了所有光伏企业在混沌周期之时的破局之道。 04 破局之道:穿越混沌期的战略选择 面对库存产能、技术迭代、市场变动等重重迷雾,光伏企业需在激进创新与稳健经营间找到平衡点。技术路线押注可能需要多一点的“动态调整”,这一点对于行业龙头而言尤其重要。虽然决绝的押注单一技术路线有望取得更大的收获,但如果押错了,很可能就是毁灭性的打击。在市场的布局上同样如此,全球化是必然要走的路,但如何走、采取什么样的节奏,同样很重要。光伏产业的混沌期,本质是技术跃迁与市场出清的必然阶段,当下的种种迷雾,无非都是光伏黎明前的黑暗时光,一旦第一抹阳光透进来,一切都将明朗。至于谁能在这一轮混沌周期里笑到最后,虽然具体企业同样存在极大的不确定性,但有一点却是比较清楚的:未必是技术最激进者,而是那些兼具创新韧性、成本控制与全球视野的“全能选手”。如果大家对leo调研看的企业、行业专家交流纪要感兴趣,可以加入《价值宝库》查看。《价值宝库》是所长团队精心打造的资料库,里面每天会上传100+内容,绝大多数都是大家最为关心的一手调研纪要,此外还有各种研报、突发/热门事件分析以及宏观政策、市场解读等内容,总之,只要是投资有用的,我们能找到的,都会上传到里面。来源:新能源正前方

未登录
还没有评论
课程
培训
服务
行家
VIP会员 学习计划 福利任务
下载APP
联系我们
帮助与反馈